Visualizzazione post con etichetta derivati. Mostra tutti i post

giovedì 29 settembre 2016

BANCHE TEDESCHE in crisi: DB parte con le svendite, CB licenzia personale.

Pian pianino i tasselli vengono fuori e scopriamo (si fa per dire, visto che già lo sapevamo) che tutto il mondo è paese. E la Germania, che fa il pugno duro sopratutto in una fase dove la propaganda politica deve lasciare messaggi forti all’elettorato (vedi Merkel in Germania e anche Renzi in Italia) si ritrova con un mondo bancario che ha poco da invidiare a livello di problematiche, a quello italiano.
Su Deutsche Bank saprete già tutto, nel mio piccolo ho cercato di rilasciarvi qualche dettagli aggiuntivo che, spero, sia stato gradito dai lettori.
Ora però iniziano ad affiorare quelle che io definisco le necessità. E questo è un vero problema in quanto, fino ad oggi, i problemi sono stati messi in un cantuccio, cercando di minimizzare e di spostarli avanti nel tempo.
Ma quando un problema genera delle necessità, allora bisogna prendere coscienza che occorre agire. E Deutsche Bank lo fa.
Deutsche Bank ha dato il via libera per vendere la sua società di assicurazioni inglese Abbey Life Assurance Co. a Phoenix Group per 935 milioni di sterline, circa 1,09 miliardi di euro. (…) Deutsche Bank aveva acquistato Abbey Life, con sede a Bournemouth, nove anni fa per 1 miliardo di sterline. (…) La cessione di oggi era stata quindi già pianificata dal nuovo ceo di Deusche Bank, John Cryan, faceva parte del piano di ristrutturazione del colosso tedesco. Abbey Life, secondo quanto ha scritto il Financial Times lo scorso aprile, gestiva contratti nel 2000 (da allora la società non ha più pubblicato alcun bilancio) per 12 miliardi di sterline, per lo più in “closed life policyholder assets”. (MF) 
Il fatto però è che a conti fatti, questa non è una vendita ma una SVENDITA. Bisogna far cassa, racimolare tutto il possibile, per salvare capra e cavoli. Ed evitare che poi..,.siamo cavoli nostri (per induzione, visto il rischio sistemico che rappresenta Deutsche Bank).
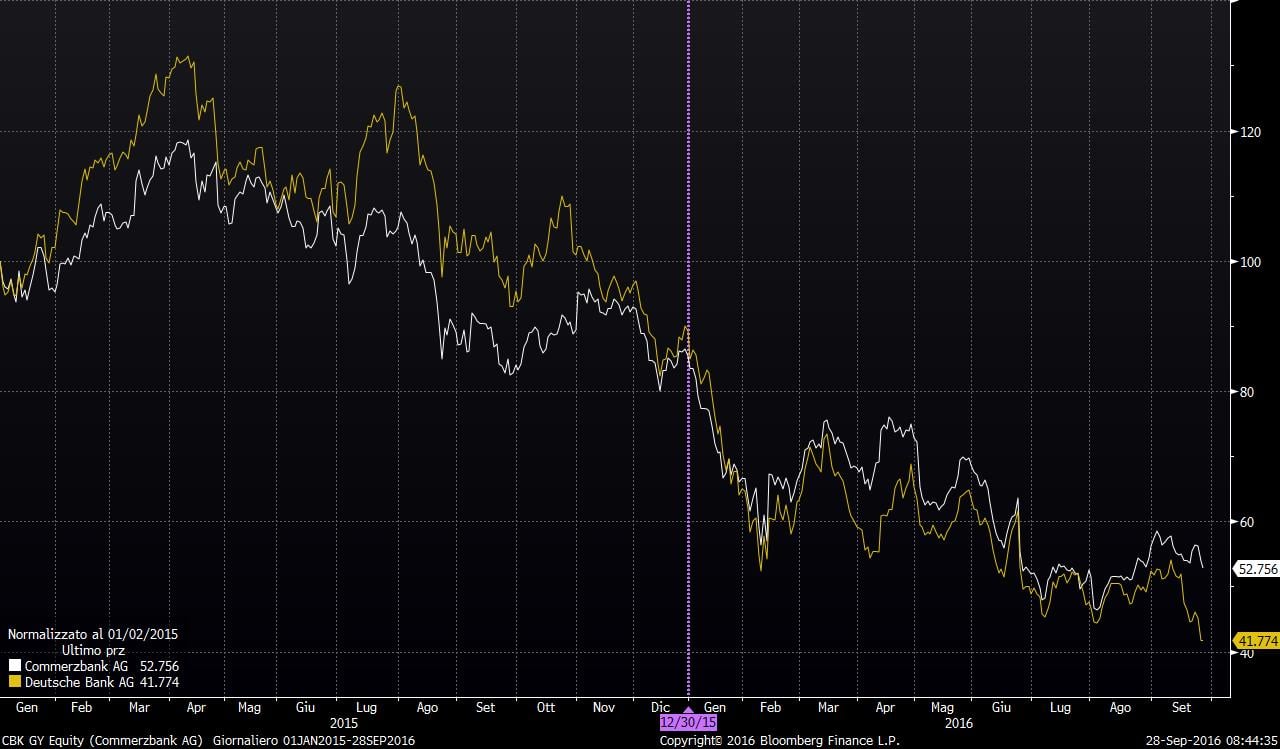
Ma se Deutsche Bank fa acqua da tutte le parti e ricorre già ai saldi di “inizio stagione”, un altro colosso tedesco, Commerzbank, di certo non brilla per efficienza e qualità. A partire dal suo andamento in borsa.

Questo è il grafico sovrapposto di Commerzbank con Deutsche Bank da inizio 2015. Oggi CB vale circa la metà, DB il 40%. Inoltre fonti attendibili mi hanno fatto sapere che per CB il dividendo 2016 è stato cancellato. E c’è anche chi parla di fusione “monstre” tra i due elefanti. Al momento è solo un’ipotesi e secondo me resterà tale. Ma sintetizza lo stato di difficoltà e di necessità in cui si trovano i due istituti tedeschi.
commerzbank-ag-deutsche-bank-chart-grafico
(…) Oltre ai timori per un maxi aumento di capitale da parte di Deutsche Bank, pesano le indiscrezioni, riportate dal quotidiano Handelsblatt che cita fonti anonime del settore finanziario, sul taglio di 9.000 posti di lavoro nei prossimi anni e nessun dividendo per il 2016 per Commerzbank (era atteso pari a 20 centesimi di euro), titolo anch’esso in calo del 2,85% alla borsa di Francoforte. Secondo gli analisti di Equinet, tale riduzione supererebbe le attese di circa 5.000 posti. (MF) 
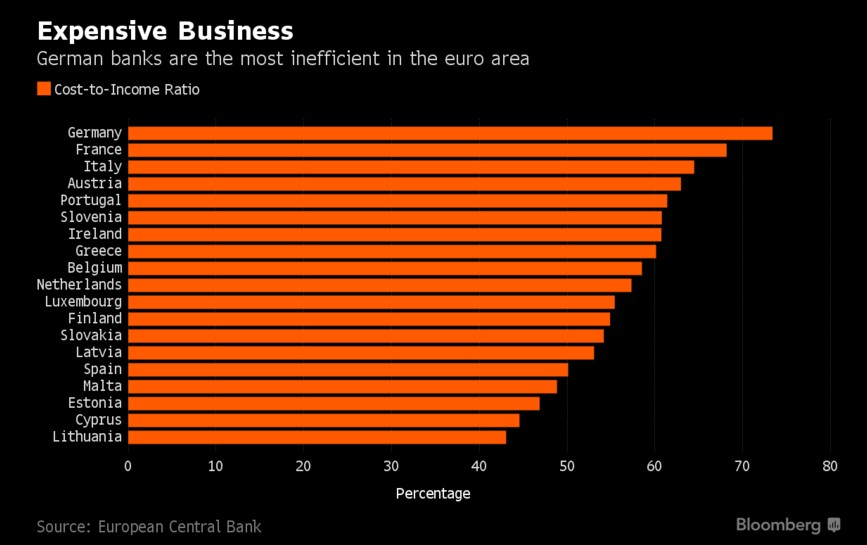
Non saremo ai livelli di Deutsche Bank, ma questo ci fa capire che il problema non è solo DB, ma tutto il sistema bancario tedesco. Se poi ci aggiungiamo LB e SC (LEGGETE QUI) il quadro è fatto. Morale: è un problema anche di struttura e di qualità di sistema. Anche si tedeschi fanno tanto i fighi, devono sapere che hanno le banche MENO EFFICIENTI in Europa. Guardate questo grafico. Su 73 euro spesi, hanno un guadagno di 100. il peggior dato a livello europeo. 
O se preferite, rappresenta il più alto cost-to-income ratio. 
E per assurdo le nostre bistrattare banche italiane, hanno un cost-to-income ratio migliore.
cost-to-income-ratio-banche-eurozona
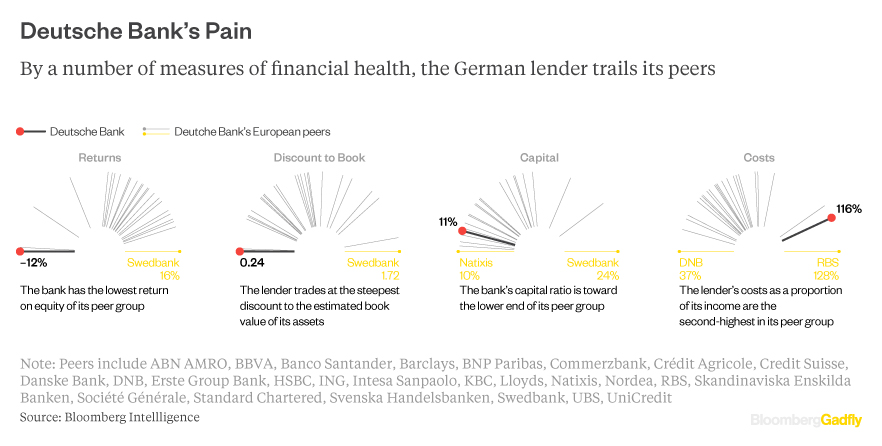
Se poi vogliamo farci del male fisico, prendiamo proprio Deutsche Bank e mettiamola a confronto coi “peers” (paritetici) europei. Ecco il risultato.
deutsche-bank-peers-confronti
Quindi se le banche tedesche vanno male è colpa dei derivati, della leva finanziaria, ma anche delle sofferenze e degli NPL. Ma sopratutto è colpa anche di una malagestione che, al momento non è stata ancora presa in considerazione, ma che dovrà obbligare il mondo bancario teutonico ad un cambiamento che sia di tipo strutturale.
La mossa di Commerzbank va in quella direzione, senza dubbio.
Fonte: qui

domenica 18 settembre 2016

Deutsche Bank, Vw, Bayer: le mosse della guerra Usa-Germania

Gli Stati Uniti chiedono a Deutsche Bank di pagare per la crisi dei subprime. 

Un altro atto di una guerra in corso tra Usa e Germania

“La storia si ripete, e gli schemi delle rivalità sono sempre gli stessi: siamo di nuovo allo scontro Germania-Stati Uniti.
Per fortuna, stavolta senza bombe, ma con molti gravi danni attuali e possibili in futuro sul fronte economico”: la sintesi del vecchio banchiere sulle notizie dell’ennesimo fronte di scontro aperto tra Europa (leggi: Germania) ed estabilishment americano è drastica ma suggestiva. 

Anche perché stavolta la nuova aggressione Usa a un’istituzione economica tedesca ha del sensazionale, e anche del grottesco.

Il governo americano vuol far pagare 14 miliardi alla Deutsche Bank per chiudere lo scandalo dei titoli tossici legati ai mutui, i famosi “titoli subprime”, che nel 2007 innescarono, crollando a Wall Street, la crisi finanziaria coronata poi dal fallimento della Lehman Brothers, la stessa che ha paralizzato per otto anni l’economia di mezzo mondo. 

Dove sta il grottesco? Sta nel fatto che indubbiamente la Deutsche Bank è stata la banca europea più attiva, speculativamente attiva, in questo avvelenato settore di attività.
Ma sono state alcune istituzioni finanziarie americane a sguazzarci dentro all’inverosimile, fino a imporre il fallimento dei due colossi immobiliari Fannie Mae e Freddie Mac, due finanziarie para-pubbliche che detenevano il grosso del mercato dei mutui subprime.

Non solo: va anche detto che il concetto stesso di mutuo subprime è molto più americano che europeo. Ricordiamone la natura sostanziale: io signor Rossi (o Herr Schmidt o Mister Smith) compro una casa per 100 mila dollari.
Chiedo un mutuo alla banca, e lo ottengo…per 120 mila! per quanto il mio salario mi basti a stento a vivere. Perché la banca mi tratta con tanta generosità? Per due ragioni, una più idiota dell’altra, e in questo tipicamente americani (dove l’idiozia è figlia del cieco e aprioristico ottimismo circa la crescita continua e indefinita dell’economia).

La prima ragione è la fede cieca nell’incremento costante dei valori delle case: per cui, finanziando l’acquirente di un immobile per un importo superiore allo stesso valore d’acquisto, le banche americane scommettevano appunto sul fatto che il valore dell’immobile sarebbe sicuramente e rapidamente cresciuto, e quindi, se anche un domani quel cliente non fosse più stato in grado di pagare le rate del mutuo, vendendo la casa che prendevano in garanzia si sarebbero comunque ampiamente ristorate del prestito.

La seconda ragione è conseguenziale, ma ancora più idiota: quei mutui subprime non rimanevano sulle spalle delle banche che li avevano emessi, ma venivano - come si dice in gergo finanziario - impacchettati con migliaia di altri e scaricati sul mercato dei famosi titoli derivati, o “tossici”, che venivano fatti comprare da ignari risparmiatori per la diabolica abilità di venditori senza scrupoli che li attraevano, come il cacciatore con le allodole, sventolandogli sotto il naso il miraggio degli alti rendimenti che quelle porcherie promettevano. 

Qui l’idiozia si colorava di speculazione, ma restava pur sempre idiozia, perché avrebbe dovuto essere chiaro anche a dei bambini che quel gioco dell’assurdo non avrebbe potuto durare all’infinito. Come infatti accadde…

Ebbene: questo impasto di ottimismo da gonzi, speculazione selvaggia e idiozia diffusa aveva relativamente risparmiato i mercati europei, ma le banche europee più attive all’estero, prima fra tutte la Deutsche, avevano fatto i loro bravi affaracci, scimmiottando quelle americane. 

E a crisi scoppiata le autorità statunitensi - bravissime a chiudere la stalla una volta scappati i buoi - hanno inflitto sanzioni e multe a destra e a manca. 

Spesso di importi irrisori rispetto alle vergognose plusvalenze maturate dalle banche grazie a quelle speculazioni… Ma tant’è.


Per la Deutsche Bank, il “dopo-crisi” non è mai arrivato. Per quanto il governo tedesco abbia avuto il pelo sullo stomaco di iniettare ben 247 miliardi di euro nel suo sistema bancario (a cominciare dalla stessa Deutsche) per farlo resistere alla crisi, la grande banca delle “torri gemelle” di Francoforte - un tempo sinonimo di solidità! - è ancora lì che boccheggia, oppressa da 85 miliardi di euro di titoli tossici che ha in pancia (pressoché uguali al totale delle sofferenze nette del sistema bancario italiano: al quale, per sommo paradosso, oggi Berlino proibisce di ricorrere agli aiuti statali!).

Di qui, da questo pesante coinvolgimento della Deutsche nello scandalo dei subprime, l’attacco degli Usa: “Pagate 14 miliardi di multa”. 

Una batosta insostenibile, che infatti l’istituto multato tenterà di evitare, e per questo ha già mandato a dire: “Non paghiamo”. 

Anche perché, pur temendo una forte multa, la Deutsche ha finora indicato di aver stanziato a riserva per far fronte a costi legali poco più di 6 miliardi di dollari, meno della metà della multa comminata. 

Poi, si sa: il dipartimento di Giustizia americano ha già aperto un negoziato sull’entità della multa (un po’ come l’Agenzia delle Entrate con i nostri maxi-evasori) e un accordo si troverà. Ma sarebbe ingenuo sottovalutare l’incidente.

Al contrario, esso va letto contestualmente ad almeno altri quattro focolai di scontro tra Usa ed Europa (ancora una volta intendendo con “Europa”, sostanzialmente la Germania, che dell’Unione europea è oggi, politicamente, l’indiscussa padrona): il caso Volkswagen, la rottura sul Ttip, l’attacco alla Apple per l’elusione fiscale e il take-over della Bayer sulla Monsanto.

È uno scontro a tutto campo, a ben guardare: una specie di guerra dei mondi. 

Agli Stati Uniti un’Europa davvero forte non fa comodo, chiunque la guidi: tanto meno, però, se la guidano quei tedeschi che sono figli e nipoti delle uniformi grigie che tante decine di migliaia di giovani americani inchiodarono alle spiagge di Normandia e sugli altri campi di battaglia della Seconda (e Prima) guerra mondiale. 

Gli americani - un popolo che ancora oggi custodisce un’arma da guerra in ogni casa - non dimenticano. E non si fidano. 

Avete presente “Salvate il soldato Ryan?” Ecco, è un film-cult di Steven Spielberg di pochi anni fa che ha sbancato i botteghini. Un inno all’eroismo dei marines, un atto d’accusa - l’ennesimo - contro la ferocia nazista.

Fonte: qui

P.S In realtà quello che sta accadendo è un po' diverso ... infatti siamo dentro una guerra finanziaria globale di cannibalizzazione fra le elites trans-atlantiche, in un sistema che sta collassando.

Una guerra ove vige il tutti contro tutti, solo per sopravvivere; invece di prendere la via di uscita, dolorosa si, ma più razionale, che consiste nel riformare profondamente un sistema finanziario/economico che non è più sostenibile!

domenica 13 marzo 2016

LI CHIAMANO NPL O CREDITI DETERIORATI. Ue: chi sta messo peggio?

Italy-Nonperforming-Loans-Yearly-121615SONO PIU' ESPLOSIVI I TITOLI TOSSICI (DERIVATI ECC.) O I "CREDITI DETERIORATI"?

NOTA: LA CRISI E' DOVUTA AL FATTO CHE LA MONETA VIENE EMESSA A DEBITO, CREATA DAL NULLA ATTRAVERSO IL MECCANISMO DELLA RISERVA FRAZIONARIA, E QUESTO HA  COMPORTATO DOPO DECENNI DI POLITICHE DI AFFIDAMENTO CORROTTE, 2 DIVERSE FOLLIE, IN SENO AI SISTEMI BANCARI "OCCIDENTALI":

  1. NEI PAESI DEL SUD EUROPA, PRINCIPALMENTE ITALIA E GRECIA, CREDITI A PIOGGIA VERSO PSEUDO-IMPRENDITORI("AMICI DEGLI AMICI") LEGATI A CORDATE POLITICO/MASSONICHE/SINDACALI;

  2. NEGLI ALTRI PAESI: ESAGERATE ESPOSIZIONI A LEVA SU CONTRATTI "CAPESTRO" DERIVATI E LA NECESSITA' DI MANIPOLARE(TRUFFARE) I MERCATI PER EVITARE I RELATIVI DEFAULT, UN ESEMPIO SU TUTTI, LA TRUFFA AL LIBOR DI LONDRA.

Sono considerati Non-performing loans (Npl) i "crediti deteriorati" in pancia alle banche, ovvero  i crediti per i quali la riscossione è incerta sia sotto il profilo del rispetto della scadenza che per l’ammontare dell’esposizione —quindi sofferenze e incagli di cittadini e aziende indebitatisi con le banche medesime.

Sotto questo profilo, a causa delle depressione economica nonché delle politiche austeritarie e pro-cicliche adottate dal governo Monti in poi, le banche italiane stanno messe male, anzi malissimo —saremmo a 300 miliardi di euro.
Non fosse stato per il Quantitative easing della Bce —grazie al quale le banche han potuto utilizzare la moneta offerta da Francoforte a tassi irrisori per poi acquistare titoli di Stato a più alto rendimento— molte banche italiane sarebbero già andate in default.
In questo contesto si può comprendere la dimensione dello scontro con Berlino ed il "Partito tedesco" i quali ammoniscono che le banche italiane avrebbero in pancia troppi titoli di stato e dovranno allinearsi senza fiatare alle norme sul bail-in entrate in vigore il 1 gennaio.
In estrema sintesi: l'esecuzione dei vincoli del bail-in e l'obbligo alle banche italiane di ricapitalizzarsi contestualmente sbarazzandosi di una parte consistente dei titoli di stato, mentre ha già messo in moto una fuga dei depositi verso l'estero, significherebbe farne precipitare il valore favorendo la loro acquisizione da parte di colossi bancari esteri (anzitutto tedeschi e francesi), altre banche semplicemente fallirebbero.
Nelle tabelle accanto gli attivi delle banche rispetto al Pil di alcuni paesi Ue —indice sicuro del livello di finanziarizzazione sistemica
Ma come stanno le cose con i sistemi bancari degli altri paesi della Unione europea? Ci giunge in soccorso un recentissimo studio de Il Sole 24 Ore.
Cosa si evince? Che se consideriamo quanto pesano titoli derivati o meglio tossici sui bilanci delle banche la situazione è a dir poco allarmante.

Le banche europee (per non considerare quelle a stelle e strisce) stanno messe peggio delle nostre.

Comprese quelle tedesche, che di derivati in bilancio ne hanno a bizzeffe.


Degno di nota che il governo tedesco —mentre impedisce a Roma ogni "aiuto di stato" alle banche locali e vorrebbe che queste si sbarazzassero dei titoli pubblici di debito—, per proteggere le proprie, ha adottato da poco una riforma delle legge fallimentare che le mette al riparo da eventuali bolle sui derivati ed i titoli tossici.[1]

NOTE
 
[1] In Germania la direttiva europea sulla risoluzione delle banche ha comportato la modifica alla legge fallimentare. Nella primavera del 2015 il Parlamento ha varato una riforma che introduce un elemento nuovo: le obbligazioni senior (quelle tradizionali) dal 2017 saranno “indebolite” e rese di fatto subordinate rispetto ad altre passività operative non garantite della banca. Per esempio i depositi (anche quelli sopra i 100mila euro) e le passività derivanti da operazioni di derivati.


Questo significa che se una banca dovesse fallire, verrebbero “bruciate” prima le azioni, poi le obbligazioni subordinate e poi quelle «senior».

Queste ultime, grazie alla riforma della legge fallimentare, verrebbero dunque aggredite prima dei depositi e delle esposizioni in derivati.

 
La logica di questa scelta è duplice.
 

Da un lato si proteggono i conti correnti e le operazioni in derivati, perché sotto di loro si crea un “cuscinetto” di titoli aggredibili prima.

 
Dall'altro si evita che le banche siano costrette ad emettere tanti nuovi bond subordinati per creare un adeguato “cuscinetto” di titoli (Tlac).
 

Questo protegge i conti correnti e i derivati (molto presenti nelle banche tedesche), ma ha creato contenziosi con gli obbligazionisti senior (che sono investitori istituzionali)

Fonte: qui

P.S. C'E' UN SOLO MODO PER USCIRE DA QUESTA ASSURDA E FOLLE SITUAZIONE, CAMBIARE SISTEMA; CLICCA QUI PER SAPERNE DI PIU'