Visualizzazione post con etichetta COMMERZBANK. Mostra tutti i post

domenica 29 marzo 2020

La Cina soffre di un doppio peso economico poiché l'attuale crollo della domanda globale segue un precedente arresto dell'offerta

Mentre il primo trimestre sta per chiudersi, molte fabbriche cinesi continuano a funzionare al di sotto della piena capacità , hanno gradualmente incrementato la produzione nelle ultime settimane poiché i dati del governo suggeriscono che la curva della pandemia del paese si è appiattita .
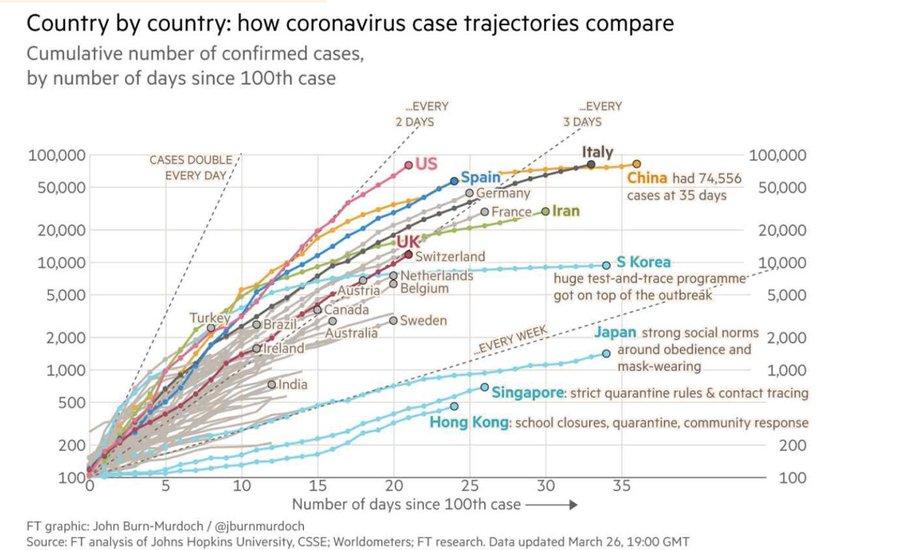
Ma, come osserva Bloomberg , c'è un grave problema in via di sviluppo, uno in cui la crisi del virus sta bloccando l'emisfero occidentale, ha portato le aziende europee e statunitensi a cancellare in massa i loro ordini cinesi, innescando la seconda onda d'urto che sta iniziando a decimare Base industriale cinese. 
Un dirigente della Shandong Pangu Industrial Co. ha dichiarato a Bloomberg che il 60% dei suoi ordini è diretto in Europa. Nelle ultime settimane, la manager Grace Gao ha avvertito che i clienti europei chiedono che gli ordini vengano ritardati o annullati a causa della crisi del virus che si sta verificando in tutto il continente .


"È una svolta completa e drammatica", ha detto Gao, stimando che le vendite da aprile a maggio potrebbero scendere del 40% rispetto all'anno precedente. "Il mese scorso, sono stati i nostri clienti a inseguirci controllando se potevamo ancora consegnare le merci come previsto. Ora è diventato nostro inseguimento dopo aver chiesto loro se dovevamo ancora consegnare i prodotti come ordinato."
È emerso uno shock doppio, quello in cui la Cina ha chiuso la maggior parte della sua base industriale da metà gennaio a inizio marzo, ha generato uno shock di approvvigionamento. Ora, poiché le ditte cinesi aggiungono capacità, aspettandosi di essere accolte da un aumento della domanda da parte delle società occidentali, non è questo il caso e sta causando uno shock della domanda. 
"È sicuramente la seconda onda d'urto per l'economia cinese", ha affermato Xing Zhaopeng, economista dell'Australia e della Nuova Zelanda Banking Group. La pandemia in tutto il mondo "influenzerà la produzione cinese attraverso due canali: interruzione delle catene di approvvigionamento e calo della domanda esterna".
Con gli ordini annullati, le catene di approvvigionamento interrotte e i pagamenti in ritardo - la strada per la ripresa in Cina sarà nel migliore dei casi sconnessa. Analisti eccessivamente ottimisti che hanno propagandato una ripresa a forma di V in Cina, quindi il mondo, nella prima metà dell'anno, probabilmente avrà torto, e come abbiamo spiegato più volte, il caso migliore è una forma a U o forse anche una L-forma.
"I produttori stanno assistendo a molti casi in cui i clienti esteri si sono pentiti dei loro ordini o in cui le merci non possono essere consegnate a causa della chiusura delle dogane in altri paesi", ha affermato Dong Liu, vicepresidente della Fujian Strait Textile Technology Co. nella Cina sud-orientale. La fabbrica di Liu era in procinto di riprendere la piena capacità questo mese fino a quando uno shock della domanda ha gravemente intaccato gli ordini di esportazione. 

Nomura International HK Ltd ha avvertito all'inizio di questa settimana che la Cina potrebbe essere sul punto di "precipitare la crescita delle esportazioni nei prossimi mesi".
Abbiamo  notato  venerdì mattina che i profitti industriali cinesi sono crollati di più in modo record tra gennaio e febbraio, principalmente a causa delle vacanze di Capodanno lunare, insieme allo scoppio del virus e alle rigide misure di allontanamento sociale attuate dal governo. Ciò significa che molte aziende cinesi stanno lottando per sopravvivere, a corto di liquidità e sull'orlo della bancarotta poiché la domanda dall'estero è crollata.
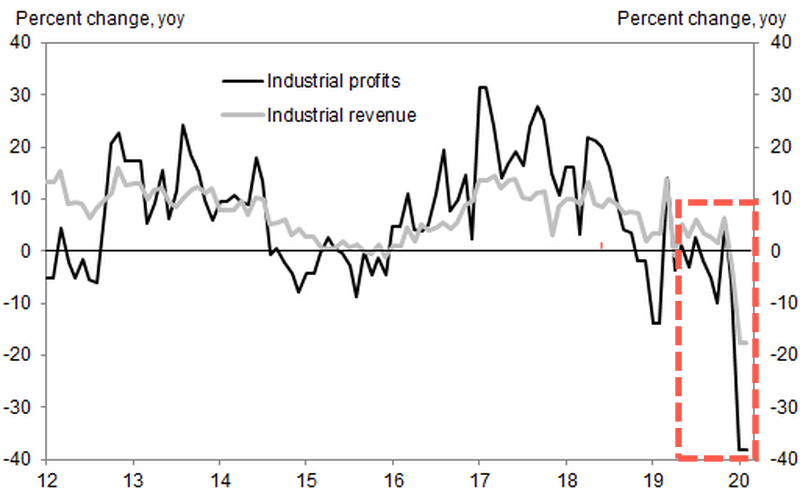
A Keqiao, Shaoxing, un quartiere noto per la produzione tessile, molte aziende sono in condizioni difficili dopo diversi mesi di operazioni di otturazione. Sono stati accolti con un crollo della domanda, vanificando ogni speranza che la piena capacità possa arrivare nelle prossime settimane. 
Gli shock gemelli, prima uno shock dell'offerta, originato dagli arresti in Cina, poi uno shock della domanda, ora proveniente dal mondo occidentale, è l'evoluzione del crollo economico globale che si sta svolgendo proprio di fronte a noi. Il mondo si sta dirigendo verso una depressione, se non già in uno, poiché le banche centrali stanno schierando freneticamente la MMT e stanno liberando denaro in elicottero per salvare il mondo(distruggendo in questo modo il valore della moneta)
Fonte: qui

DEUTSCHE E COMMERZBANK HANNO I CONTI A PEZZI ANCHE PER IL RIGORISMO COI PARAOCCHI DELLA NOMEKLATURA TEDESCA CHE HA ATTERRATO I TASSI SUI BUND, COSÌ BASSI DA AVER COSTRETTO LE BANCHE AD AVVENTURARSI IN INVESTIMENTI SPERICOLATI (SPESSO FALLIMENTARI) PUR DI OFFRIRE RENDIMENTi AI CLIENTI. GLI EUROBOND RIALZEREBBERO I TASSI DANDO FIATO ALLE BANCHE 
LA FIDUCIA DEI CONSUMATORI AL MINIMO DAL 2009
GERMANIA: FIDUCIA CONSUMATORI AD APRILE CROLLA DA 8,3 A 2,7, DATO PIÙ BASSO DAL 2009
deutsche bank commerzbank 2DEUTSCHE BANK COMMERZBANK
La fiducia dei consumatori in Germania crolla a 2,7 ad aprile dall'8,3 di marzo, a causa dei timori legati al coronavirus e le restrizioni associate. Lo stima GfK, rilevando il dato più basso dalla crisi finanziaria del 2009, 5,6 punti in meno rispetto a marzo. L'istituto ritiene che ci si debba attendere una recessione anche in Germania. Le aspettative dei consumatori sulla situazione economica sono scese di 20 punti a -19,2, il minimo dal 2012, nel pieno della crisi. L'indicatore che misura le aspettative di reddito scende al livello più basso in sette anni a 27,8 punti. L'indagine GfK è stata condotta nella prima metà di marzo, quando ancora molte restrizioni non erano state decise, ma anche prima del maxi-piano economico adottato da Berlino per combattere l'epidemia.

I NODI CHE AFFOSSANO LE BANCHE TEDESCHE
Gianpaolo Rossini, Docente ordinario di Politica economica, Università di Bologna, per www.ilsole24ore.com del 12 luglio 2019
ANGELA MERKEL AL G20ANGELA MERKEL AL G20
Anche per il nome a volte scambiato per quello di una banca centrale, Deutsche Bank (Db), prima banca tedesca, è lo specchio di errori della politica economica tedesca di questi due decenni del nuovo secolo. Errori sottovalutati dalle autorità di Eurolandia spesso influenzate da Berlino. I ricorrenti bilanci in forte perdita di Deutsche Bank dal 2014 sono segnali che fanno riflettere. Ma quali le ragioni dei conti in rosso di Db dopo la crisi fotocopia della Commerzbank, seconda banca tedesca? I punti dolenti sono due. Attività di trading-investimento in titoli esteri e tassi d’interesse negativi che dai Bund, titoli del debito pubblico teutonico, si scaricano su tutta l’economia.
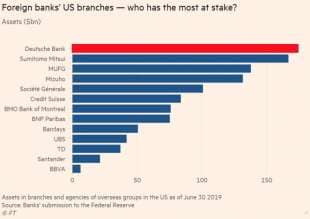
financial times su deutsche bankFINANCIAL TIMES SU DEUTSCHE BANK
I grandi investimenti in titoli e derivati della Db scaturiscono dalla grande disponibilità di risparmio che non riesce a trovare impieghi in Germania la quale, per questo, soffre da quasi due decenni di un enorme surplus del conto corrente della bilancia dei pagamenti con l’estero. Uno squilibrio cronico, di cui i governi tedeschi si sono fatti vanto in passato in maniera maldestra, che ammorba i rapporti economici globali, in particolare con gli Usa. In più, impone al sistema bancario tedesco di investire sovrabbondante capitale all’estero anche in forme rischiose.

Si aggiunga poi che il management delle banche tedesche non ha dimostrato negli ultimi anni una capacità di muoversi sui mercati finanziari internazionali all’altezza delle risorse gestite, commettendo costosissimi errori. Deutsche Bank perde in un solo colpo oltre un miliardo di euro in una operazione su bond americani in cui è coinvolto Warren Buffett. Ma da cosa è causato l’eccesso di risparmio tedesco che danneggia le banche ed è alla base degli squilibri commerciali? Semplice: la politica fiscale, ossessionata dallo Schwarze null (letteralmente «zero nero», è il deficit pubblico zero) che porta la Germania nel 2018 ad avere un surplus di bilancio pubblico pari all’1,5% del Pil e un surplus con l’estero vicino all’8 per cento.
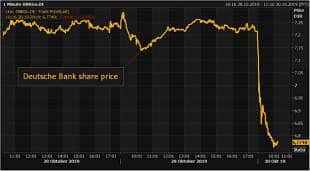
azioni deutsche bankAZIONI DEUTSCHE BANK
La rigida politica fiscale frutto di una impostazione legalista (basta vedere quanto è preponderante la presenza di giuristi nelle stanze del bottoni del potere economico pubblico tedesco) aggiunge al già eccessivo risparmio privato quello pubblico, esasperando gli squilibri finanziari. Questa politica errata comincia a presentare i conti. Commerz e Db ne sono le prime vittime. Ma la reazione Usa sui dazi vedrà come seconda vittima l’intera Ue che sopporterà il costo sul piano commerciale, Italia in primis, dell’esagerato squilibrio tedesco. Per fare un confronto la Cina ha un surplus con l’estero tra l’1,5% e il 2% del Pil.
licenziamenti a deutsche bank 6LICENZIAMENTI A DEUTSCHE BANK 
Una seconda, ma non secondaria, ragione dell’ammaloramento dei conti delle grandi banche tedesche sono i bassi tassi d’interesse scesi a livelli mai visti. Durante la grande depressione degli anni 30 del secolo scorso, i tassi sui titoli pubblici non erano mai andati in zona negativa (neppure quelli a 3 mesi e quelli a 20 anni vicini al 2%). Oggi, in Germania sono negativi i tassi su tutti i titoli con maturità fino a dieci anni.

Un sano mercato di eurobond eviterebbe tutto questo. Purtroppo però Berlino non accetta di dar vita agli eurobond perché ritiene - a torto - che questi caricherebbero sui tedeschi i costi di politiche fiscali non abbastanza severe di Italia e di altri Paesi. Certo gli eurobond farebbero aumentare i tassi tedeschi e diminuire quelli sui titoli italiani e degli altri periferici affetti dagli spread.
deutsche bank commerzbankDEUTSCHE BANK COMMERZBANK
Ma questo non implica alcun esborso dei cittadini tedeschi a favore dell’Italia. Aumenterebbero solo gli interessi che le banche tedesche (e i consumatori tedeschi) percepirebbero sugli eurobond emessi da Berlino. E questo sarebbe ossigeno per le banche (e le assicurazioni) tedesche che eviterebbero eccessivi rischi. Vengono al pettine i nodi di politiche sbagliate per cui i contribuenti teutonici pagheranno per salvare le loro banche e gli europei sopporteranno i dazi Usa, figli dell’esagerato surplus tedesco.
Fonte: qui

lunedì 12 agosto 2019

La UE ha un problema: le banche tedesche

Questa settimana, la seconda più grande banca tedesca, Commerzbank, ha registrato un quarto trimestre consecutivo di entrate in calo e ha previsto un utile inferiore per l'anno, suggerendo che i clienti sono stati influenzati dalle tensioni commerciali.
L'amministratore delegato Martin Zielke descrive la situazione:
“Nonostante tutti i successi che abbiamo realizzato, le sfide continuano ad aumentare per l'industria e per noi ... Ciò potrebbe richiedere ulteriori investimenti. E questo è esattamente ciò che stiamo esaminando e valutando nel nostro attuale processo di strategia. "
Commerzbank ha dichiarato che prevede ancora un "lieve" aumento degli utili quest'anno, ma quell'obiettivo "è diventato significativamente più ambizioso".
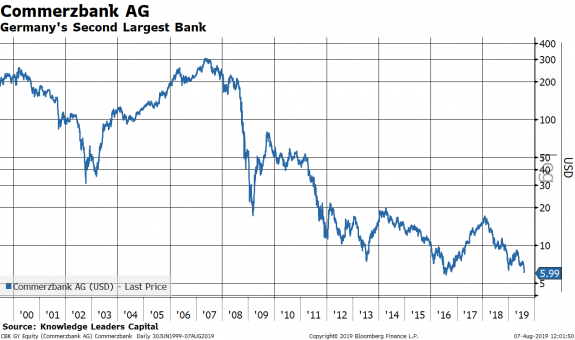
Commerzbank è la seconda banca più grande della Germania con 528 miliardi di $ di attività. Ha $ 494 miliardi di debito totale che lascia un leggero 34 miliardi di $ di capitale proprio, o un cuscino azionario del 6%. Il titolo è sceso del 98% dal suo massimo $ 304 / share il 09/05/07, facendo un nuovo minimo storico di oggi.
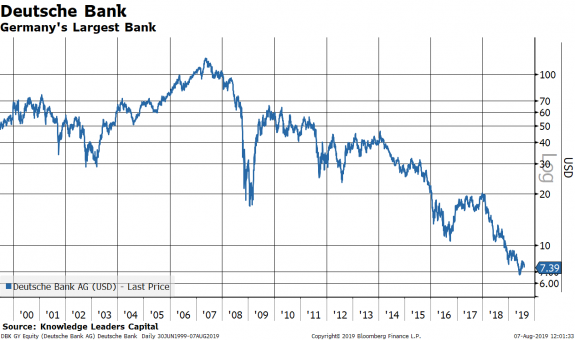
La più grande banca del paese è Deutsche Bank, con 1,541 trilioni di dollari in attività e 1,468 trilioni di dollari in debito. Ciò lascia un cuscinetto azionario di soli  73 miliardi di dollari, ovvero circa il 5% delle attività. Lo stock ha raggiunto il picco il 23 maggio 2007 a $ 123 / share ed è sceso del 93% dal suo massimo.
Pertanto, le due maggiori banche tedesche hanno combinato asset per circa $ 2,1 trilioni di dollari. Il PIL nominale della Germania nel 2018 era di 4 trilioni di $ (USD). Solo le due maggiori banche tedesche hanno attività pari al 50% del PIL nominale. Si stima che le Landesbanken tedesche - banche regionali - abbiano ulteriori  2 trilioni di  Euro di attività.
Questo è ben oltre il 100% del PIL se combiniamo Deutsche, Commerzbank e Landesbanken.
Come si confronta con gli Stati Uniti?
Nel 2018, gli Stati Uniti avevano un PIL nominale di 20,6 trilioni di $ e un totale di attività bancarie noleggiate a livello nazionale di 15,2 trilioni di $. Quindi, l'intero sistema bancario statunitense, tutte le 4.652 banche (secondo la Federal Reserve di St. Louis) hanno attività pari a circa il 65% del PIL.
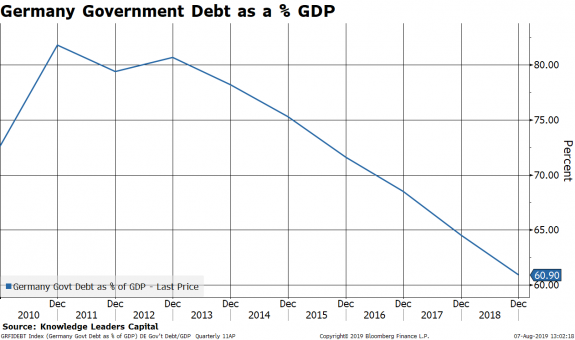
Mentre il resto dell'Europa ha ampliato con entusiasmo il proprio bilancio nazionale, la Germania ha fatto il contrario. Il debito pubblico tedesco in percentuale del PIL si è ridotto dall'80% al 60% nell'ultimo decennio.
Questo comportamento ha ostacolato la capacità della Banca centrale europea (BCE) di acquistare obbligazioni per fornire uno stimolo monetario poiché la BCE aveva acquistato obbligazioni in base alle dimensioni del mercato obbligazionario del paese. Mentre la Germania riduce il proprio debito netto, comprime la capacità della BCE di acquistare obbligazioni da tutti i membri - in primis l'Italia.
Quindi, in cambio, la BCE ha dovuto ricorrere a tassi di deposito negativi per contrastare questo. Le aspettative sono che la prossima mossa della BCE è di ridurre il tasso di deposito al -,5%. Ciò dovrebbe aiutare le banche tedesche ...
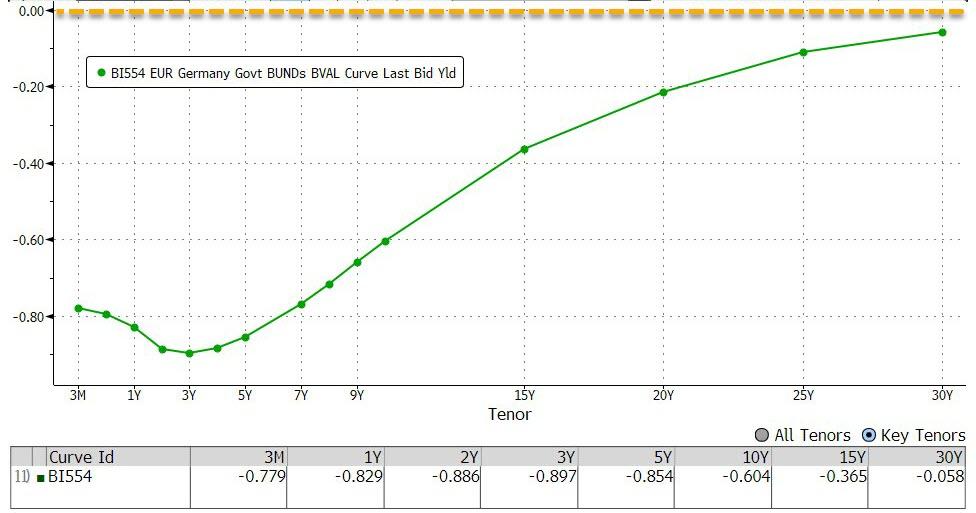
Questa contraddittoria politica fiscale e monetaria sta minando il sistema bancario tedesco e forse l'intera economia europea. La curva dei rendimenti della Germania è negativa fino a 30 anni.
Chi, nella loro mente giusta, non prenderebbe in prestito il più possibile se questo fosse il prezzo del denaro offerto?
La Germania si sta tagliando il naso per far dispetto al volto dell'Europa, ma nel frattempo sta lasciando fallire il suo sistema bancario.

martedì 12 marzo 2019

TLTRO: Mario Draghi e l’ultimo salvagente


Giapponesizzazione dell’economia e ulteriore tentativo di comprimere in basso i tassi di interesse. 

Le ultime cartucce sparate da Mario Draghi prima della fine del suo mandato BCE.

Ha sorpreso Mario Draghi. Soprattutto per il timing. Mi sarei aspettato una presa di posizione della BCE al prossimo meeting. E invece no, il presidente ormai a fine mandato regala ai mercati una nuova asta di TLTRO. Ma non subito, a settembre. Un caso che tutto questo accadrà prima della sua dipartita?
Forse però ora era il momento giusto per dirlo.
Non dimenticate MAI la mission delle banche centrali (che anche Powell ha imparato dopo i crolli di dicembre): mantenere lo status quo, evitare volatilità, difendere il mercato, essere presentivi ed elastici.
In questo caso più che preventiva, la BCE ha preso posizione dopo aver abbassato le stime di crescita.
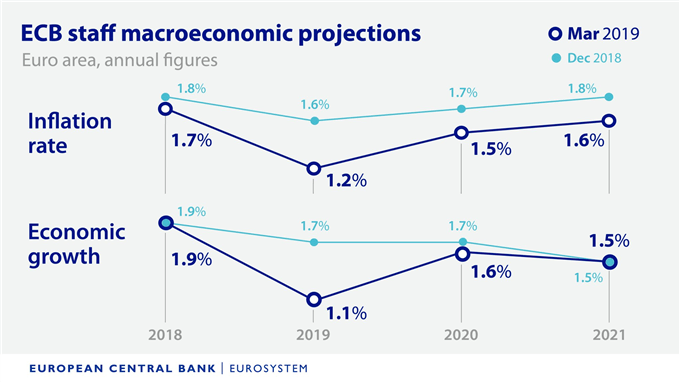
(…) La Banca centrale europea ha infatti nuovamente rivisto al ribasso le stime di crescita per l’Eurozona, portando il Pil 2019 a +1,1% da +1,7% stimato a dicembre, che era già stata limato dal +1,8% precedente. Ridotta a +1,6% da +1,7% la stima per il 2020, mentre per il 2021 la Bce conferma una crescita dell’1,5 per cento. Tagliate anche le stime sull’inflazione per il 2019 all’1,2% dall’1,6% atteso in precedenza. Per il 2020 sono state riviste al ribasso a 1,5% (da 1,7% precedente) e per il 2021 a 1,6% (da 1,8%). Il presidente della Bce ha spiegato che l’Eurozona si trova in una fase di persistente debolezza e incertezza, pur ritenendo che l’eventualità di una recessione sono molto basse. Fra i vari fattori che hanno comportato una forte revisione al ribasso della stima di crescita sul 2019, ve ne sono di esterni e di interni: «uno di questi è certamente l’Italia», oltre che il settore automobilistico tedesco», ha detto Draghi. (…)
Oh oh oh, quante informazioni interessanti. Il rallentamento era chiaro, ora è anche dichiarato. E non è da sottovalutare. Ma soprattutto l’accenno al settore automobilistico tedesco. Ecco come ha fatto Draghi ad incassare l’unanimità. E’ una mossa preventiva anche per difendere l’export tedesco, una volta che magari Cina e USA avranno trovato un accordo, che potrebbe avere effetti positiva per l’Europa o forse no, perché poi Trump potrebbe accanirsi contro l’UE. Ma calma e gesso, Draghi come sempre cerca di essere ottimista.
(…) Per Draghi, tuttavia, non c’è il rischio che l’economia dell’eurozona diventi troppo dipendente dagli stimoli della politica monetaria. «Stiamo parlando di un’economia che rallenta ma che è ancora in crescita, crescono i salari e migliora la situazione del mercato del lavoro, per cui bisogna mettere il tutto in prospettiva». Il presidente della Bce ha anche aggiunto che non si è parlato in consiglio direttivo di riattivare il programma di quantitative easing. (…) [Source] 
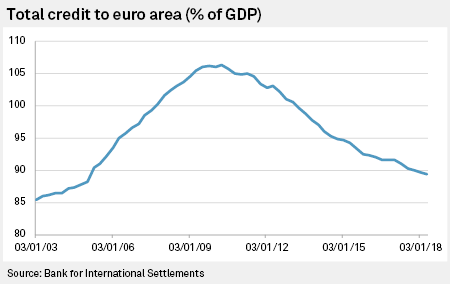
Insomma, Draghi cerca di smorzare gli entusiasmi. Il TLTRO è importante ma non è un nuovo QE, e allo stesso tempo però ci dice in modo chiaro, se non lo avevamo ancora capito, quanto sto dicendo da ANNI. Ennesima conferma della “Giapponesizzazione”dell’economia dell’Eurozona“, alla spasmodica ricerca di un perenne “tasso zero” per stimolare l’economia, ma finché la domanda di credito non si riprenderà in maniera significativa, tutto questo sarà inutile.

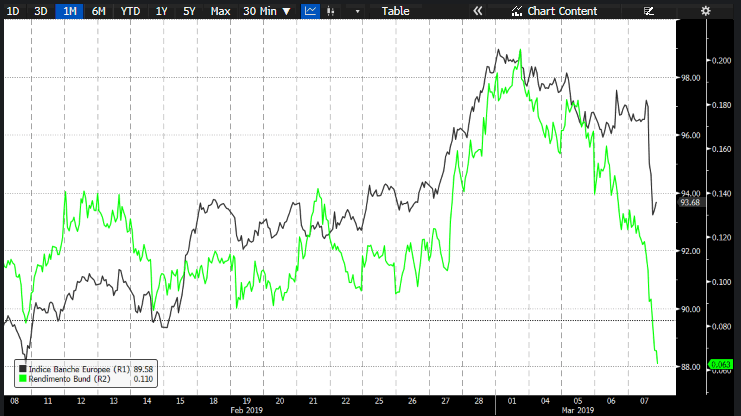
Effetti su Bund e banche nell’immediato (grafico)

EFFETTI del nuovo TLTRO

Cerchiamo di sintetizzare al massimo, quindi, quali potrebbero essere gli effetti del nuovo TLTRO e cosa ci rappresenta.
  • Innanzitutto ammissione dello stato di difficoltà dell’economia europea
  • Ammissione del timore di una crisi di liquidità bancaria
  • Conferma della Giapponesizzazione del sistema economico europeo
  • Effetti negativi per la performance del settore bancario, in quanto è l’ammissione del sistema ZIRP a tempo indeterminato, anche se non ce lo diranno
  • Portafogli che continueranno a muoversi in modo monodirezionale. Facciamocene una ragione
  • Effetti potenzialmente positivi nel settore immobiliare, ma occhio alle bolle;
  • Investimenti reali che rimarranno secondo me incerti, in quanto il tasso zero dovrebbe stimolare, ma le imprese NON investono
  • Rischio che il denaro venga ancora investito in titoli di stato comprimendo ulteriormente gli interessi SENZA trasmettere impulsi reali all’economia 
  • Potrebbe essere l’ultima arma della BCE per contrastare il rallentamento economico. E poi dopo che succede?
Se leggete i miei punti, non c’è poi così tanto di positivo. I mercati se ne sono accorti quasi subito, dopo un’iniziale botta di euforia. E poi c’è il tradizionale “sell on news”. Domanda: se viene comunicato l’accordo Cina -USA sui dazi?
Fonte: qui

DRAGHI: A CARNEVALE OGNI SCHERZO VALE!

Ve lo ricordate il vecchio Donald, si quello che va in giro ogni giorno a lamentarsi con i suoi banchieri centrali che il dollaro è troppo forte…


…ebbene la risposta di Mario Draghi a sorpresa, ma non tanto, non si è fatta attendere, anche in finanza a carnevale ogni scherzo vale!


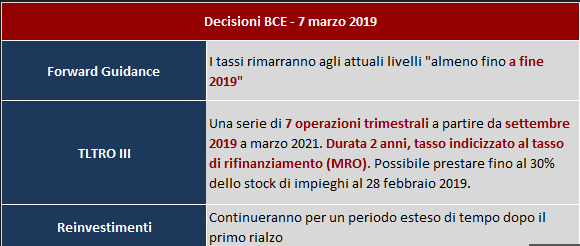
: tassi fermi fino alla fine del 2019. Da settembre nuovi Tltro, prestiti alle banche a lunga scadenza e con tassi molto bassi. Dopo l'annuncio di risale la borsa → http://bit.ly/2C6KMmU 

Visualizza altri Tweet di Rainews

Prima di entrare nei dettagli un minuto solo per rendere omaggio agli spettacolari uffici studi della BCE capaci di rivedere al ribasso nello spazio di un paio di mesi previsioni che neanche nel Paese delle meraviglie sarebbero stati capaci di esprimere, un pò di serietà suvvia, non si può vivere sempre di solo ottimismo.
No, non è possibile in soli due mesi rivedere in maniera estremamente sensibile la crescita dal 1,7% intorno all’1%, non puoi passare dal 1,6 % al 1,2 %, non è serio.
Per carità, visti i precedenti, non sarebbe il caso di cambiare tutti i componenti degli uffici studi, più che cambiare le previsioni, non sarebbe il caso di dire la verità e dichiarare che siamo in una deflazione da debiti e che l’obiettivo di inflazione è significativamente più basso del 2 % e che nei prossimi anni se va bene, si resta sotto 1 % vicini a zero per tanto tempo ancora^
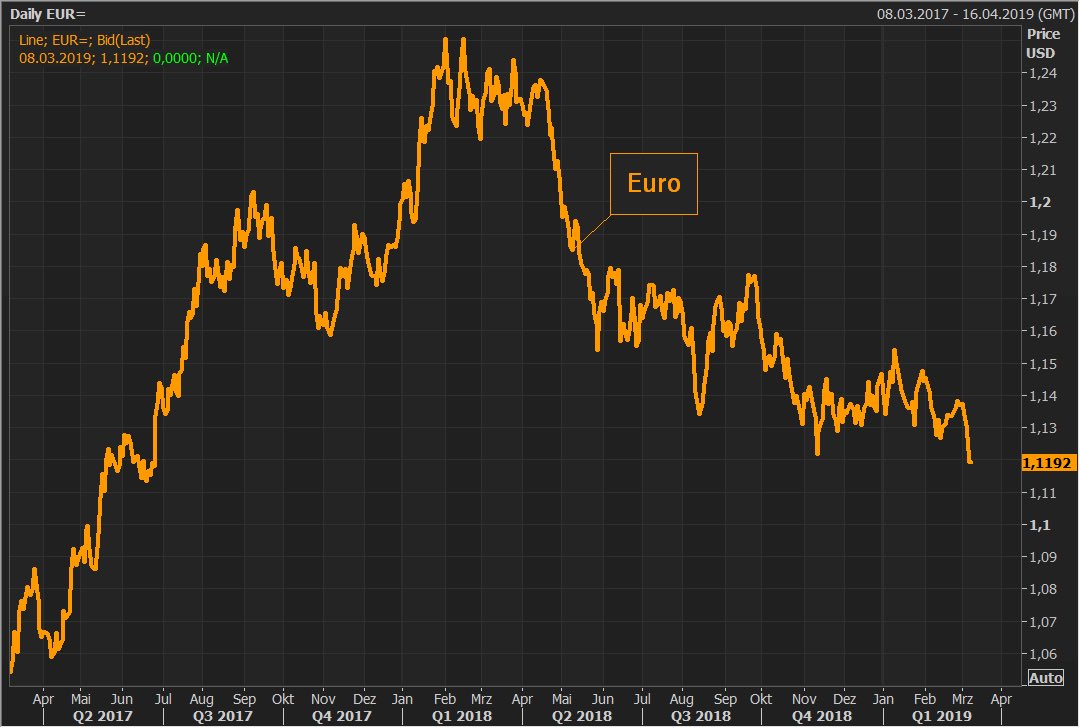
In attesa di parlarne in dettaglio nel fine settimana nel prossimo manoscritto di Machiavelli, dedicato a tutti coloro che sostengono il nostro viaggio, festa grande sul nostro veliero, l’euro a preso la giusta rotta, o forse è meglio dire che è in rotta, ha definitivamente abbattuto il supporto a 1.1250 ed è diretto verso la prossima meta.
Come era quella del dollaro debole, dove sono gli scienziati che prevedevano il dollaro a 1.20 o 1.25?
Attenzione perchè ieri si è verificata un’altra dinamica esplosiva, ma vi racconteremo il tutto nel fine settimana.
Attenzione però perchè oggi arrivano i dati sul mercato del lavoro USA, ieri pessime notizie in arrivo dal rapporto Challenger…
[Grafico]
Questo rapporto mensile conta e categorizza gli annunci di licenziamenti aziendali basati sui dati di licenziamento di massa dai dipartimenti statali del lavoro. Il rapporto sul taglio dell’occupazione deve essere analizzato con cautela. Non fa distinzione tra licenziamenti programmati a breve o lungo termine, o se i tagli di posti di lavoro sono gestiti attraverso  licenziamenti reali. Inoltre, il rapporto sul taglio dell’occupazione non include i lavori eliminati in piccoli lotti per un periodo di tempo più lungo.Diversamente dalla maggior parte dei dati economici, questa serie non è regolata per le variazioni stagionali.
Callengher segnalava ieri un sensibile salto negli annunci di licenziamento, il settore delle vendite al dettaglio è stato colpito molto duramente, o meglio Amazon sta distruggendo l’intero settore retai.
Ricordo a tutti come nei prossimi mesi e anni, diventeranno di attualità i seguenti post…


Vi invito a riflettere seriamente sul mercato immobiliare commerciale americano.


Il rapporto Challenger mostra che i datori di lavoro hanno annunciato 76.835 tagli di posti di lavoro a febbraio.
Il mese più corto dell’anno ha visto il più alto numero di tagli di posti di lavoro in oltre tre anni e mezzo, mentre i datori di lavoro con sede negli Stati Uniti hanno annunciato piani per tagliare 76.835 posizioni dai loro libri paga a febbraio. Questo è superiore del 45% rispetto ai 52.988 tagli annunciati a gennaio, secondo un rapporto pubblicato giovedì dall’outplacement globale e dalla società di executive coaching Challenger, Gray & Christmas, Inc.
“Nel frattempo, i negozi al dettaglio stanno chiudendo, portando alla perdita di posti di lavoro o andando in bancarotta e tagliando tutta la loro forza lavoro”, ha detto Challenger.
Quindi attenzione alla dinamica che potrebbe verificarsi nel pomeriggio sul cambio e contestualmente sui rendimenti.
Ma torniamo a Draghi!
“La crescita è al di sotto della tendenza attuale e l’output gap si sta riaprendo”, ha detto una delle fonti. “È preoccupante perché molto poco di questo rallentamento è in realtà temporaneo.”
Chiaro il concetto, molto poco di questo rallentamento è temporaneo ma ci sono voluti mesi per comprenderlo o meglio per smettere di fingere e dichiararlo.


“In una stanza buia ci si muove a piccoli gradini. Non corri, ma ti muovi.”
Non credo ci sia da aggiungere altro, i dettagli tecnici li lascio alla Vostra curiosità, anche Draghi è rimasto sul vago!
Noi invece da tempo non vi lasciamo sul vago, qui sotto avete la dimostrazione che quel vecchio marpione di Machiavelli non sbaglia un colpo, la deflazione da debiti è la sua stella polare.


Ci vediamo nel fine settimana, insieme a tutti coloro che sostengono il nostro viaggio, per una nuova puntata dell’entusiasmante avventura americana, “La grande strambata.”
Fonte: qui

DEUTSCHE BANK e COMMERZBANK: questa volta le nozze si fanno sul serio?


Critichiamo spesso il nostro settore bancario italiano, a ragione viste le incredibile porcate che sono state fatte negli ultimi anni. Ma tra i tanti paesi dell’Unione Europea chi proprio non può parlare è la Germania, visto che le banche tedesche e nella fattispecie due colossi di dimensioni non nazionali, non europee ma GLOBALI, stanno per fondersi insieme per evitare di saltare in aria.
Si tratta ovviamente di Deutsche Bank e Commerzbank.
(…) Secondo Bloomberg il nuovo ad di Deutsche Bank Chistian Sewing, che ha lanciato in fretta un piano di riassetto interno focalizzato sul segmento commerciale e regionale, avrebbe abbandonato le resistenze all’idea di concludere la fusione già quest’anno, come invece gradirebbe il governo anche per mettere le due banche al riparo da una congiuntura in forte rallentamento, e dagli effetti che potrebbero prodursi sul credito alle piccole e medie imprese esportatrici. Le due banche si erano già studiate nel 2016, prima di concentrarsi ognuna sui problemi propri: fatti di alti costi in rapporto ai ricavi, forti rischi legali (specie sul lato di Deutsche Bank, più volte pizzicata per miliardi dalla giustizia statunitense e di recente coinvolta anche nell’inchiesta per riciclaggio della scandinava Danske Bank), scarsa redditività falcidiata dalle turbolenze dei mercati. In tempi brevi, secondo diverse ricostruzioni, Sewing tornerà dal suo cda a dire se la fusione è percorribile oppure sia meglio percorrere altre strade per mettere in sicurezza due colossi da quasi 20 milioni di clienti l’uno, e che insieme pesano per un quinto del mercato creditizio tedesco. (…) [Source] 
La cosa curiosa è che la fusione genererebbe un gruppo bancario che in borsa capitalizzerebbe circa 24 miliardi di Euro. Un nulla vedendo la capitalizzazione del passato. Un colosso che diventerebbe persino piccolo di fronte a banche come Unicredit o Intesa San Paolo che da sola capitalizza circa 37 miliardi. Quindi, dopo averle provate tutte, sembra ci sia solo più la possibilità della fusione. Nemmeno le ultime forzature per ottenere un bilancio quantomeno difendibile sono state sufficienti. DB e Commerz non stanno più in piedi.
Deutsche Bank torna all’utile netto d’esercizio dopo quattro anni in rosso. Ma 341 milioni di euro sono un’inezia per il colosso tedesco, anche perché conditi da altri numeri ed elementi in chiaro scuro. (Source)
(…) L’utile della banca tedesca cresce sia nel periodo di riferimento che sull’intero anno, così come sono aumentati i ricavi. L’obiettivo di Commerzbank è ridurre i costi e aumentare le entrate, mentre resta confermato a 0,20 euro il dividendo per gli azionisti, in linea con il 2018. (…) [Source]
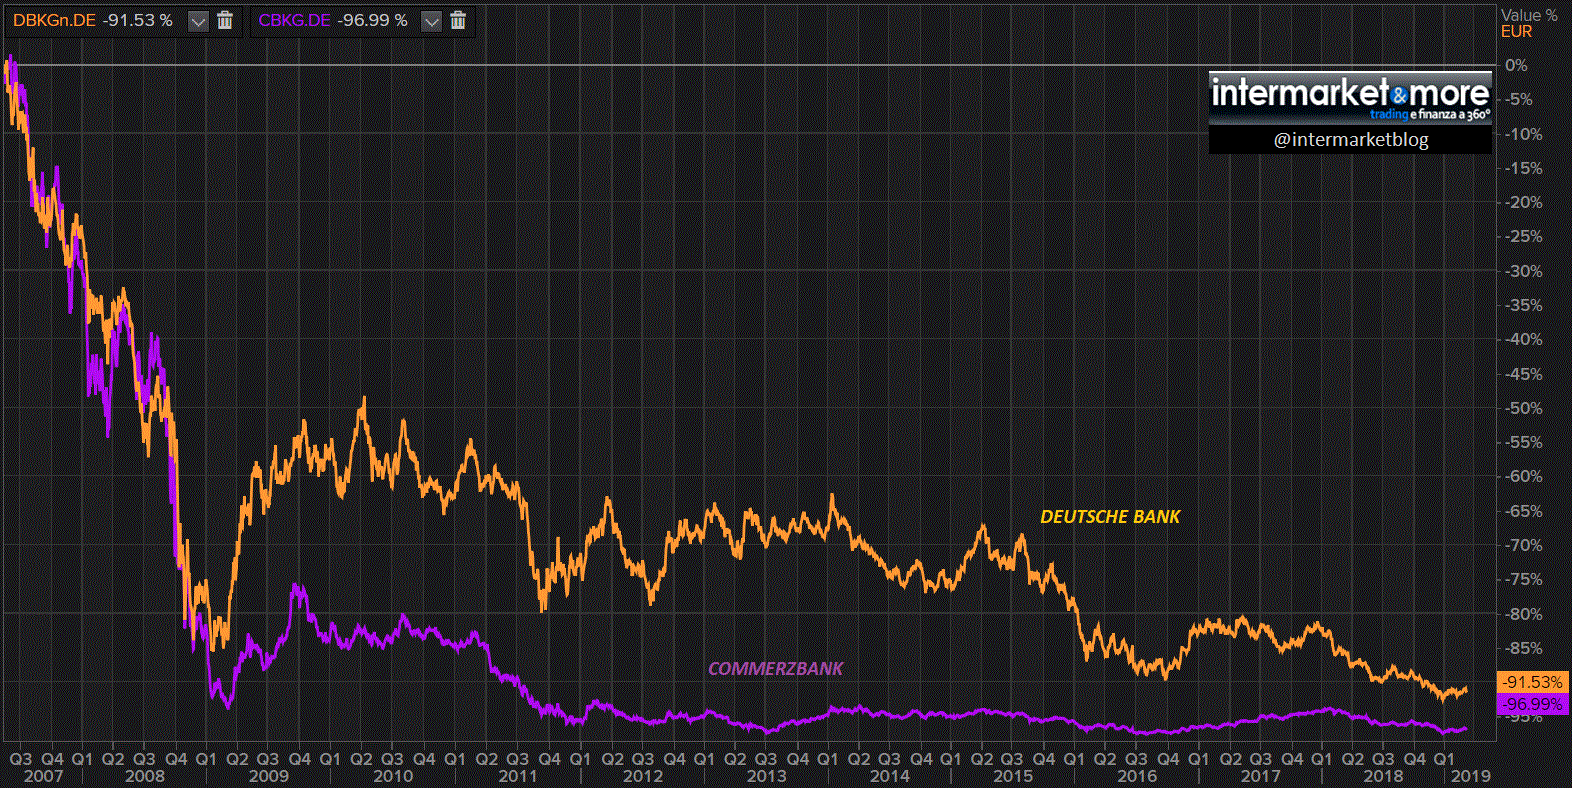
Beh, come tutti i matrimoni che si rispettano, la sposa si mette in tiro prima della cerimonia. Ma guardate qui sotto… Nemmeno un miracolo può cambiare le cose e una trimestrale miracolosamente (ed artificiosamente?) positiva può cambiare la realtà dei fatti…
Eccovi qui, dunque, il grafico che illustra l’eccellenza bancaria tedesca. Due banche che dal 2007 hanno fatto una fine semitragica. Perdite che superano ampiamente il 90%. E poi è tutto da dimostrare che l’unione, in questo caso, faccia la forza. Oppure rappresenta semplicemente una drammatica necessità per salvare il salvabile, cercando di limitare al massimo il sostegno pubblico. Tanto si sa, in questo caso il “too big to fail” è ovvio…
Fonte: qui

La verità sul TLTRO III edizione (by Draghi e BCE)

Come ben sapete, la BCE ha “regalato” al mercato una nuova boccata di ossigeno, con il suo TLTRO in versione numero 3.
Vorrei però focalizzarmi un attimo su quello che potrebbe essere il vero motivo per cui questo TLTRO è stato annunciato.
La risposta forse banale ma ovvia e che tutti vanno ripetendo, è la seguente: l’UE continua a frenare, occorre stimolare la crescita partendo dal mondo bancario, garantendo ad esso un sostegno importante, garantendo liquidità al sistema e comprimendo i tassi a zero per incentivare i finanziamenti.
Tutto vero, come è altrettanto vero che il tasso inflazione, oggi, è ben lontano dal 2%, famoso “tasso target” deciso dalla BCE, visto che attualmente è vicino all’1.2%.
Ma è altrettanto vero che, a conti fatti, lo stimolo generato dai precedenti TLTRO non è stato così determinante per l’economia reale. Anche perché, come dice giustamente l’amico John Ludd in alcuni illuminanti commenti in QUESTO POST, il TLTRO serve soprattutto alle banche e al mercato interbancario.
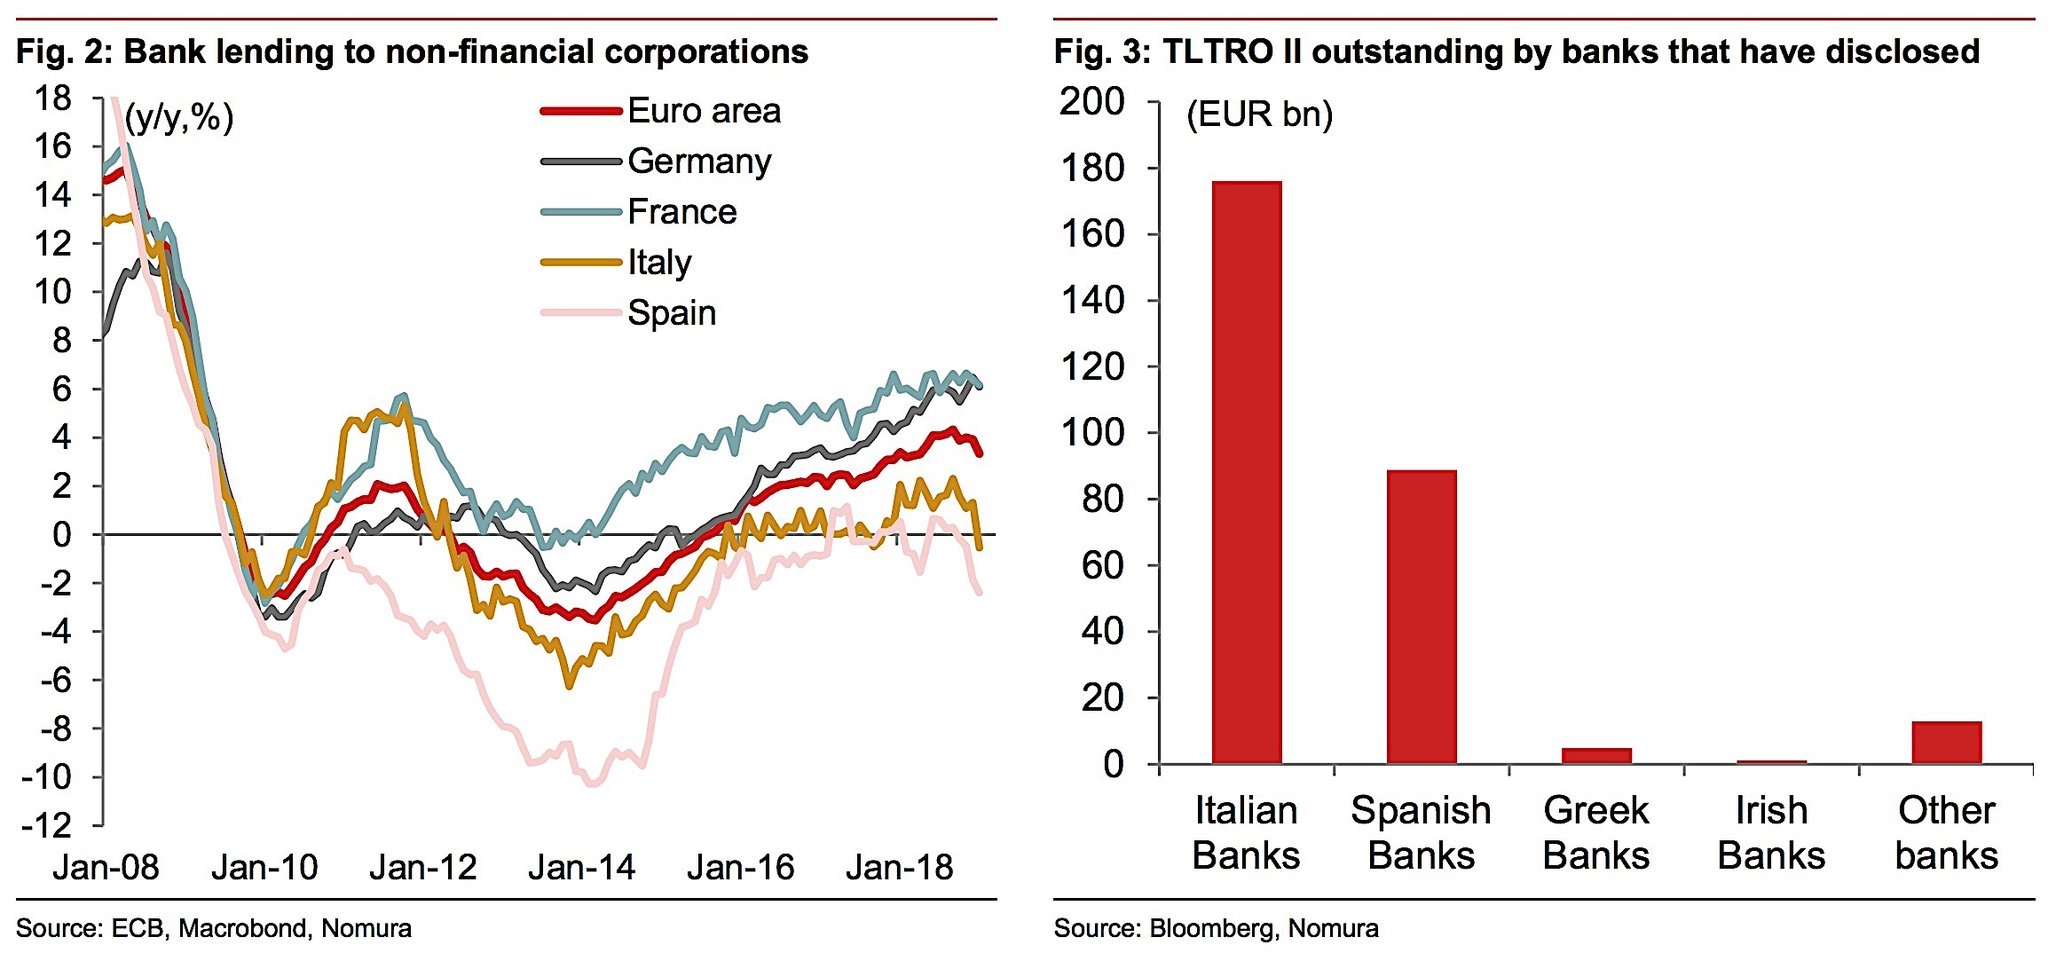
E, guarda caso, proprio alle banche italiane e spagnole che si ritrovano con i precedenti TLTRO in scadenza e che quindi o vengono rimborsati oppure rifinanziati con un nuovo TLTRO. E si tratta non proprio di bruscoletti ma di oltre 100 miliardi per le banche italiane e 75 per quelle spagnole.
Ma come ricorda correttamente il Sole24 Ore,  il TLTRO agisce come un sussidio per la banca, aumentando il margine di interesse. Ma funziona solo se c’è una domanda crescente di prestiti. Mentre in questo momento è vero il contrario. Infatti il precedente programma è stato utilizzato per quasi il 60% da banche italiane e spagnole per comprare titoli di Stato, lucrando il differenziale, senza aggravi sul capitale di vigilanza perché i titoli sono considerati privi di rischio. Basta guardare questo grafico che meglio spiega quanto vi ho illustrato.
Quindi fate attenzione. Il TLTRO non è un regalo, ma una necessità che è venuta fuori sempre per mantenere l’incolumità del sistema finanziario, soprattutto di due paesi come Italia e Spagna che facilmente potrebbero tornare sotto il mirino della speculazione, con effetto domino anche sugli altri paesi dell’Unione Europea. Una cosa che, quindi, fa paura a tutti i paesi membri, compresi quelli più solidi che, quindi, hanno votato all’unanimità a favore del nuovo TLTRO. Ma di certo non con grande entusiasmo.

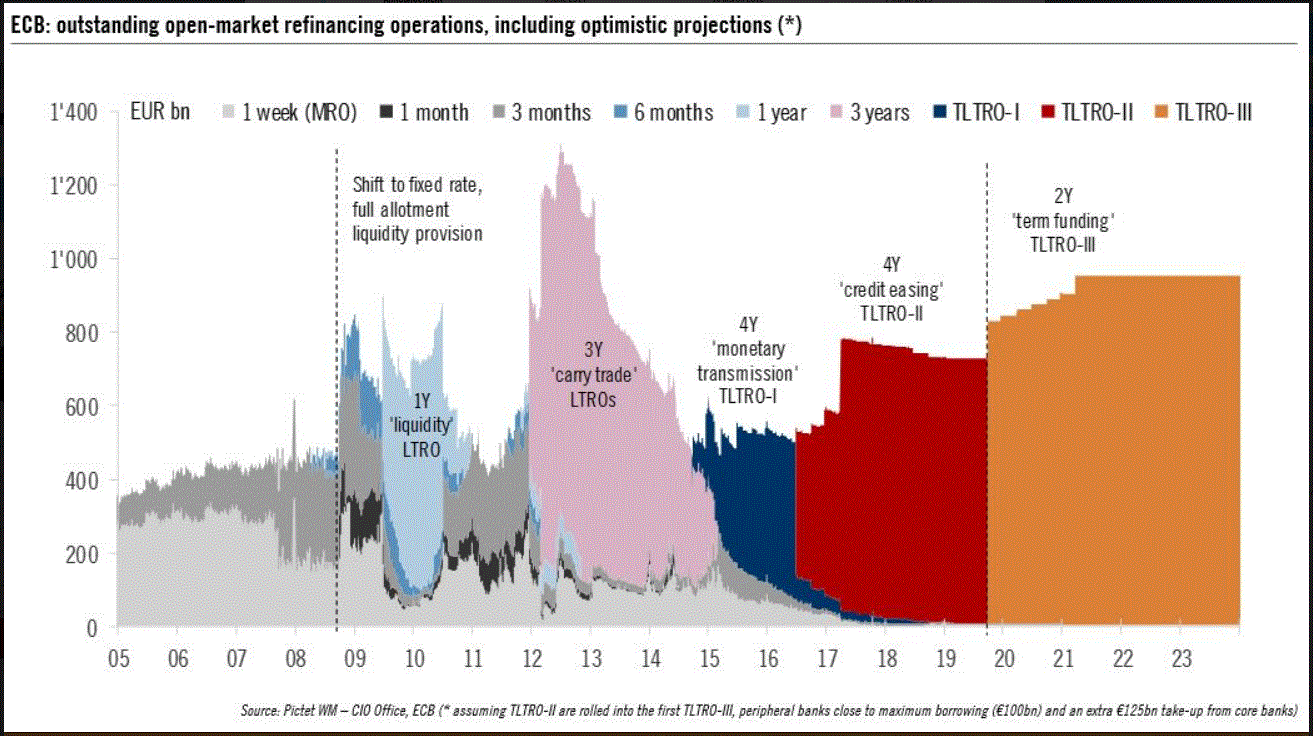
TLTRO: cronologia di un sostegno al sistema bancario

Ultima cosa: questo grafico illustra quanto potrebbe accadere. Il segnale è CHIARISSIMO: non si vuole lasciare l’interbancario e quindi le banche (italiane e spagnole) senza liquidità. E quindi, lo status quo (nelle migliori intenzioni) non deve cambiare. Di conseguenza, quando è che alzerà i tassi di interesse la BCE? Probabilmente molto tardi. MA non dimenticate che tutto questo è drammaticamente artificioso ma ben strutturato e sopratutto condiviso dal sistema in toto (FED, BOJ, governi ecc ecc.) E quindi, finchè regge e finchè non salta la baracca la festa (apparente) continua.
Fonte: qui