Visualizzazione post con etichetta BAIL-IN. Mostra tutti i post

venerdì 20 marzo 2020

"Il supporto alla liquidità non è abbastanza": perché le banche centrali non sono in grado di risolvere questa crisi


Qualcosa di strano è successo quando la Fed e tutte le altre banche centrali sono andate all in e hanno sparato un bazooka dopo l'altro nei giorni scorsi.
Niente. Per la prima volta dalla crisi finanziaria, forse in assoluto, i padroni dell'universo monetario hanno scatenato uno tsunami di liquidità e le attività a rischio hanno reagito a malapena.
Forse questo è solo l'inizio: in una nota dello stratega di Barclays Jeffrey Meli, scrive che mentre la Federal Reserve ha fornito liquidità abbondante e altre misure per sbloccare i bilanci, si può fare di più. Secondo Meli, ci sono ulteriori misure che potrebbero essere adottate sul fronte regolamentare per migliorare la distribuzione della liquidità, di cui l'importante sarebbe allentare i requisiti patrimoniali attraverso il coefficiente di leva finanziaria e una riduzione delle attività ponderate per il rischio per le famiglie e i prestiti alle imprese.
"La Fed ha fatto un passo in questa direzione con l'MMLF", eliminando esplicitamente il rischio del mercato monetario e gli oneri patrimoniali / patrimoniali sul sistema bancario, Meli ha aggiunto che "questo obiettivo è importante quando si valuta l'efficacia potenziale di nuovi programmi, per nella misura in cui rappresentano il trasferimento del rischio e la riduzione della liquidità riteniamo che saranno più efficaci ".
Tuttavia, anche questi passaggi probabilmente non sono sufficienti: " temiamo anche che il sostegno alla liquidità non sia sufficiente ", hanno scritto gli strateghi nella nota. Una potenziale soluzione sarebbe quella di concedere all'autorità di emergenza temporanea della Fed l'acquisto di una gamma più ampia di titoli municipali, nonché di debito e prestiti societari IG, qualcosa che probabilmente arriverà dopo la pubblicazione di Bernanke / Yellen di mercoledì.
Un'altra soluzione secondo l'analista di Barclays è il sostegno fiscale alle famiglie sotto forma di pagamenti diretti, riduzioni fiscali o detrazioni fiscali sui salari e assistenza diretta e garanzie sui prestiti alle industrie colpite da virus come le compagnie aeree. E con il terzo pacchetto fiscale ora in lavorazione, che si dice sia di circa $ 1,3 trilioni, anche questo probabilmente arriverà.
Ma sotto le giustificazioni e le spiegazioni razionali di ciò che la Fed può o non può fare, c'è un problema più generale: forse la Fed semplicemente non può risolvere una crisi come questa, in cui l'intero mondo si sta fermando, e dove trilioni di miliardi di flussi di cassa che sarebbero stati lì, semplicemente non lo faranno a causa della discontinuità senza precedenti negli affari.
Questo è il punto inquietante sollevato da George Saravelos di Deutsche Bank che scrive che, diversamente dalla crisi bancaria del 2007-08, oggi lo stress è guidato dall'aumento del rischio di insolvenza aziendale. Mentre l'economia globale si blocca, le banche accumulano dollari anticipando un maggiore fabbisogno di liquidità da parte delle aziende e preoccupate per le inadempienze aziendali. Questo, a sua volta, sta impedendo che i tagli dei tassi di interesse negli Stati Uniti vengano trasferiti al mercato FX, con il risultato di mosse da parrucchiere come il crollo multiplo del flash FX asiatico di mercoledì. In effetti, nonostante i tassi di taglio della Fed, la scorsa settimana il differenziale del tasso di interesse implicito nella valuta estera si è ampliato a favore del dollaro. Alcuni ulteriori dettagli di seguito:
Lo stress finanziario del dollaro è tornato. La libor a tre mesi del dollaro ha registrato un rialzo oggi nonostante il taglio dei tassi di interesse della Fed e la base delle valute incrociate si stia allargando. Cosa sta guidando la mossa? 
Nel 2007-08 era la paura del rischio di insolvenza della controparte tra le banche che ha portato le banche a rifiutare di prestare dollari. Questa volta, gli spread del credito bancario si stanno allargando molto meno rispetto alle società. Il mercato è più preoccupato per le società, non per i default bancari (grafico 2). Per estensione, la carenza di liquidità in dollari non è perché le banche hanno paura l'una dell'altra, ma perché sono preoccupate per i loro clienti(ovvero del crollo del sottostante, cioè dell'economia produttiva!).
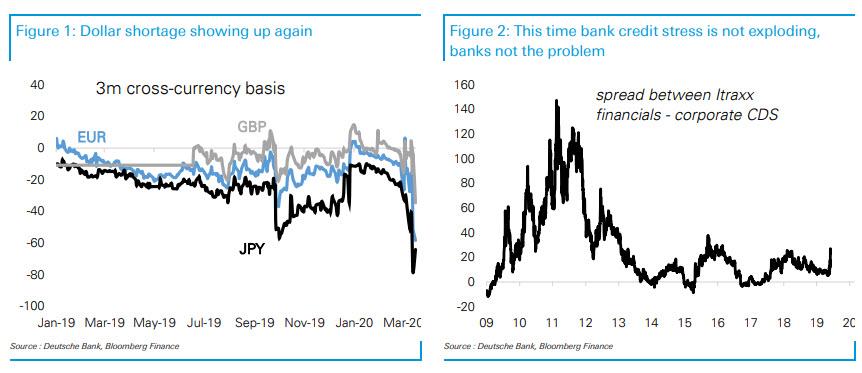
Tutto questo va bene a quello che abbiamo detto durante il fine settimana quando abbiamo discusso della richiesta di margine globale di $ 12 trilioni di dollari .
Affrontando questo punto, Saravellos scrive di essere preoccupato che risolvere questa carenza di dollari possa essere più difficile di quanto pensino i politici. Ed ecco il problema da 64 trilioni di dollari, così ben definito dallo stratega FX: la fonte dello stress di liquidità sono le società e le persone "reali", ma le banche centrali hanno solo linee di finanziamento con le banche .
Quindi, come può essere riparata la carenza di dollari: dopo tutto la Fed ha già lanciato il "lavandino della cucina" al problema e il dollaro continua a salire?  
Bene, nel 2007-08 lo stress finanziario era più acuto, ma perversamente era anche più facile da risolvere in quanto era molto più focalizzato e concentrato poiché le carenze avevano origine all'interno delle banche stesse - fintanto che le banche erano in grado di accedere alla liquidità o ricevere il governo garantisce che la tensione immediata è stata risolta. Questa volta la sfida è molto più profonda: la carenza di dollari sta emanando dall'economia reale mentre le società si trovano ad affrontare un'immediata crisi di liquidità.
Nel frattempo, con il crollo delle attività di rischio e con il peggioramento della crisi di finanziamento, le banche sono trascinate in un circuito di feedback negativo poiché la loro disponibilità a prestare prestiti sta diminuendo a causa dell'aumento del rischio di insolvenza. Peggio ancora, la moratoria del debito, come alcuni hanno suggerito, non aiuterà a migliorare la liquidità. Le banche centrali e i governi dovranno intervenire per garantire l'affidabilità creditizia delle imprese se si vuole ripristinare la liquidità.
A dire il vero, l'enorme nuovo QE annunciato dalla Fed domenica contribuirà ad aumentare la liquidità in dollari nel sistema finanziario globale. Ma il denaro deve fluire verso l'economia reale. Il Term Asset Lending Facility (TALF) del 2008 è un esempio di meccanismo di finanziamento garantito dal governo, ma la sua dimensione era ridotta e adattata a pool di prestiti standardizzati di titoli garantiti da attività.
La portata della sfida questa volta è molto più immensa e, come avverte Saravelos, "potrebbe essere più difficile del 2008." Invece, e come ha scritto Zoltan Pozsar all'inizio di questa settimana, "i governi potrebbero dover intervenire per garantire direttamente la fornitura di liquidità a migliaia di società e persino persone " .
Con i mercati apparentemente infranti irreparabili, con ogni giorno che la normalizzazione non riesce ad arrivare significa un giorno in più che l'economia globale perde il caos della crisi globale e ogni singolo intervento della banca centrale finora non riesce a ripristinare la fiducia, in un modo o un altro ci arriveremo. E il modo più veloce in cui arriveremo è che le azioni si schiantino "di più" (perché non c'è niente di più "stimolante" per i politici a fare finalmente il loro lavoro che guardare un esercito arrabbiato di armati di forcone (o scegliere qualsiasi altra arma) che la gente ottiene più grande con ogni percentuale che perde il mercato azionario.
L'unica domanda è quanto "di più " .

Fonte: qui

P.S. C'E' IL CROLLO DELL'OFFERTA PER LA MANCANZA DI PRODUZIONE. MANCANDO LA BASE DELL'ECONOMIA, OVVERO DISATTIVANDO IL PROCESSO(LA PRODUZIONE) DI CREAZIONE DELLA RICCHEZZA, TUTTO IL RESTO SPROFONDA ED INIETTARE PIU' DENARO, NON SERVE A NULLA, SOLO A RIDURNE A ZERO IL SUO VALORE.

E' IL RESET FINANZIARIO ED ECONOMICO GLOBALE!

lunedì 19 dicembre 2016

Mps, che differenza c’è tra bail-in e burden sharing

Che cosa sta succedendo al Monte dei Paschi di Siena?

Dare una risposta non è facile. Dopo le recenti indiscrezioni circa il “no” della Banca centrale europea alla richiesta di proroga dell’operazione di salvataggio dal 31 dicembre al 20 gennaio, le più svariate ipotesi si sono succedute, mentre 

Paolo Gentiloni ha ricevuto dal capo dello Stato, Sergio Mattarella, l’incarico di formare il nuovo governo. Vediamone alcune.


L’IMPASSE
Se effettivamente la divisione di vigilanza della Bce, guidata da Danièle Nouy, ha detto “no” alla proroga, il piano di salvataggio di Mps rischia di essere messo pesantemente in discussione. E questo perché fin da subito si era capito che chiedere sul mercato 4 miliardi ad azionisti vecchi e nuovi è un azzardo. Dall’offerta di riacquisto delle obbligazioni subordinate, invece, è arrivato “appena” 1 miliardo che consente di ridimensionare l’aumento da 5 a 4 miliardi ma che certamente non risolve i problemi. La richiesta di una proroga alla Bce è quindi legata alla possibilità che in mancanza di un po’ di tempo in più (sebbene 20 giorni siano comunque pochi) l’impianto del salvataggio, che passa anche per la vendita di un maxi pacchetto di sofferenze, possa saltare

L’IPOTESI BAIL-IN
In questo contesto, dunque, che si fa? In un recente comunicato stampa dove presentava l’operazione di riacquisto delle obbligazioni subordinate, con obbligo di reinvestimento in azioni di nuova emissione, Mps scriveva nero su bianco che in mancanza del piano di salvataggio il rischio concreto è che scatti il bail-in, cioè la risoluzione della banca senese con le nuove regole in vigore dallo scorso gennaio. Che prevedono, in caso di crisi di un istituto di credito, la riduzione del valore nominale (e nel peggiore dei casi il vero e proprio azzeramento), nell’ordine, delle azioni, delle obbligazioni subordinate, dei bond ordinari (a patto che non siano garantiti) e dei depositi di importo superiore ai 100 mila euro.


L’INTERVENTO PUBBLICO
In questi giorni, sta tuttavia sempre di più crescendo l’ipotesi di un qualche tipo di intervento pubblico per evitare l’adozione di un bail-in vero e proprio, i cui effetti potrebbero rivelarsi sconvolgenti per tutto il sistema bancario italiano. Il timore è che si generi una crisi di fiducia che si propaghi all’intero settore del credito. Da qui appunto l’ipotesi di un paracadute pubblico, che per ovvie ragioni però risulta tanto più difficile da aprire in una fase di mancanza di fiducia verso il governo, come quella attuale. Secondo indiscrezioni, la strada dovrebbe essere quella di un decreto legge che formalizzi la ricapitalizzazione cosiddetta “precauzionale”, che prevede un intervento statale (per esempio in qualità iniziale di garante dell’aumento di capitale) dopo la penalizzazione di azionisti e obbligazionisti subordinati, i quali potrebbero anche subire la conversione obbligatoria.


IL BURDEN SHARING
E’ quest’ultimo il caso del cosiddetto “burden sharing”, che penalizza appunto azionisti e obbligazionisti subordinati e che è stato applicato nel novembre del 2015 con il salvataggio delle quattro banche Etruria, Marche, Cariferrara e Carichieti. Quindi, in caso di dissesto di una banca, con il burden sharing, prima del coinvolgimento di fondi pubblici, viene attuata la riduzione del valore nominale delle azioni e delle obbligazioni subordinate (o la conversione in capitale di queste ultime). Il bail-in, invece, prima del coinvolgimento del Fondo di risoluzione (o più in generale dei fondi pubblici), prevede la riduzione del valore nominale non solo delle azioni e delle obbligazioni subordinate, ma anche dei titoli di debito più senior, quali le obbligazioni ordinarie e i depositi di importo superiore ai 100 mila euro.


L’ALTERNATIVA AL DECRETO
Secondo Il Sole 24 ore dell’11 dicembre, si potrebbe prevedere un intervento pubblico anche senza adottare un decreto legge, cosa non particolarmente semplice in questa fase politica. Scrive Isabella Bufacchi: “In aggiunta al decreto legge, che è uno strumento “pesante” nei tempi e nei contenuti, i tecnici che studiano tutte le variabili in campo stanno considerando anche l’opportunità di poter ricorrere a un provvedimento “snello”, nel momento in cui servisse un impegno del Tesoro a intervenire con l’acquisto di strumenti di capitale della banca o con un’iniezione di fondi propri”. E ancora: “Il Tesoro potrebbe e dovrebbe essere in grado di varare alla svelta un provvedimento diverso dal decreto legge che si limiti a confermare la capacità e la volontà dello Stato italiano di intervenire nell’aumento di capitale del Monte, nell’ambito della direttiva e delle norme europee esistenti: senza mettere nero su bianco l’importo dell’impegno che sarebbe poi blindato in un decreto legge con approvazione in Parlamento”. Si vedrà, ma quel che appare certo è che l’intervento pubblico su Mps sembra ormai sempre più vicino.


Federico Fornaro

domenica 18 settembre 2016

Il golpe in atto in Italia

Siamo in pieno 1992, nella versione 2.0, e nemmeno ce ne accorgiamo. 

È in atto un golpe da parte di soggetti finanziari esteri e istituzioni europee

Mi sono sbagliato e di grosso. E, per questo, vi chiedo scusa. Ho ritenuto Matteo Renzi più intelligente di quello che in realtà è: non sta facendo nessun giochino con la Consulta per tirare in lungo la data del referendum. E questo non perché non ci siano un interesse strategico e un'agenda nascosta dietro alla consultazione, ma perché, come diceva Rino Formica in un'intervista su queste pagine la scorsa settimana, il fenomeno di Rignano sta governando per conto terzi, è soltanto un prestanome per interessi più grandi. 

Da giovedì sappiamo che la data del referendum verrà decisa nel Consiglio dei ministri del 26 settembre prossimo e se volete vi dico già quale sarà: domenica 4 dicembre. Casualmente la stessa data in cui gli austriaci torneranno alle urne per scegliere il proprio presidente della Repubblica nel turno di ballottaggio, dopo che uno strano incidente con la colla delle buste per il voto postale ha fatto slittare in avanti la data originaria del 2 ottobre. 

È una strategia decisa ai piani alti, non credete alle coincidenze. 

Come lo so? Semplice, basta guardare l'andamento di ieri di Piazza Affari. 

All'ora di pranzo, il listino milanese era l'unico in negativo di tutta Europa e non di poco, visto che perdeva il 2% e a trascinare al ribasso il mercato italiano erano, guarda caso, soprattutto i titoli bancari. Certo, il comparto era in rosso in tutta Europa in scia alle forti vendite su Deutsche Bank (-7% a Francoforte) dopo la notizia che il Dipartimento di Giustizia americano ha proposto all'istituto tedesco di pagare 14 miliardi di dollari per chiudere l'indagine sui mutui subprime, ma un tonfo come quello milanese aveva altre spiegazioni. 

Quali? A pesare era anche l'atteggiamento difensivo degli investitori nei confronti dell'Italia in vista del referendum: "Mancano gli operatori esteri che possono fare la differenza in termini di volumi", ha dichiarato Claudia Segre, presidente della Global Thinking Foundation, all'agenzia MF-Dowjones. A detta dell'esperta, "c'è bisogno della percezione che la variabile politica sia sotto controllo. È chiaro che in questi momenti di smarrimento la speculazione trova terreno fertile per cercare di forzare i livelli tecnici". 

Guarda caso, ultimamente ci sono stati report di alcune importanti case d'affari che hanno messo in guardia gli investitori in vista del referendum italiano, un tema che ha anche allargato lo spread Btp/Bund, ora a quota 132 punti base.

Sul listino milanese soffriva Mps. tanto che nell'intraday l'azione ha aggiornato il minimo storico a quota 0,2054 euro, in scia alle indiscrezioni stando alle quali l'aumento di capitale dovrebbe essere eseguito senza il diritto d'opzione a favore degli attuali azionisti, i quali non sembrano tanto propensi ad aderire alla terza ricapitalizzazione in tre anni: si tratterebbe, quindi, di un collocamento privato. 

Capito perché si sono dovuti fare fuori, con procedura che definire irrituale è un eufemismo, prima Viola e poi Tononi dal board? 

La legge la impone JP Morgan, mica Siena e Roma. 

Inoltre, l'operazione dovrebbe prevedere anche la conversione di una parte dei bond in azioni. 

"Lo schema di ricapitalizzazione suggerito sembra piuttosto credibile, vista la difficoltà di raccogliere nuove risorse dall'azionariato corrente", sottolineano gli analisti di Icbpi, a detta dei quali, però, "la dimensione del rafforzamento patrimoniale rimane comunque sconosciuta, dato che la valutazione dell'ammontare dei non-performing loans che dovrà essere ceduto non è stata ancora completata, cosa che dipenderà dal valore attuale netto ottenibile dalla vendita. In ogni caso, nuove transazioni avranno effetti molto diluitivi sul capitale, elemento che a nostro parere è riflesso nella debolezza del prezzo dell'azione". 

Preparatevi, perché da qui a dicembre giornate borsistiche simili saranno la norma. 

Hanno bisogno di spaventare la gente, devono instillare il dubbio che il voto per il "no" sia un voto a favore del baratro, devono prospettare cavallette e piaghe d'Egitto, esattamente lo storytelling utilizzato prima del referendum sul Brexit. 

Peccato che gli italiani non abbiano il sangue freddo e gli attributi dei britannici: vedrete cosa succederà da qui al 4 dicembre. 

Passerà lo scandalo del pensionamento anticipato previa accensione del mutuo in banca, passerà qualsiasi porcheria di intervento sul comparto bancario, passeranno tagli indiscriminati per evitare che scattino le clausole di salvaguardia della scorsa Legge di stabilità, si metterà mano alla legge elettorale, visto che è stata fatta sull'onda del 40% del Pd alle europee del 2014, ma, oggi come oggi, vedrebbe favoriti i Cinque Stelle con il premio di maggioranza. 

Si ricollocheranno migranti ovunque, si opererà in spregio di qualsiasi normativa o buon senso in nome dell'emergenza finanziaria, la quale sarà debitamente amplificata dai cani di Pavlov dell'informazione filo-governativa con servizi e articoli ad altissimo tasso ansiogeno. 

Siamo in pieno nella versione 2.0 del 1992 e nemmeno ce ne accorgiamo, è in atto un golpe da parte di soggetti finanziari esteri e istituzioni europee e noi stiamo qui a vedere se la Raggi trova o meno l'assessore: siamo ormai assuefatti ai soprusi. 

E state certi che l'allarme terrorismo giocherà la sua parte: in Germania e Francia sono ormai allo stato di emergenza, addirittura Berlino ha annunciato una grande esercitazione congiunta di esercito e polizia a gennaio del prossimo anno, il tutto nell'ipotesi che i soldati siano dislocati nelle strade in supporto all'antiterrorismo. Siamo allo stato d'assedio: l'altro giorno a Parigi ci sono stati ancora scontri al termine dell'ennesimo (13mo) corteo contro la legge sul lavoro ma i numeri della piazza erano risibili rispetto a quelli registrati nelle manifestazioni prima dell'estate. 

Il perché è preso detto; la strage di Nizza ha portato alla proroga fino all'anno prossimo dello stato di emergenza e Hollande ha poteri assoluti su tutto, la gente comincia ad aver paura di protestare. 

Paradossi del nostro tempo: apriamo le porte a chiunque, nonostante gli allarmi degli analisti di intelligence, ma al contempo militarizziamo le nostre società per paura e prevenzione.

Non vi pare un controsenso? 

Ma non lo è, perché elites politiche così scadenti servono a questo, a fare il lavoro sporco per conto terzi: chi credete che comandi in Europa, forse Superciuk Juncker? 

Per carità, quello va bene per dire quattro idiozie a Strasburgo nella giornata di apertura dei lavori, le cose serie vengono decise altrove. 

Alla Bce, prima di tutto e nei comitati d'affari che gravitano attorno alle grandi corporations: Bayer ha appena comprato Monsanto per 66 miliardi di euro, pensate che dagli Usa non arrivino ritorsioni? 


Abbiamo multato Apple, loro multano Deutsche Bank: siamo in guerra e nemmeno lo sappiamo, stiamo qui placidi a sentirci dire dai telegiornali che Carlo Azeglio Ciampi è stato il presidente del ritrovato orgoglio nazionale. Per carità di Patria e rispetto della morte, evito di dire cosa penso, ma immagino lo possiate intuire. 

Sarà autunno caldo. E, questa volta, davvero. 


Fonte: qui

domenica 11 settembre 2016

Tornano il bail-in e il furto delle pensioni

Nuovi sviluppi in Italia e Germania confermano l’intenzione delle élite dominanti in Europa di saccheggiare la popolazione per salvare la bisca finanziaria. 

In Italia, il bail-in è rientrato dalla finestra dopo essere stato apparentemente evitato nel caso del Monte dei Paschi di Siena. 

Ricordiamo che poche ore prima della pubblicazione dei risultati degli stress test, il 30 luglio scorso, era stato concluso l’accordo per salvare l’unica banca che sarebbe stata bocciata, MPS. 

L’accordo prevedeva la cessione delle sofferenze al prezzo scontatissimo di 30 centesimi per un euro, al fondo Atlante che le avrebbe cartolarizzate e vendute sul “mercato” con garanzia statale. In cambio, un consorzio di banche internazionali, composto da Mediobanca, JP Morgan, Goldman Sachs, Santander, Citi, Crédit Suisse, Deutsche Bank e Bank of America Merrill Lynch. si era impegnato a sottoscrivere un aumento di capitale di cinque miliardi. 

Ma il 30 agosto, l’AD di MPS Fabrizio Viola ha proposto al Consiglio d’amministrazione della banca un cambiamento per ridurre l’esborso dei disinteressati investitori. Concretamente, egli ha proposto il bail-in di tre miliardi di obbligazioni subordinate in mano a istituzioni e risparmiatori. 

Le obbligazioni dovrebbero essere convertite in azioni, così riducendo la sottoscrizione per il consorzio. 

Ma l’aumento di capitale è superiore al previsto: secondo Viola la banca avrebbe bisogno di soli tre miliardi, che aggiunti ai tre dei bond convertiti in azioni, fa un totale di sei miliardi. 

In Germania, il sottosegretario alle Finanze Jens Spahn (nella foto) – un tipetto il cui sguardo allucinato lo fa sembrare il gemello separato alla nascita del “mostro del Circeo” – ha proposto di investire i fondi delle pensioni statali, che tradizionalmente vengono investiti in modo prudente, come i titoli di stato, nel mercato azionario. 

In un’intervista al Sueddeutsche Zeitung del 22 agosto, Spahn ha dichiarato: “Laddove sia possibile, dobbiamo ridurre le garanzie a favore di maggiori possibilità di guadagno”, e “dovremmo investire in modo più scaltro il denaro che non verrà usato nei prossimi dodici mesi”. 

La domenica successiva, Spahn è stato promosso “Cancelliere in attesa” dal quotidiano britannico The Guardian. Spahn è certamente ben visto dai mercati finanziari come possibile successore a Merkel, ora che si è aperta la lotta di successione dopo la cocente sconfitta della CDU nelle elezioni dello stato del Mecklenburg-Vorpommern. Spahn ha già iniziato la rincorsa a destra del partito AfD sul tema dell’immigrazione. 

Fonte: qui

martedì 10 maggio 2016

FONDO INTERBANCARIO TUTELA DEPOSITI … INESISTENTE!

panico-banca-122690

Noi, negli ultimi anni, abbiamo più volte suggerito di usare razionalità e pragmatismo di fronte alle notizie che quotidianamente i media tradizionali offrono, soprattutto a proposito della leggenda metropolitana secondo la quale i depositi bancari sotto i 100.000 euro sono assicurati…

La notizia dell’ultima ora è la seguente, la domanda è… per quale motivo il presidente del Fondo lancia solo ora un simile allarme?

Maccarone ha detto di non poter fare stime su quanto verrà richiesto al Fondo per questa finalità, limitandosi a ricordare che l’outstanding dei bond subordinati venduti al retail era di circa 320 milioni di euro.
“Sul piano prospettico la situazione non è certamente incoraggiante. Oggi questa interpretazione della Commissione (sull’utilizzo dei fondi di garanzia dei depositi) corre il rischio di diventare norma”.

Ora con il bail-in in vigore, Maccarone ha detto che c’è la prospettiva concreta che la crisi di una banca si risolva con la sua liquidazione.

“Non credo che il nostro sistema economico e civile sia pronto… Nel caso di una banca in liquidazione non verrebbero pagati i depositanti”, ha spiegato.

Il fondo sarà alimentato con contribuzioni ex-ante ma non può lavorare, come in passato, per prevenire una crisi bancaria.
“Stiamo studiando la possibilità di irrobustire il meccanismo volontario per rendere possibili interventi preventivi”.

“Ora nel fondo volontario ci sono 300 milioni, sono pochi, non ci si fa granché”, ha detto.

La ragione di creare anche un fondo volontario, ha spiegato il presidente del Fondo di garanzia, è che “oggi non si può ripetere lo schema delle quattro banche. Se la banca è ‘likely to fail’ e non si trova una soluzione rapidamente, la strada è o la risoluzione o la liquidazione coatta. E non voglio pensare a una soluzione che colpisca i depositanti”.
(Stefano Bernabei)

In giro si mormora che il “bailin” in Italia sia inevitabile…

(…)  Il governatore della Banca d’Italia non ha gradito – definendole “politicamente molto scorrette” – le dichiarazioni al Corriere della Sera di Elke König, economista, presidente del Single Resolution Board (Srb) – l’autorità europea di risoluzione unica e secondo pilastro dell’Unione bancaria – che aveva ribadito la contrarietà agli aiuti di Roma alle banche italiane ricordando come la Germania abbia sì aiutato le banche tedesche, ma quando era concesso. “Gorbaciov una volta disse: chi arriva tardi viene punito dalla storia. Onestamente l’Italia ha attraversato la prima e seconda ondata della crisi senza interferire con le sue banche”. (HuffingtonPost)
Due premesse!

La prima è che la signora ha ragione, solo degli idioti potevano sottoscrivere la regola del “bail-in” e farla approvare in Parlamento di nascosto quest’estate mentre gli italiani erano al mare, ma soprattutto loro sono stati più furbi.

La seconda è che è vero che Gorbaciov disse che chi arriva tardi viene punito dalla storia, ma suggerisco agli amici tedeschi di ricordare che anche chi insiste con i trucchi e la voglia di EGEMONIA sugli altri viene punito dalla storia, a meno che non abbiano la memoria corta …
”  Il governatore ha fatto notare che la natura particolare del settore bancario e l’obiettivo di stabilità finanziaria dovrebbero richiedere un approccio più strutturato da parte della Commissione europea in tema di concorrenza e aiuti di stato. Le norme invece prevedono che ogni intervento pubblico faccia scattare la procedura. In questo modo prevale l’obiettivo delle politiche su concorrenza e aiuti di stato rispetto all’obiettivo di salvaguardia della stabilità finanziaria. “In altri termini – ha detto Visco – non è preso nella giusta considerazione il fatto che la stabilità finanziaria è di vitale importanza per l’economia reale”.
Visco usa un’espressione sibillina per far comprendere quanto pericoloso sia il tema bancario: “Se fallisce un supermercato, lo chiudi e un altro apre. Se fallisce una banca, è molto improbabile che ne apra un’altra, è più probabile che quella accanto cominci ad avere problemi”. Le conseguenze di uno squilibrio dei mercati “possono essere piuttosto gravi” e per questo a volte occorre agire velocemente: “nel caso delle banche, questo richiede la possibilità di ricorrere a una rete di protezione pubblica e, in un’Unione come la nostra, anche a una sovranazionale in presenza di rischi sistemici e di contagio”.

Ma tu guarda in parole povere si parla di SOVRANITA’ e poter NAZIONALIZZARE una banca sistemica, apertamente, anche se è inutile dirlo con il senno di poi e usare belle metafore per quanto giuste siano.

Se io fossi stato il governatore della Banca d’Italia lo avrei dichiarato pubblicamente prima in questi anni e sarei andato ovunque in televisione e sui giornali ad esprimere la mia contrarietà soprattutto avrei convinto il Governo a non firmare.
Non era politicamente possibile? Non diciamo fesserie, preparatevi allora alla prossima tempesta perfetta.
Andrea Mazzalai
Fonte: qui

martedì 3 maggio 2016

Il caso Weidmann e gli attacchi all’Italia: le nostre elites(bacate) ora reagiscono capendo che lo scopo è annientarci.

18941Non vinceremo, ci vogliono i capaci (e non i raccomandati e i teleimbonitori) per difendere il Paese

Abbiamo scritto ripetutamente ben spiegando lo scopo dei nostri partners franco-tedeschi in Europa: nelle more della crisi peggiore dal ’29, ben peggiore del ’29 in forza del debito pubblico oggi immensamente più alto, questa Europa conserva la radice dell’infamia che fu alla base della II guerra mondiale quando le truppe tedesche “d’esportazione” (Waffen SS) combattevano per l’Europa, per conquistare assieme l’Europa. E conquistando – per convenienza – anche i cuori dei francesi socialisti inclusi nella “missione europea”, come ben ebbe a spiegare Robert O. Paxton.

La differenza tra paesi periferici e corpo centrale, Francia e Germania in testa, ieri come oggi sta nella relativamente semplice destabilizzazione dei paesi ai margini del continente oltre che nella necessità di impossessarsi degli attivi altrui per sopravvivere quanto più possibile durante questa durissima crisi: lo strumento è mantenere la magia dell’euro, ossia quella moneta a cui avrebbero voluto tendere i nonni dei governanti teutonici attuali con lo scopo, molto moderno, di sfruttare la presenza degli stessi paesi deboli nella moneta unica al fine di indebolirla permettendo alle industrie da esportazione germaniche di far leva su una valuta molto più svalutata di quello che sarebbe il marco tedesco.

Il resto viene di conseguenza.

Oggi l’Europa franco-tedesca ha paura…

…direi anzi terrore di perdere l’euro, una moneta che non ha più senso ormai per il continente ma ne ha moltissimo per alcuni paesi soprattutto germanofoni.

Infatti per qualcuno (a Berlino) lo scopo oggi non è più fare il bene europeo ma, come ha ben spiegato il filo-anglosassone Draghi nel suo ultimo speech ufficiale alla BCE, si tratta invece di fare gli interessi del continente anche sfidando la Germania che vorrebbe decisioni strategiche ed economiche utili esclusivamente a se stessa ed ai suoi sodali. Da qui la necessità di annichilire i soggetti che possono rappresentare una minaccia e l’Italia è decisamente il paese più pericoloso per la creatura franco-tedesca, per un sacco di motivi: il Belpaese è ricco e con un debito pubblico enorme – ossia potrebbe uscire dalla moneta unica pagando il debito estero e parimenti ricattare i poteri centrali facendo leva sul proprio fardello pubblico da riconvertire in nuove lire -, è il paese più candidamente filo anglosassone in Europa, è militarmente parte integrante della difesa USA, ha contatti, relazioni, simpatie, ha una posizione geostrategica eccezionale.

Da qui la spiegazione sulla vessatorietà asimmetrica del piano Verstager e del Balz report [per limitare la detenzione di bond nazionali delle banche locali a danno soprattutto italiano], della legge sul bail in [con salvataggi bancari permessi a mezza Europa in passato ma oggi non a quell’Italia che nel post sub-prime aveva contribuito a salvare i sistemi bancari altrui con decine di miliardi di euro], dell’austerità non solo inutile ma anche dannosa per i periferici, dell’Austria che blocca il Brennero da sud e quindi le merci italiane verso nord [dimenticandosi che da Tarvisio arrivano più rifugiati in direzione Italia di quelli che Vienna lamenta nella direzione opposta]: questi sono tutti esempi/strumenti asimmetrici per fiaccare gli avversari in Europa contrari all’egemonia franco-tedesca.

La fretta di chi guadagna dall’euro

Oggi il problema per i franco-tedeschi interessati con le loro azioni “asimmetriche”, notate bene, a fare il bene delle loro genti a scapito delle altre popolazioni EU sta a Washington: l’amico Obama se ne sta andando e H. Clinton molto probabilmente è già fuori gioco, la morte di Justice A. Scalia non farà altro che rendere i magistrati giudicanti sul caso delle mail da ex Segretario di Stato di H. Clinton assai rigorosi fino a spingersi a considerare la possibilità di una indagine ufficiale dell’FBI anche con una eventuale condanna per spergiuro, pena mediaticamente pesantissima in USA anche se non comminata, soprattutto per un futuro presidente.

Dunque, Weidmann che viene a Roma a criticare ed anzi a minacciare l’Italia** è semplicemente una pedina in questo grande schema, lo scopo è annientare gli avversari di questa Europa a trazione franco-tedesca PRIMA della nuova presidenza USA che se Repubblicana cambierebbe totalmente le carte in tavola.

In tutto questo Roma fortunatamente NON è sola, sta nella stessa barca di Londra interessata non meno dei paesi mediterranei a spezzare il giogo austero targato Germania con supporto francese, da qui il Brexit. Or dunque lato germanico bisogna finalizzare l’attacco prima del Novembre prossimo in un contesto in cui la corrente ministrazione USA pur cooperativa con il dominus EU per la soluzione di problemi economici contingenti NON si vuole sporcare le mani annichilendo quel che resta dell’opposizione europea all’asse – memento, i problemi per la casa automobilistica VW sono stati risolti negli incontri di Hannover della scorsa settimana, saranno multe salate ma non salatissime, si possono ricomprare i bonds e le azioni dell’auto del popolo! –.

FireShot Screen Capture #281 - 'Economia - Draghi_ “La mia nazionalità appassiona solo i media tedeschi” I l'Unità TV' - www_unita_tv_focus_draghi-la-mia-nazionalita-appassiona-solo-i-media-tedeschDa qui Weidmann a Roma per cercare di dinamitare l’opposizione italiana all’austerità ad esclusivo vantaggio franco-tedesco, Weidmann NON invitato dagli italiani ma con un viaggio organizzato dal proprio ambasciatore a Roma, della serie se la cantano e se la suonano.

Da qui le parole di Draghi secondo cui “la mia nazionalità (italiana) appassiona solo i media tedeschi”… In tutto questo vi prego di essere freddi e capire che Weidmann a Roma è più un sintomo di debolezza che di forza, direi anzi di disperazione.

La “recente” reazione delle nostre elites all’attacco tedesco

Le nostre elites – che elites! – dopo aver avallato la defenestrazione di Berlusconi e soprattutto l’ascesa di Monti ad assoluto svantaggio italico, dopo oltre 4 anni si svegliano e scoprono come d’incanto che questa Europa austera non è interessata al bene comune ma nel lungo termine solo ad annichilire il Belpaese per propri interessi asimmetrici, direi anzi per far sopravvivere il benessere selettivo di alcuni paesi dominanti ma strutturalmente nei guai, Francia e Germania in testa, a scapito di altri, meglio se ricchi e presuntuosi.

E quindi le nostre elites hanno finalmente realizzato che anche le loro ricchezze private sono in pericolo!

sole24ore_fate-prestoPrendiamo l’intervento di Roberto Napoletano di ieri sul Il Sole 24 Ore, “Loro e Noi”: giustissimo intervento, peccato che arrivi da un soggetto che ieri avallava il sacco d’Italia figlio del golpe del 2011, un vero golpe, ve lo ricordate l’articolo “Fate Presto” del 10 Novembre 2011? Da rileggere. Le nostre elites prima permettono che ci attacchino e che quasi ci sfondino ed ora che han capito che alla lunga ci perderanno anche loro – privatamente – iniziano a starnazzare… Oche! O meglio, capponi (di Renzo).

Purtroppo non ce la faremo

Per combattere alla pari con coloro che – forti, possenti ed ingombranti – per sopravvivere loro stessi sono necessariamente interessati ad annichilire i paesi periferici soprattutto se ricchi – in particolare l’Italia – bisogna essere preparati, bisogna usare tutte le armi a nostra disposizione. Ossia, i migliori talenti, le forze migliori, le più sane.

Noi invece, le nostre elites, usiamo i soliti raccomandati: dove volete che andiamo con una banda raffazzonata di raccomandati, grembiulini, lacchè, pisciasotto ecc. ecc.?
Andiamo ad esempio a vedere chi ha scritto negli anni gli articoli sulla stampa mainstream contrari all’attacco agli interessi del nostro paese, ad esempio l’attacco alle nostre aziende: l’unico articolo che ho letto, serissimo, concreto, difensivo, anche cattivo quanto necessario è stato quello di Fabrizio Tamburini sul Corriere della Sera contro la vendita degli assets ex Finmeccanica, Avio in particolare*. Peccato che il Tamburini che scrisse detto articolo fu il fondatore di Radio24, bravo, capace e visionario. E defenestrato da R. Napoletano al Sole 24 Ore… Ora capite cose intendevo dire…

Insomma, con questo andazzo dove volete che andiamo? Vedrete che alla prima occasione i moderni collaborazionisti di turno riceveranno un’offerta di lavoro presso qualche impresa magari recentemente acquistata dai francesi o dai tedeschi in Italia e il gioco si chiuderà. Se vogliamo veramente difendere quel che resta dell’interesse nazionale bisogna puntare su forze nuove, integre, capaci, pronte a combattere fino in fondo e soprattutto con esperienza sul campo, gente che conosce gli avversari ed ha voglia di mettere a frutto l’ingegno italico per obiettivi comuni.

FireShot Screen Capture #283 - 'Ranieri, il perdente di successo e le vittorie _one shot_ I Sky Sport' - sport_sky_it_sport_calcio_italiano_2012_03_21_juventus_inter_ranieri_perdente_di_successo_vittorSpero che questo intervento scateni interventi e fin anche reazioni. Come successe prima della sostituzione di Cadorna con Diaz, un comandante figlio di un generale che stava per farci perdere la guerra, con uno capace ma figlio di nessuno che invece ce la fece vincere (o perlomeno non perdere).

E citiamo anche il personaggio del momento, l’allenatore Ranieri del Leicester: quando non vinceva in Italia gli affibbiarono l’etichetta di perdente ed ora che vince vediamo gli ignavi nostrani cercare di sfruttare a nome dell’Italia l’onore ed i risultati di un italiano che semplicemente è dovuto emigrare per dimostrate il proprio valore…
Mitt Dolcino
______________________