Visualizzazione post con etichetta aziende. Mostra tutti i post

venerdì 20 marzo 2020

"Il supporto alla liquidità non è abbastanza": perché le banche centrali non sono in grado di risolvere questa crisi


Qualcosa di strano è successo quando la Fed e tutte le altre banche centrali sono andate all in e hanno sparato un bazooka dopo l'altro nei giorni scorsi.
Niente. Per la prima volta dalla crisi finanziaria, forse in assoluto, i padroni dell'universo monetario hanno scatenato uno tsunami di liquidità e le attività a rischio hanno reagito a malapena.
Forse questo è solo l'inizio: in una nota dello stratega di Barclays Jeffrey Meli, scrive che mentre la Federal Reserve ha fornito liquidità abbondante e altre misure per sbloccare i bilanci, si può fare di più. Secondo Meli, ci sono ulteriori misure che potrebbero essere adottate sul fronte regolamentare per migliorare la distribuzione della liquidità, di cui l'importante sarebbe allentare i requisiti patrimoniali attraverso il coefficiente di leva finanziaria e una riduzione delle attività ponderate per il rischio per le famiglie e i prestiti alle imprese.
"La Fed ha fatto un passo in questa direzione con l'MMLF", eliminando esplicitamente il rischio del mercato monetario e gli oneri patrimoniali / patrimoniali sul sistema bancario, Meli ha aggiunto che "questo obiettivo è importante quando si valuta l'efficacia potenziale di nuovi programmi, per nella misura in cui rappresentano il trasferimento del rischio e la riduzione della liquidità riteniamo che saranno più efficaci ".
Tuttavia, anche questi passaggi probabilmente non sono sufficienti: " temiamo anche che il sostegno alla liquidità non sia sufficiente ", hanno scritto gli strateghi nella nota. Una potenziale soluzione sarebbe quella di concedere all'autorità di emergenza temporanea della Fed l'acquisto di una gamma più ampia di titoli municipali, nonché di debito e prestiti societari IG, qualcosa che probabilmente arriverà dopo la pubblicazione di Bernanke / Yellen di mercoledì.
Un'altra soluzione secondo l'analista di Barclays è il sostegno fiscale alle famiglie sotto forma di pagamenti diretti, riduzioni fiscali o detrazioni fiscali sui salari e assistenza diretta e garanzie sui prestiti alle industrie colpite da virus come le compagnie aeree. E con il terzo pacchetto fiscale ora in lavorazione, che si dice sia di circa $ 1,3 trilioni, anche questo probabilmente arriverà.
Ma sotto le giustificazioni e le spiegazioni razionali di ciò che la Fed può o non può fare, c'è un problema più generale: forse la Fed semplicemente non può risolvere una crisi come questa, in cui l'intero mondo si sta fermando, e dove trilioni di miliardi di flussi di cassa che sarebbero stati lì, semplicemente non lo faranno a causa della discontinuità senza precedenti negli affari.
Questo è il punto inquietante sollevato da George Saravelos di Deutsche Bank che scrive che, diversamente dalla crisi bancaria del 2007-08, oggi lo stress è guidato dall'aumento del rischio di insolvenza aziendaleMentre l'economia globale si blocca, le banche accumulano dollari anticipando un maggiore fabbisogno di liquidità da parte delle aziende e preoccupate per le inadempienze aziendali. Questo, a sua volta, sta impedendo che i tagli dei tassi di interesse negli Stati Uniti vengano trasferiti al mercato FX, con il risultato di mosse da parrucchiere come il crollo multiplo del flash FX asiatico di mercoledì. In effetti, nonostante i tassi di taglio della Fed, la scorsa settimana il differenziale del tasso di interesse implicito nella valuta estera si è ampliato a favore del dollaro. Alcuni ulteriori dettagli di seguito:
Lo stress finanziario del dollaro è tornato. La libor a tre mesi del dollaro ha registrato un rialzo oggi nonostante il taglio dei tassi di interesse della Fed e la base delle valute incrociate si stia allargando. Cosa sta guidando la mossa? 
Nel 2007-08 era la paura del rischio di insolvenza della controparte tra le banche che ha portato le banche a rifiutare di prestare dollari. Questa volta, gli spread del credito bancario si stanno allargando molto meno rispetto alle società. Il mercato è più preoccupato per le società, non per i default bancari (grafico 2). Per estensione, la carenza di liquidità in dollari non è perché le banche hanno paura l'una dell'altra, ma perché sono preoccupate per i loro clienti(ovvero del crollo del sottostante, cioè dell'economia produttiva!).
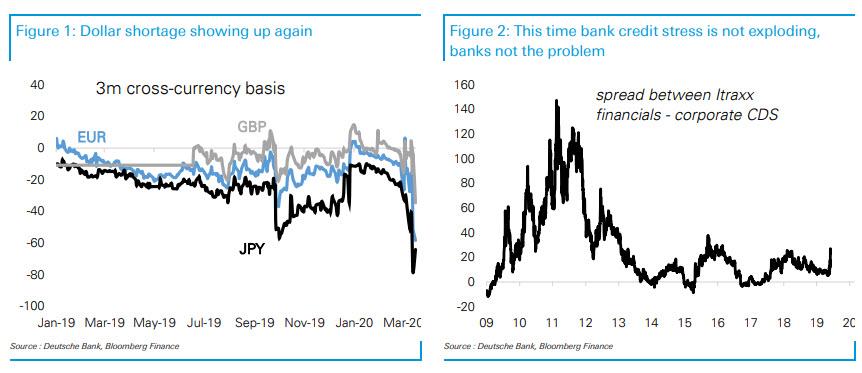
Tutto questo va bene a quello che abbiamo detto durante il fine settimana quando abbiamo discusso della richiesta di margine globale di $ 12 trilioni di dollari .
Affrontando questo punto, Saravellos scrive di essere preoccupato che risolvere questa carenza di dollari possa essere più difficile di quanto pensino i politici. Ed ecco il problema da 64 trilioni di dollari, così ben definito dallo stratega FX: la fonte dello stress di liquidità sono le società e le persone "reali", ma le banche centrali hanno solo linee di finanziamento con le banche .
Quindi, come può essere riparata la carenza di dollari: dopo tutto la Fed ha già lanciato il "lavandino della cucina" al problema e il dollaro continua a salire?  
Bene, nel 2007-08 lo stress finanziario era più acuto, ma perversamente era anche più facile da risolvere in quanto era molto più focalizzato e concentrato poiché le carenze avevano origine all'interno delle banche stesse - fintanto che le banche erano in grado di accedere alla liquidità o ricevere il governo garantisce che la tensione immediata è stata risolta. Questa volta la sfida è molto più profonda: la carenza di dollari sta emanando dall'economia reale mentre le società si trovano ad affrontare un'immediata crisi di liquidità.
Nel frattempo, con il crollo delle attività di rischio e con il peggioramento della crisi di finanziamento, le banche sono trascinate in un circuito di feedback negativo poiché la loro disponibilità a prestare prestiti sta diminuendo a causa dell'aumento del rischio di insolvenza. Peggio ancora, la moratoria del debito, come alcuni hanno suggeritonon aiuterà a migliorare la liquidità. Le banche centrali e i governi dovranno intervenire per garantire l'affidabilità creditizia delle imprese se si vuole ripristinare la liquidità.
A dire il vero, l'enorme nuovo QE annunciato dalla Fed domenica contribuirà ad aumentare la liquidità in dollari nel sistema finanziario globale. Ma il denaro deve fluire verso l'economia reale. Il Term Asset Lending Facility (TALF) del 2008 è un esempio di meccanismo di finanziamento garantito dal governo, ma la sua dimensione era ridotta e adattata a pool di prestiti standardizzati di titoli garantiti da attività.
La portata della sfida questa volta è molto più immensa e, come avverte Saravelos, "potrebbe essere più difficile del 2008." Invece, e come ha scritto Zoltan Pozsar all'inizio di questa settimana, "i governi potrebbero dover intervenire per garantire direttamente la fornitura di liquidità a migliaia di società e persino persone " .
Con i mercati apparentemente infranti irreparabili, con ogni giorno che la normalizzazione non riesce ad arrivare significa un giorno in più che l'economia globale perde il caos della crisi globale e ogni singolo intervento della banca centrale finora non riesce a ripristinare la fiducia, in un modo o un altro ci arriveremo. E il modo più veloce in cui arriveremo è che le azioni si schiantino "di più" (perché non c'è niente di più "stimolante" per i politici a fare finalmente il loro lavoro che guardare un esercito arrabbiato di armati di forcone (o scegliere qualsiasi altra arma) che la gente ottiene più grande con ogni percentuale che perde il mercato azionario.
L'unica domanda è quanto "di più " .

Fonte: qui

P.S. C'E' IL CROLLO DELL'OFFERTA PER LA MANCANZA DI PRODUZIONE. MANCANDO LA BASE DELL'ECONOMIA, OVVERO DISATTIVANDO IL PROCESSO(LA PRODUZIONE) DI CREAZIONE DELLA RICCHEZZA, TUTTO IL RESTO SPROFONDA ED INIETTARE PIU' DENARO, NON SERVE A NULLA, SOLO A RIDURNE A ZERO IL SUO VALORE.

E' IL RESET FINANZIARIO ED ECONOMICO GLOBALE!

sabato 31 agosto 2019

I vantaggi di una recessione profondamente sconvolgente

Qualcuno pensa davvero che  The Everything Bubble  possa continuare a gonfiarsi per sempre?
Cosa intendo per  recessione profondamente sconvolgente ? Voglio dire, una recessione sistemica e schiacciante che non può essere invertita con la magia della banca centrale, una recessione che si approfondisce solo con il tempo.  L'ultima vera recessione risale a circa due generazioni fa nel 1981; le generazioni più giovani non hanno esperienza di una  profonda recessione e forse le persone più anziane hanno dimenticato lo shock, l'angoscia e l'amarezza.
Una  recessione profondamente sconvolgente  lascia dietro di sé enormi danni e dolore.  Milioni di persone che ritengono che la loro posizione sia sicura vengono licenziate, le imprese che sembrano solide si sciolgono nell'aria, le grandi corporazioni passano dall'assumere migliaia al licenziamento di migliaia e tutti ai margini dell'insolvenza fanno una dura spinta sulla scogliera.
Le recessioni profondamente sconvolgenti si  nutrono di se stesse in una dinamica auto-rafforzante:  il primo domino potrebbe essere uno shock di offerta o un calo della domanda dovuto all'esaurimento del credito. Dato che le aziende hanno tagliato tutto fino all'osso negli ultimi dieci anni, non sono rimasti buffer: i licenziamenti iniziano immediatamente e quei licenziamenti riducono ulteriormente la domanda poiché le famiglie devono stringere le cinture per sopravvivere poiché anche coloro che sfuggono al primo round di licenziamenti trovano bonus e gli straordinari sono stati tagliati.
Dal momento che il problema non sono i tassi di interesse elevati, le banche centrali che riducono i tassi o li spingono in territorio negativo rivelano solo la loro impotenza.  Se i tassi di interesse negativi favorissero l'economia reale, l'Europa e il Giappone sperimenterebbero una rapida espansione invece della stagnazione.
I licenziamenti, il fallimento delle banche centrali e il crescente deficit fiscale innescano un calo del sentimento dei consumatori e degli investitori che si traduce in un calo delle vendite e dei profitti, che quindi innescano più licenziamenti poiché le aziende devono tagliare le spese in quanto il cratere dei ricavi.
Chiaramente, non vi è alcun vantaggio per le famiglie o le imprese in questa recessione auto-rinforzante. I benefici sono strutturali: la  finanziarizzazione, il parassita che ha divorato la nostra economia dall'interno, collasserà insieme alle montagne di debito che l'hanno alimentata.
Le corporazioni di zombi e i governi locali che sono stati insolventi in tutto tranne il nome finiranno per fallire , liberando il sistema dal loro peso morto. Le economie a supporto delle entità zombi stanno sacrificando il loro capitale per mantenere a galla gli addetti ai lavori, il che lascia meno capitale da investire per aumentare la produttività, che è l'unico modo per aumentare la ricchezza su vasta scala.
La bolla di tutto  finalmente scoppierà, spogliando il sistema di ricchezza speculativa fantasma e capitale fittizio La scoperta dei prezzi  sarà di nuovo possibile, poiché tutte le bolle gonfiate dalla banca centrale si sgonfieranno e la domanda e l'offerta reali fisseranno il prezzo delle attività.
Una volta che le banche centrali saranno state rivelate impotenti, la credenza quasi religiosa nella loro onnipotenza si dissiperà e le persone inizieranno finalmente a gestire gli eccessi dell'Età Dorata degli ultimi 20 anni. Limiti di buonsenso su predazioni finanziarie e inganni raccoglieranno supporto e trucchi come i riacquisti aziendali saranno messi fuorilegge o limitati.
Se il capitale non può guadagnare un rendimento a basso rischio, non può confluire in usi produttivi. Una volta che la manipolazione della banca centrale fallisce, il capitale potrebbe richiedere un rendimento e, in tal modo, inizierà un ciclo benefico in cui la speculazione non sarà più abilitata e ricompensata da tassi di interesse zero o tassi negativi.
Solo le imprese e le famiglie con usi produttivi per il capitale preso in prestito calcoleranno che i costi degli interessi valgono il rischio di indebitarsi. Il settore bancario gonfio e parassitario imploderà e ciò che ne resterà tornerà al suo ruolo, un settore sottile e regolamentato dell'economia spogliato del potere politico.
Tutti i cartelli e i monopoli che dipendono dal debito imploderanno: banche, istruzione superiore e infine difesa nazionale e assistenza sanitaria, che dipendono dall'indebitamento federale per finanziare i loro prezzi predatori.
L'economia americana ha bisogno di essere reimpostata se vuole sollevare tutte le barche e prima si verifica il reimpostazione, prima possiamo fare a meno di tutto l'intervento clientelare, manipolazione egoistica e distorsione sfruttatrice  che ha trasformato la nostra economia e la nostra società in un casinò speculativo che avvantaggia solo pochi addetti ai lavori e coloro che sanno truccare il gioco a loro favore.
Una  recessione profondamente sconvolgente  richiede pazienza, forza d'animo e consapevolezza che i sacrifici richiesti valgono il dolore  se liberiamo la nostra società almeno dallo strato superiore di parassiti e predatori finanziari e politici che hanno corrotto la nostra economia, il nostro governo e la nostra società.
Qualcuno pensa davvero che  The Everything Bubble  possa continuare a gonfiarsi per sempre?  Sicuramente nessuno è così illuso.
L'economia globale è destabilizzante e stiamo per scoprire che non c'è modo di fermare una recessione profondamente sconvolgente .  Abbiamo un'opportunità da 80 anni per raddrizzare la nave prima che affonda nell'oblio.

venerdì 4 gennaio 2019

DA ALITALIA A PERNIGOTTI, DAL CAFFÈ HAG A PIAGGIOAERO: SONO 138 I TAVOLI DI CRISI APERTI AL MINISTERO DI DI MAIO, CHE COINVOLGONO CIRCA 210 MILA DIPENDENTI.

L'8 GENNAIO PARTONO GLI INCONTRI DI LUIGINO, CHE SABATO INCONTRERÀ A NOVI LIGURE I LAVORATORI DELLA FABBRICA DI CIOCCOLATO ORMAI DI PROPRIETÀ TURCA

Michelangelo Borrillo per il ''Corriere della Sera''

Ci sono crisi che restano sul «tavolo» (del ministero dello Sviluppo economico) solo per ragioni formali, come quella dell' Ilva (relativamente ai dipendenti in cassa integrazione che non sono passati ad ArcelorMittal). Altre per le quali si cerca da tempo una soluzione, da grandi aziende come l' Alitalia a simboli del made in Italy come Pernigotti. E poi ci sono anche le crisi risolte, che il 2019 si è lasciato alle spalle, come quelle della Comital, e i progetti di riconversione e riqualificazione industriale di aree storicamente in difficoltà come Porto Torres e Portovesme.

Volendo sintetizzare in numeri - e senza considerare l' indotto - i 138 tavoli di crisi aperti al ministero dello Sviluppo economico coinvolgono circa 210 mila dipendenti. E la crisi, come la fortuna (e la sfortuna) è cieca: non fa distinzioni territoriali, né di comparto: negli ultimi anni, in Italia, ha colpito un po' ovunque, dal Nord al Sud - accanendosi con il Centro Italia - dalla siderurgia all' alimentare.
pernigottiPERNIGOTTI

Ma se il ministro dello Sviluppo economico Luigi Di Maio ha deciso, in questo inizio del 2019, di far visita, per ora, a una sola di queste aziende, ciò testimonia di quanto sia simbolica la crisi della Pernigotti. Sabato 5 gennaio il vicepremier incontrerà a Novi Ligure i lavoratori dell' azienda dolciaria, oltre 100 dipendenti, in presidio permanente da inizio novembre contro l' ipotesi di chiusura prospettata dalla nuova proprietà turca interessata solo al marchio: è previsto il suo intervento in sala mensa, dove potrebbe fermarsi anche per pranzo.

Sarà un' occasione - questo almeno è l' auspicio dei sindacati - per fare il punto, se non chiarezza, in vista dell' incontro dell' 8 gennaio a Roma. Solo uno dei tanti appuntamenti previsti al Mise, visto che il calendario è già pieno fino al 20 gennaio, dai nomi noti di Alitalia e Ilva, ai più recenti di Piaggio Aerospace e Bombardier, fino alle situazioni più datate dell' Aferpi di Piombino.

Non esente dalle crisi, come detto, il settore dell' agroalimentare: non solo Pernigotti, ma anche altri marchi storici come il Caffè Hag.

CAFFE HAGCAFFE HAG
Ma se gennaio sarà un mese cruciale per molti tavoli - oltre a quelli già citati anche IperDì e Ferroli, fino alle Acciaierie di Terni - di sicuro la vertenza più importante è quella di Alitalia: il salvataggio dell' ex compagnia di bandiera è nelle mani delle Ferrovie dello Stato che entro fine gennaio deve mettere a punto il piano industriale (che coinvolga altri partner, tra cui un importante vettore internazionale), evitando però di intaccare gli investimenti già previsti in campo ferroviario, sia nel regionale che nell' Alta velocità. Anche per questo i sindacati si sono dati appuntamento con il ministro Di Maio per una verifica verso metà mese.

bombardier global 7000BOMBARDIER GLOBAL 7000
Restando nel settore dei trasporti, la crisi ha colpito anche quello ferroviario: Bombardier a settembre scorso ha annunciato di non poter garantire il mantenimento del sito di Vado Ligure (in provincia di Savona) e il governo - aggiornando il tavolo a fine gennaio - ha chiesto alla società canadese di mettere in campo in tempi brevi «tutte le azioni necessarie a garantire la strategicità del sito produttivo».

Fonte: qui