Visualizzazione post con etichetta sicurezza. Mostra tutti i post

sabato 7 marzo 2020

Il Congresso strappa il velo della "Cultura dell'occultamento" di Boeing

In un certo senso, rendendo finalmente ufficiale lo scandalo che si sta sviluppando da tempo in termini di colpa e chi l'ha coperto, il Congresso ha fatto esplodere la "cultura dell'occultamento" di Boeing che persegue incautamente la riduzione dei costi rispetto alla sicurezza, aggravata dalla triste mancanza di supervisione, che porta a doppi incidenti mortali dei 737 MAX di Boeing e 346 morti persi alla fine del 2018 e marzo 2019. Il rapporto cita "sforzi per offuscare le informazioni" che coinvolgono un sistema automatizzato che "ha violato le linee guida interne di progettazione della Boeing".
risultati preliminari emessi dai Democratici nel Comitato dei trasporti della casa venerdì pomeriggio hanno scoperto che i dirigenti della Boeing e i regolatori della FAA hanno ignorato il fatale problema del software che veniva semplicemente spedito di default con tutti i nuovi aerei 737 MAX invece di essere riparato.
Boeing  "non è riuscito a identificare i principali problemi di sicurezza e ad assicurare che fossero adeguatamente affrontati durante il processo di certificazione",  ha rilevato il comitato della Camera 
Fonte: Getty Images / CBS
Il rapporto del Congresso, che è il risultato di una serie di cinque audizioni pubbliche sul progetto e sulla produzione del MAX dopo che è stato messo a terra in tutto il mondo lo scorso marzo, ha anche escluso la FAA per la sua revisione gravemente insufficiente " dell'aereo che alla fine "ha messo a rischio la sicurezza del pubblico viaggiante ” con i suoi “ conflitti di interesse intrinseci ”  -  anche se si suppone che sia l'ultimo cane da guardia imparziale sulla sicurezza.
Ecco alcune importanti conclusioni tratte dal rapporto di The Seattle Times :
  • Gli sforzi profusi in Boeing per ridurre i costi , mantenere il programma MAX e non rallentare la linea di produzione MAX hanno compromesso la sicurezza del jet.
  • I presupposti errati hanno portato Boeing a non classificare il nuovo software di controllo di volo sul MAX chiamato  Maneuvering Characteristics Augmentation System, o MCAS , come una tecnologia critica per la sicurezza che richiedeva un maggiore controllo.
  • Al fine di evitare un maggiore controllo della FAA e maggiori requisiti di addestramento dei piloti, Boeing praticava una "Cultura dell'occultamento" che tratteneva informazioni cruciali dalla FAA, dai suoi clienti delle compagnie aeree e dai piloti .
  • Inerenti conflitti di interesse tra i rappresentanti autorizzati della FAA, che sono dipendenti della Boeing autorizzati a svolgere lavori di certificazione per conto della FAA " , hanno messo a repentaglio la sicurezza del pubblico volante."
  • L'influenza di Boeing sulla supervisione della FAA ha portato la gestione della FAA a respingere le preoccupazioni di sicurezza sollevate dagli esperti tecnici dell'agenzia su richiesta di Boeing.
Dopo queste e altre critiche pungenti nelle scoperte del Congresso, la FAA invece di un riconoscimento frontale al pubblico del suo ruolo che ha portato a disastri che coinvolgono centinaia di morti e parenti in lutto, ha semplicemente affermato che  "siamo un'agenzia di apprendimento e di controllo. "
Quindi presidente e amministratore delegato di The Boeing Company in occasione di un'audizione del Congresso dell'anno scorso, tramite EPA / The Guardian.
"Le lezioni apprese dalle indagini sui tragici incidenti del volo 610 di Lion Air e del volo 302 di Ethiopian Airlines costituiranno un trampolino di lancio per un livello di sicurezza ancora maggiore", ha aggiunto la dichiarazione della FAA 

Tuttavia, dubitiamo che pochi tra il pubblico viaggiante troveranno tale "sicurezza" credibile o confortante, anche considerando la potenziale natura in espansione dei problemi di sicurezza e di copertura, come osserva inoltre il WSJ : "Più in generale, i rapporti dettagliano anche esempi di manager della FAA che prevalgono sui problemi di sicurezza dei propri esperti tecnici in relazione a un altro aereo di linea Boeing, il Boeing 787 ". Fonte: qui

giovedì 23 gennaio 2020

GABANELLI (VIDEO): ''L'ENTE PUBBLICO HA 3500 PONTI FUORI CONTROLLO. NEL 2019 È STATO ESEGUITO SOLO IL 28% DELLE ISPEZIONI OBBLIGATORIE EPPURE IL BUDGET DELLA SOCIETÀ È SALITO A 29,9 MILIARDI. DI CUI SONO STATI SPESI MENO DI 200 MILIONI. CERTO, SE NON CARICHI A SISTEMA I RISULTATI DELLE ISPEZIONI, PUOI GESTIRE COME TI PARE I RAPPORTI CON LE AZIENDE. È IL CASO DEI FUNZIONARI ANAS DI CATANIA E DEGLI IMPRENDITORI ARRESTATI IN SICILIA…''


ANAS, 3.500 PONTI FUORI CONTROLLO

Milena Gabanelli e Andrea Pasqualetto per il “Corriere della Sera

L' allarme era stato lanciato un anno fa: 992 ponti che attraversano strade e autostrade italiane gestite da Anas, costruiti in buona parte negli anni Sessanta, erano senza padrone. Non avevano cioè un proprietario certo che provvedesse alla manutenzione. La mappa era stata realizzata dopo che ci scappò il morto: anno 2016, cavalcavia di Annone, dietro il crollo c' era la mancata cura della struttura dovuta al fatto che nessuno sapeva di doversene occupare, mentre il traffico pesante continuava a passarci sopra. In attesa di capire se queste strutture sono in carico a Province, Comuni o Consorzi, il ministero delle Infrastrutture (Mit) tranquillizzava tutti chiedendo ad Anas di sorvegliarli «al fine di assicurare l' incolumità della vita umana», scriveva preoccupato il direttore generale del Trasporto stradale, Antonio Parente.
AUTOSTRADE PER L ITALIAAUTOSTRADE PER L'ITALIA
Un anno dopo a che punto siamo? I ponti in questione sono stati controllati? L' incolumità è garantita? Risposta: ci sono ancora 763 cavalcavia senza identità e su questi non sono state fatte le ispezioni approfondite previste per legge con cadenza annuale, ma soltanto quelle «a vista» ad opera dei cantonieri. Dalle quali, ci scrive Anas, non sarebbero emerse criticità tali da richiedere interventi di manutenzione.

La lista dei ponti «anonimi» non è mai stata resa nota, ma nel gennaio 2019 Dataroom ne aveva individuato alcuni sulla trafficatissima Statale 7 bis in Campania. A Orta di Atella (Caserta) l' allora sindaco Andrea Villano, professione ingegnere, ne aveva chiusi al traffico tre perché sul manto stradale si erano aperte delle grosse fessure e sulla Statale sottostante cadevano pezzi di impalcato.
gabanelliGABANELLI
Siamo tornati sul posto pochi giorni fa: nessun intervento è stato fatto, i ponti sono sempre più malandati, i calcinacci continuano a cadere sulla strada e i buchi sono sempre lì. Eppure per Anas «non sono emerse forti criticità». «Ma se cade il calcestruzzo sulla carreggiata, com' è possibile che non sia necessario un intervento?», si stupisce l' ingegner Villano, mostrando i pezzi di cemento che si staccano a mano. Mentre sugli stessi cavalcavia, ancora chiusi al traffico, passano auto, camion, trattori. E, sotto, il serpentone delle auto corre incessante.
Come va invece sui 14.500 ponti e viadotti che hanno una proprietà certa e che Anas deve gestire? Un mese fa sul tavolo della ministra delle Infrastrutture, Paola De Micheli, è arrivato un documento. Era accompagnato da una lettera firmata da Gianni Armani, l' ex amministratore delegato di Anas, il quale, venuto in possesso dei dati sorprendenti sull' attività di sorveglianza, voleva informare il governo «per ragioni di sicurezza del Paese», dice.

annone brianza il crollo del cavalcavia milano lecco 8ANNONE BRIANZA IL CROLLO DEL CAVALCAVIA MILANO LECCO 
Il documento riporta i numeri riguardanti le ispezioni registrate fino a dicembre 2019. Quelle annuali, obbligatorie per legge, che dovevano eseguire gli ingegneri qualificati sui 4.991 viadotti principali (con campata di luce superiore ai 30 metri di lunghezza) e critici (segnalati dai cantonieri) si sono fermate a 1.419, il 28% del dovuto.
Nel 2018 erano state il 56%. Stesso discorso, seppure in misura meno importante, vale per le ispezioni trimestrali, quelle «a vista», a carico dei sorveglianti: validate il 69%. Nel 2018 erano state l' 88%. Questi sono i dati registrati dal sistema Bms, varato nell' ottobre 2017, che monitora lo stato di sicurezza delle opere e programma gli interventi di manutenzione straordinaria.
ugo dibennardo 1UGO DIBENNARDO 
Scendendo nel dettaglio si legge che in regioni come Piemonte e Friuli-Venezia Giulia, la casella verifiche obbligatorie annuali segna «zero», quando ne erano invece previste rispettivamente 205 e 64. Nelle Marche ne è stata inserita una su 271, mentre le Autostrade Siciliane registrano zero ispezioni su 348 strutture. L' Autostrada del Mediterraneo, che ha dentro anche la Salerno-Reggio Calabria con viadotti fra i più alti d' Europa (Stupino e Italia): 7 ispezioni su 574. Sul fronte opposto, invece, la Liguria, dove l' Anas ha passato al setaccio 201 ponti quando avrebbe dovuto controllarne solo 18, andando così ben oltre il dovuto, caso unico in Italia. Uno zelo dovuto forse ai disastri che hanno colpito la Regione.
Nel frattempo i chilometri di carreggiata da tenere sotto controllo, sono passati da 26.373 a oltre 29 mila, a causa del passaggio di diverse strade provinciali nell' alveo di Anas. Per le «ispezioni sulla pavimentazione», che registrano le condizioni dell' asfalto, lo scorso dicembre il sistema sfornava uno zero tondo. Nei primi mesi del 2018 era entrato inoltre in funzione il sistema Pms, finalizzato a una manutenzione tempestiva delle nostre strade. Prevede l' utilizzo di mezzi mobili attrezzati con laser scanner che verificano l' asfalto, tenuta, rugosità, buche.

ANASANAS
Nel 2018 ne erano stati acquistati 4 che avrebbero dovuto battere in lungo e in largo la Penisola. Ebbene, nel 2019 questa attività sembra essersi fermata.
Eppure Anas dispone di risorse importanti.
Il contratto di programma stipulato con il ministero delle Infrastrutture aveva stanziato per il quinquennio 2016-2020 23,4 miliardi, aumentati lo scorso anno a 29,9, più della metà per la manutenzione programmata, l' adeguamento e la messa in sicurezza di ponti, gallerie e pavimentazione. In più, per il biennio 2019-2020, stanziati altri 2,7 miliardi da utilizzare per la manutenzione straordinaria.
Sono stati spesi meno di 200 milioni. Cosa non funziona, dunque?
Innanzitutto se non carichi a sistema i risultati delle ispezioni, puoi gestire come ti pare i rapporti con le aziende. È il caso dei funzionari Anas di Catania e degli imprenditori recentemente arrestati in Sicilia: i lavori di manutenzione venivano eseguiti solo parzialmente, in modo da spartirsi il residuo.
ANAS AUTOSTRADAANAS AUTOSTRADA
Corruzione. A Trieste sono in corso indagini su un sistema di spese gonfiate nella manutenzione delle strade e di mazzette a un paio di dipendenti Anas. A Firenze sono stati rinviati a giudizio in 18 fra cui 4 funzionari Anas, per affidamenti in urgenza e senza gara. Quando l' urgenza non c' era. Quindi: cavalcavia «anonimi» senza interventi, attività d' ispezione annuale su quelli di proprietà ridotta al 28%, ispezioni sulla pavimentazione a zero. Di fronte a questi dati cosa dice il ministero delle Infrastrutture, al quale spetta il controllo dell' attività di Anas?
Risponde che, in merito ai propri ponti, «si è in attesa da Anas della relazione 2019» e, quanto a quelli anonimi, «Anas ha assicurato di aver messo in atto sorveglianze e controlli analoghi ai cavalcavia di proprietà». Cioè, si fida del controllato. E il controllato, Anas, dice che va tutto bene. Il suo amministratore delegato, Massimo Simonini, un manager interno senza esperienza di programmazione e controllo, voluto un anno fa dal ministro Danilo Toninelli, in dicembre era stato sfiduciato dal cda, per poi essere miracolosamente salvato.
ANAS AUTOSTRADA 1ANAS AUTOSTRADA 
Anche Toninelli, che aveva scarse competenze di Infrastrutture, è stato sostituto e al suo posto ora c' è Paola De Micheli. Laurea in scienze politiche, è una manager del settore agroalimentare, già sottosegretario all' Economia e alla presidenza del Consiglio e non memorabile commissario straordinario alla ricostruzione del terremoto del Centro Italia. Pure lei si cimenta per la prima volta con le Infrastrutture, e magari ritiene Anas adatta a prendersi la concessione dei 3.000 km di Autostrade. Fonte: qui

SE I BENETTON PIANGONO, I GAVIO NON RIDONO 
PARE CHE IL FONDO ARDIAN, CHE HA INVESTITO IN MODO MASSICCIO NEL CONCESSIONARIO ITALIANO, STIA RICONSIDERANDO LE SUE PROSPETTIVE, ALLA LUCE DEI DANNI SUBITI ANCHE DALLA RETE GUIDATA DA RUBEGNI. CHE STROMBAZZAVA LE SUE MISURE DI SICUREZZA E 5 GIORNI DOPO ASSISTEVA AL CROLLO DI UN VIADOTTO SULLA SAVONA-TORINO 
DOPO LE ELEZIONI SI CAPIRÀ L'ATTEGGIAMENTO DEL GOVERNO VERSO I CONCESSIONARI

ALBERTO RUBEGNIALBERTO RUBEGNI
Le autostrade italiane sono diventate improvvisamente sdrucciolevoli. Negli ambienti finanziari si racconta che il fondo francese Ardian stia analizzando a fondo il suo notevole investimento nella partnership con i Gavio, e che abbia messo al lavoro una squadra di tecnici e di avvocati per valutare le prospettive italiane.

Facciamo un passo indietro: nel luglio del 2018 la società di investimento d'oltralpe inizia una trattativa con il gruppo guidato da Alberto Rubegni. Un mese dopo, con il crollo del ponte Morandi e le ripercussioni nel settore, l'accordo subisce un brusco arresto, ma nei mesi successivi si arriva al closing: 850 milioni per il 40% di una newco che resta al 60% in mano ai Gavio, e che controlla il gruppo Sias/Astm, allora il quarto gruppo autostradale al mondo.

Beniamino GavioBENIAMINO GAVIO
Nell'autunno del 2019, le assemblee danno il via libera alla fusione per incorporazione di Sias in Astm per l'accorciamento della catena di controllo e per la razionalizzazione della struttura societaria. Scrive l'ANSA: ''La nuova società, sempre quotata in Borsa ma con un maggior peso sul listino e più flottante, è una holding industriale delle concessioni autostradali, delle costruzioni (tramite Itinera) e dell'ingegneria, in grado di crescere, anche con un rafforzamento del capitale, sia in Italia sia sui mercati esteri dove è già presente con Ecorodovias in Brasile.

Il riassetto e' stato favorito dall'arrivo lo scorso autunno del fondo Ardian (col 40%) accanto ai Gavio (al 60%) nella Nuova Argo Finanziaria, la controllante delle società operative. Dopo l'ultima acquisizione in Brasile del settembre scorso, il gruppo è diventato il secondo operatore autostradale mondiale dopo Atlantia-Abertis e davanti a Vinci con oltre 4.500 chilometri di rete in concessione''.

AUTOSTRADE GRUPPO SIAS GAVIOAUTOSTRADE GRUPPO SIAS GAVIO
Quindi un balzo ancora più rilevante sia in termini di investimenti che di collocazione sul mercato, con Rubegni che era stato confermato amministratore delegato nel  mese di maggio, al fianco del presidente Gian Maria Gros-Pietro, un decano del settore autostradale.

Solo che da quando sono iniziate le indagini sul gruppo Benetton-Atlantia-Autostrade in seguito al disastro di Genova, sono anche aumentati i controlli su tutta la rete autostradale, che hanno mostrato un notevole deficit di manutenzione e di investimenti da parte dei concessionari sia pubblici (Anas) che privati.

Il fatto che ai ricchi rendimenti non corrispondessero adeguate spese di manutenzione è stato dimostrato dal roboante annuncio sganciato nei giorni scorsi da Autostrade per l'Italia, che si impegna a fare mille assunzioni e tirare fuori 7,5 miliardi per garantire la tenuta di strade, ponti e viadotti. La mossa per molti è stata un boomerang perché poteva essere letta come un'ammissione di colpa. Sta di fatto che è riuscita a bloccare il governo, che era pronto a bastonare il gruppo con una revoca parziale già in questi giorni.

Tornando al gruppo Gavio, il crollo a novembre del viadotto sulla Torino-Savona è miracolosamente avvenuto senza vittime. Ma seguiva di pochi giorni gli annunci roboanti dei manager sul livello di sicurezza della loro rete, dichiarazioni che volevano segnare una distanza dalla scarsa attenzione dei rivali.

viadotto a6 torino savonaVIADOTTO A6 TORINO SAVONA
***

OCCHIO A FARSI BELLI, IL KARMA È SEMPRE IN AGGUATO 

5 GIORNI PRIMA DEL CROLLO DEL VIADOTTO, IL GRUPPO GAVIO SI BEAVA DEGLI INVESTIMENTI IN SICUREZZA SULLA TORINO-SAVONA, E MANDAVA ANCHE FRECCIATONE CONTRO LA RIVALE ATLANTIA: ''NOI MANTENIAMO UN APPROCCIO PIÙ INGEGNERISTICO CHE FINANZIARIO AL SETTORE''. POI UNA LUNGA DESCRIZIONE DEI SENSORI (FUNZIONANTI). E INVECE...


***

Proprio questa discrepanza tra le dichiarazioni e lo stato effettivo delle strade e delle manutenzioni avrebbe portato il fondo Ardian a chiedersi se i manager italiani negli scorsi due anni avessero rappresentato davvero lo stato delle cose.

In previsione di atteggiamenti punitivi del governo nei confronti dei concessionari autostradali (il precedente di un'eventuale revoca, anche parziale, sarebbe rischioso in caso di un nuovo crollo o malfunzionamento), i francesi starebbero valutando le loro opzioni.
roberto tomasi autostrade per l'italiaROBERTO TOMASI AUTOSTRADE PER L'ITALIA

Tutto, ancora una volta, si deciderà dopo le elezioni. Il governo Conte era pronto alla sua sparata contro Autostrade-Atlantia già la settimana scorsa, ma il roboante annuncio dei nuovi investimenti ha riaperto la trattativa sul destino finale del gruppo…

martedì 1 ottobre 2019

Monte Bianco, il ghiacciaio di Planpincieux accelera la caduta

Un blocco frontale di 27mila metri cubi ha aumentato la velocità di slittamento a 90 centimetri al giorno

Monte Bianco, compaiono altre crepe tra i blocchi di ghiaccio di Planpincieux


Prosegue l'accelerazione della parte frontale del ghiaccio Planpincieux (circa il 10% della massa totale) che nelle ultime 24 ore è scivolato verso valle di 90 centimetri, contro i 60 centimetri indicati nella mattinata di oggi. E' quanto riferisce il bollettino di aggiornamento diffuso dalla Regione Valle d'Aosta e dalla Fondazione montagna sicura di Courmayeur. Le parti retrostanti confermano invece uno scivolamento costante: 30 centimetri al giorno per quella centrale e 15 centimetri per quella in coda. In mattinata si era appunto parlato di un "piccolo" blocco frontale di circa 27 mila metri cubi, pari a più del 10% del totale, in accelerazione. Anche il premier Giuseppe Conte ha annunciato un sopralluogo per verificare di persona le condizioni del ghiacciaio.


La massa a rischio collasso è di circa 250 mila metri cubi. A dare l'allarme, la settimana scorsa, sono state le strutture tecniche della Regione Valle d'Aosta e della Fondazione Montagna sicura, registrando un'accelerazione del movimento. Il comune di Courmayeur ha disposto la chiusura della strada comunale della Val Ferret. "Non sappiamo se e quando si staccherà", aveva spiegato il sindaco.

Fonte: qui

domenica 15 settembre 2019

ENTRANO IN VIGORE LE NOVITÀ DELLA DIRETTIVA EUROPEA SULLE BANCHE, OBBLIGATE A CONDIVIDERE CON TERZE PARTI (AMAZON & CO) TUTTE LE INFORMAZIONI SUL VOSTRO CONTO CORRENTE


PISP, AISP, CISP, NON SONO FILASTROCCHE MA SIGLE CHE DOVETE IMPARARE A CONOSCERE BENE: ECCO COSA SIGNIFICANO 
MA LE CHIAVETTE, I TOKEN, GENERA-CODICI NON ANDRANNO IN PENSIONE


Federico Formica per www.repubblica.it

direttiva psd2 sulle banche 1DIRETTIVA PSD2 SULLE BANCHE 1
Molti clienti lo sanno da tempo, messi in allerta da lettere e email dalle proprie banche: nel mondo dei pagamenti digitali sta per cambiare qualcosa e la data è molto vicina: il 14 settembre entrerà infatti in vigore una novità prevista dalla direttiva europea PSD2. E un altro tassello della direttiva, che sarebbe dovuta entrare in vigore sempre il 14, è stato prorogato a data da destinarsi ma solo per quegli istituti bancari che si sono fatti cogliere di sorpresa, nonostante il provvedimento Ue risalga al 2015.

direttiva psd2 sulle banche 3DIRETTIVA PSD2 SULLE BANCHE 3
Servizi bancari sempre più fluidi
Partiamo dalla novità che entrerà subito in vigore. Dal 14 settembre le banche saranno obbligate a condividere con terze parti tutte le informazioni che hanno sui propri correntisti. A patto, naturalmente, che il cliente autorizzi il proprio istituto di credito a farlo: sarà una sua libera scelta. Queste "terze parti" hanno dei nomi da filastrocca: Pisp, Aisp e Cisp ma a ogni sigla corrisponde qualcosa di preciso e, potenzialmente, di grande utilità per il consumatore. Vediamo cosa sono:
pagamenti online sicuri via smartphonePAGAMENTI ONLINE SICURI VIA SMARTPHONE

Pisp (Payment Initiation Service Providers) sono società intermediarie tra il pagatore (consumatori o aziende) e la propria banca che hanno lo scopo di versare denaro a un terzo soggetto. Grazie ai Pisp sarà possibile effettuare un pagamento su un sito di ecommerce (impossibile non pensare ad Amazon) senza inserire i dati della propria carta di credito o bancomat, perché sarà il venditore ad accedere direttamente al nostro conto (previa una nostra prima autorizzazione, che in seguito verrà ricordata) e prelevare. Altri giganti del panorama digitale, come Google e Facebook, potranno beneficiare di questa nuova opportunità addebitando i clienti senza passare per il tramite di alcuna carta. Per accedere al conto del cliente i Pisp devono comunque usare procedure di autenticazione e devono mettere a disposizione del cliente tutte le informazioni relative a quell'operazione;
 
Gli Aisp (Account Information Service Provider) sono servizi che "spiano" (sempre dietro consenso) i nostri conti correnti e le nostre carte, analizzano e aggregano questi dati per fornirci un quadro complessivo delle nostre finanze in un'unica schermata. Ad esempio un report sul nostro patrimonio complessivo, le entrate e le uscite del mese. E in base a questi dati possono fornire consigli su come investire i nostri soldi o proporre strumenti "salvadanaio". Cosa non possono fare: operare sul conto corrente o detenere i soldi del cliente;
pagamenti elettroniciPAGAMENTI ELETTRONICI

Cisp (Card Issuer Service Providers) sono invece soggetti che emettono carte di pagamento. Solo che, a differenza delle prepagate (che il cliente può ricaricare di volta in volta prelevando denaro dal proprio conto corrente), queste sono direttamente collegate al conto corrente, anche se è stato aperto in una banca differente. I Cisp forniscono la carta ma non detengono il denaro del cliente, hanno però un canale privilegiato per accedervi.

direttiva psd2 sulle banche 4DIRETTIVA PSD2 SULLE BANCHE 
Pagamenti più sicuri (con qualche disservizio)
E poi c'è il grande tema degli strumenti di sicurezza per pagare online. La direttiva rafforza le misure a tutela dei risparmiatori, per prevenire frodi e furti di identità. La sicurezza dei clienti, secondo il testo, si basa su tre principi:

Conoscenza: cioè una password o un codice pin che conosce solo l'utente;
Possesso: uno strumento che possiede solo l'utente (uno smartphone o un token);
Inerenza: cioè qualcosa che l'utente è, ad esempio un'impronta digitale o il riconoscimento facciale.

Le procedure di autenticazione delle banche devono prevedere almeno due di questi principi. Ad esempio: una password generata su smartphone, un pin generato da un token o un'impronta digitale impressa sul telefonino. Questi nuovi standard hanno portato diverse banche italiane a mettere in soffitta il caro vecchio token, provocando in alcuni casi qualche malumore tra i clienti (sulle nostre pagine abbiamo parlato del caso di Banca Intesa).

direttiva psd2 sulle banche 7DIRETTIVA PSD2 SULLE BANCHE 
Queste nuove procedure sarebbero dovute entrare in vigore il 14 settembre ma Banca d'Italia ha fatto sapere lo scorso primo agosto che "in considerazione della complessità degli adeguamenti" e per "ridurre fortemente i rischi di disservizi nei pagamenti online con carta", ha deciso di concedere una proroga per un periodo limitato agli operatori che ne facciano richiesta e a patto che spieghino, nel dettaglio, in che modo intendono procedere. Quanto tempo durerà la proroga? Banca d'Italia spiega che questo verrà definito dall'Eba (l'autorità bancaria europea) che nello scorso giugno aveva autorizzato le banche centrali nazionali a concedere più tempo in casi limitati.

Addio al token? Non è detto
tokenTOKEN
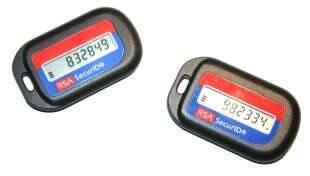
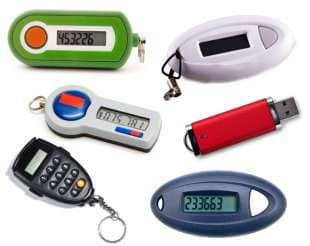
Il problema dei token attuali è che generano un codice (l'Otp, one time password) che pura pochi secondi ma non esclude la possibilità che un truffatore informatico possa utilizzarlo per compiere una seconda operazione-lampo, drenando soldi dal conto del cliente. Con le nuove regole, invece, il codice "restituito" al cliente è valido solo e soltanto per quella operazione.

token 3TOKEN 
Attenzione, però: anche se le banche dovranno togliere di mezzo gli attuali token, non è detto che questi strumenti scompariranno del tutto: alcuni istituti di credito semplicemente li sostituiranno con alcuni di nuova generazione (ad esempio Deutsche Bank consentirà ai propri clienti di scegliere tra uno virtuale, gratis, e uno fisico col tastierino, a pagamento).

Il problema che diversi consumatori lamentano è che le banche, costrette dalla nuova direttiva, punteranno tutto sulle app per smartphone (come in effetti sta accadendo) discriminando chi possiede un telefono di vecchia generazione. In realtà diverse banche - tra le quasi Intesa Sanpaolo - prevedono, proprio per casi simili, l'invio del codice via sms, spesso a pagamento.

token 1TOKEN 
Non mancano, comunque, le critiche a questo aspetto della direttiva: "Per la mia esperienza, non ho mai avuto notizia di utenti che siano stati truffati o abbiano subito furti di identità usando gli attuali token. Le nuove misure di sicurezza servono piuttosto ad armonizzare le procedure di pagamento a livello europeo, ma non è vero che fino ad ora pagavamo in modo poco sicuro" dice Giuseppe Mermati, referente del settore bancario per l'Unione Nazionale Consumatori. 

direttiva psd2 sulle bancheDIRETTIVA PSD2 SULLE BANCHE


Mentre Carlo Piarulli, responsabile del settore credito per Adiconsum, si sofferma soprattutto sulla parte della direttiva dedicata alle "terze parti": "Dal 14 settembre sarà ancora più importante prestare la massima attenzione ai consensi che forniamo alla nostra banca. Perché è vero che i nuovi servizi potrebbero essere utili a molti consumatori, ma è anche vero che si tratta di condividere informazioni preziose, e questo non può essere fatto a cuor leggero".
 
Piarulli, come diversi altri osservatori, vede in questa direttiva un possibile "cavallo di Troia" per le banche tradizionali. "Giganti come Google, Facebook e Amazon avranno la possibilità di instaurare un rapporto sempre più diretto con i propri clienti e, con il tempo, potranno intercettare la clientela delle banche per portarli a sé. Non è un caso che queste società abbiano chiesto la licenza da operatori bancari in alcuni Paesi Ue.

Fonte: qui

Conti correnti online e rivoluzione Psd2, tutto più complicato con il mobile token in nome della sicurezza

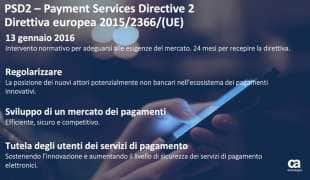
Il giorno X è arrivato, oggi entra in vigore l’ultima parte della Psd2, acronimo di Payment Services Directive 2, la direttiva europea dedicata ai servizi di pagamento digitali. Una vera e propria rivoluzione per i pagamenti on line allo scopo di garantire maggior sicurezza nei movimenti di denaro. Ma vediamo  nello specifico cosa cambierà per i correntisti.

Bye bye token: e ora?

I principali cambiamenti destinati a incidere sulla vita quotidiana dei cittadini sono da una parte un nuovo sistema di autenticazione forte per accedere al proprio conto on line e dall’altra la possibilità di compiere una sola operazione per password generata. Fine ultimo è rendere i pagamenti digitali sempre più sicuri e affidabili mandando in soffitta i token. Trattasi delle chiavette internet inviate dalle banche per accedere da casa on line al proprio conto e compiere tante operazioni. Il problema è che i token  generano un codice (l’Otp, one time password) che dura pochi secondi sì ma gli hacker informatici sono in grado, nel giro di quei pochissimi secondi a entrare nel conto e drenare soldi.

Per effetto dell’entrata in vigore della Psd2 scatta l’adozione obbligatoria, da parte delle banche e degli altri prestatori di servizi di pagamento, di sistemi di autenticazione forte dei clienti, basati sull’utilizzo di almeno due fattori (es. password, impronta biometrica, certificato su smartphone, ecc..) per consentire alla clientela di effettuare in piena sicurezza l’accesso ai conti on line e l’esecuzione dei pagamenti elettronici. In sostanza all’utente verranno richiesti due elementi di autenticazione a scelta fra tre opzioni:

  • un oggetto che possiede solo il cliente (come lo smartphone);

  • una caratteristica che possiede solo il cliente (come l’impronta digitale o un altro fattore biometrico);

  • un’informazione nota solo al cliente (come una password).
Per accedere al conto ci sarà una password generata su smartphone, un pin generato da un token o un’impronta digitale impressa sul telefonino. Dal 14 settembre per entrare e operare nella banca online, autenticarsi e autorizzare operazioni, si dovrà fare tutto attraverso lo smartphone. Le operazioni a o le transazioni a distanza in Europa non potranno più essere autorizzate solo inserendo un numero di carta di credito (nemmeno se accompagnato dal codice di verifica CVV riportato sul retro), oppure riportando il codice generato dai token.  Inoltre se prima si poteva compiere un numero indefinito di operazioni di pagamento con la medesima password ora con la nuova normativa, per  ogni bonifico è richiesto un nuovo codice usa e getta. Tale codice è collegato a una singola e unica operazione di pagamento che avviene nei confronti di un solo e unico beneficiario. Con le nuove regole il codice “restituito” al cliente è valido solo e soltanto per quella operazione.
Sul mandare in soffitta il token ogni banca si è adeguata. Tendenzialmente i vari istituti di credito hanno  scelto di sostituire il vecchio token fisico con i nuovi codici generati direttamente dal proprio smartphone tramite app o inviati via sms. In altri la chiavetta rimane ma da usarsi in combinazione con altri requisiti di sicurezza. Ad esempio Deutsche Bank consentirà ai propri clienti di scegliere tra uno virtuale, gratis, e uno fisico col tastierino, a pagamento. O ancora Intesa Sanpaolo prevede che l’invio del codice via sms sia a pagamento.

Tra i correntisti la notizia non è stata accolta con grande entusiasmo con molti commenti negativi circa la complicazione delle procedure e l’essere obbligati ad avere a portata di mano lo smartphone. “E quando lo smartphone è fuori uso vi attaccate! O vi sorbire le lunghe attese della banca telefonica! Iniziativa insensata”, uno dei tanti commenti dei lettori di FinanzaOnline.

Open banking: cosa significa

Altra importante novità concerne l’open banking. Con la PSD2,  le banche saranno obbligate a condividere con terze parti – Pisp (Payment Initiation Service Providers), Aisp (Account Information Service Provider) e Cisp (Card Issuer Service Providers) – tutte le informazioni che hanno sui propri correntisti sempre che questi ultimi li autorizzino. Tutti questi dati  verranno condivisi, seppur previo consenso, con tutte le realtà che si interfacceranno con il conto di pagamento online, Google, Apple, Facebook e Amazon compresi. Il fine ultimo di questa sorta di “liberalizzazione bancaria” è quello di rendere tutte le operazioni di pagamento online veloci e sicure.

Niente obbligo, correntista può comunque scegliere

Federconsumatori ricorca che non vi è alcun obbligo da parte del correntista, sarà una sua libera scelta se autorizzare o meno tale trattamento dei propri dati.
Nel dettaglio, si potrà autorizzare la condivisione dei propri dati bancari con:
– Pisp (Payment Initiation Service Providers), ovvero società intermediarie che hanno lo scopo di versare denaro a un terzo soggetto. Attraverso tali società si potrà ad esempio effettuare pagamenti su siti di ecommerce senza che sia necessario inserire i dati della propria carta, ma accedendo direttamente al conto. Per fare ciò, i Pisp dovranno in ogni caso adottare procedure di autenticazione ed informare adeguatamente il cliente sulle operazioni effettuate.
– Aisp (Account Information Service Provider), servizi che effettuano un monitoraggio dei nostri conti correnti e delle nostre carte, restituendoci un quadro complessivo della gestione delle nostre finanze. Inoltre tali servizi possono fornire consigli sugli investimenti o proporre strumenti finalizzati al risparmio. In merito a questa opportunità in particolare ci sentiamo di sconsigliare i cittadini dall’effettuare investimenti “frettolosi” e avventati, ma di documentarsi bene prima di sottoscrivere qualsiasi tipo di operazione finanziaria.
– Cisp (Card Issuer Service Providers), soggetti che emettono carte di pagamento collegate al conto corrente. Tali soggetti hanno un canale privilegiato per accedere al denaro del cliente.

14 Settembre 2019

Fonte: qui