MUSTIER LO AVEVA DETTO COME NUOVO PRESIDENTE DEI BANCHIERI EUROPEI E ORA LO METTE IN PRATICA. SE LA BCE CONTINUA A STAMPARE MONETA, LE BANCHE PRIVATE CORRONO AI RIPARI.
ORA A CHI È MOLTO LIQUIDO O CONVIENE INVESTIRE IN STRUMENTI FINANZIARI O TOGLIERE I SOLDI E METTERLI SOTTO IL MATERASSO (A PROPOSITO DI LOTTA AL CONTANTE…)
Jean Pierre Mustier lo aveva teorizzato qualche giorno fa nelle vesti di nuovo presidente della Ebf, la federazione europea delle banche. Detto, fatto. Unicredit si prepara a recuperare l'impatto dei tassi di interesse negativi, “girandolo” sui clienti con depositi superiori ai 100mila euro.
JEAN PIERRE MUSTIER
Lo ha annunciato il ceo dell’istituto di piazza Gae Aulenti in un'intervista alla tv francese Bfm Business. «Questi tassi negativi saranno trasferiti sempre di più ai clienti (retail e imprese, ndr) che hanno depositi consistenti», ha dichiarato Mustier, sottolineando che saranno colpite sono «le liquidità importanti, superiori a 100mila euro».
«Lavoriamo per mettere in pratica» queste misure «nei diversi paesi in cui siamo presenti - ha spiegato - affinché siano operative dall'anno prossimo». «Bisogna proteggere tutti i clienti delle banche più vulnerabili, che sono coperti dal fondo di garanzia dei depositi - ha detto ancora Mustier - e poi caso per caso si può considerare di passare i tassi negativi alle grandi imprese o a certi grandi clienti offrendo un certo numero di alternative»: potranno quindi scegliere ad esempio «di investire in fondi di tesoreria» con «obiettivi di rendimento vicini allo zero piuttosto che avere dei tassi di deposito negativi». «È un'alternativa perfettamente accettabile», ha concluso.
ARIO DRAGHI E CHRISTINE LAGARDE
Intanto UniCredit ha annunciato la nomina di Cédric Derras, finora Global Head di Cash Management, a responsabile Corporate & Investment Banking per l'area Middle East e Africa.
Al tempo stesso, UniCredit ha nominato Raphael Barisaac ed Emmanuel De Rességuier come Global Co-Head di Cash Management. Tutte e tre le nomine hanno effetto immediato, con Derras che risponde direttamente ad Alfredo Maria De Falco, Head di CIB Italy e Deputy Head di CIB con supervisione della rete internazionale di UniCredit.
Barisaac e De Rességuier rispondono invece a Luca Corsini, Head di Global Transaction Banking. Nel nuovo ruolo, Barisaac manterrà la sua attuale posizione come co-responsabile globale di Trade and Working Capital Solutions, avvalendosi delle sue competenze digitali per migliorare le sinergie tra i due team.
I tassi negativi sono probabilmente uno dei motivi alla base della debole crescita europea.I tassi negativi hanno funzionato come uno strumento per trasferire ricchezza dai risparmiatori ai governi indebitati che hanno abbandonato tutte le riforme strutturali, mentrequesti tassi estremamente bassi hanno anche perpetuato l'eccesso di capacità, incentivato il rifinanziamento delle società di zombi e funzionato efficacemente come sussidio mascherato per la bassa produttività . Non solo queste misure hanno danneggiato le banche, ma hanno anche creato impatti collaterali molto pericolosi (leggi "I tassi negativi hanno danneggiato le banche ma questo non è l'effetto peggiore" ).
Nelle ultime settimane abbiamo sentito parlare di un probabile nuovo piano di stimolo che includerebbe un nuovo programma di riacquisto e ulteriori riduzioni dei tassi. Un nuovo programma di acquisto di attività è del tutto superfluo e difficilmente stimolerà la crescita quando tutti i paesi dell'Eurozona hanno già un debito sovrano con rendimenti negativi nelle scadenze a 2 anni e la stragrande maggioranza ha rendimenti reali o nominali negativi nelle obbligazioni a 10 anni.Perché la BCE dovrebbe riacquistare obbligazioni societarie e sovrane quando gli emittenti si stanno già finanziando ai tassi più bassi della storia?Inoltre, leggendo alcune dichiarazioni si potrebbe pensare che la BCE abbia smesso di sostenere l'economia .. Lungi da ciò, quando riacquista tutte le scadenze del debito nel suo bilancio e ha implementato un'altra TLTRO di immissione di liquidità nel marzo 2019.
Il problema principale di coloro che difendono ulteriori acquisti e tassi più negativi è quello della diagnosi. I pianificatori centrali ritengono che i problemi dell'Eurozona derivino dalla mancanza di domanda e che la crescita degli investimenti e del credito non è ciò che vorrebbero che fossero solo perché gli investitori e le società ritengono che i tassi alla fine aumenteranno, portando a un posizionamento difensivo.
L' eurozona non ha visto altro che stimoli dal lato della domanda, e dopo trilioni di euro l'economia si sta indebolendo a causa loro, non nonostante loro. Perché il problema è un problema dal lato dell'offerta che la BCE non può risolvere . L'aumento dell'interventismo e del cuneo fiscale che soffocano l'iniziativa privata nonostante le presunte condizioni interessanti.
L'altro problema della diagnosi è credere che la crescita del credito e gli investimenti oggi siano insufficienti. Non ci sono prove che le aziende stiano investendo meno di ciò di cui hanno bisogno o che i cittadini non stiano prendendo il credito che desiderano e sono in grado di rimborsare, anzi il contrario. In effetti, l'ascesa delle società di zombi che la BRI menziona in vari articoli è precisamente un segno di investimenti e capacità in eccesso. In definitiva, i pianificatori centrali che credono che la crescita del credito e degli investimenti siano insufficienti lo pensano perché ignorano la tecnologia e l'invecchiamento della popolazione.Quando i governi e le banche centrali ignorano il fabbisogno decrescente di investimenti di capitale che la tecnologia crea e i cambiamenti nei consumi e nei modelli di investimento a partire dai dati demografici, la loro diagnosi di investimenti e consumi adeguati è semplicemente sbagliata. Ancora peggio, quando la logica per sostenere l'idea di "mancanza di investimenti" e quindi la necessità di tassi più bassi si basa sul considerare gli anni 2001-2007 come anni "normali", commetteranno sempre un errore. Erano anni che nessuno avrebbe dovuto considerare nella media, ma anni di una bolla che scoppiò gravemente.
Una recente analisi effettuata da Scope Ratings ha mostrato che “un sistema a più livelli di riserve remunerative per mitigare l'impatto di tassi inferiori sugli utili bancari avrà un effetto limitato. Le banche dell'area dell'euro hanno già sostenuto spese per 23,2 miliardi di euro da quando il tasso negativo ha iniziato la politica nel 2014, 7,5 miliardi di euro nel solo 2018 ”. Scope calcola che il costo corrente annuale annualizzato della liquidità in eccesso sia di 6,8 miliardi di EUR. Qualsiasi ulteriore riduzione del tasso di deposito costerebbe le banche EA a 1,7 miliardi di EUR. "In altre parole, il ROE della banca EA è inferiore di circa 40 pb rispetto a quanto sarebbe in assenza di tassi negativi.
Perché allora la BCE dovrebbe aumentare i tassi di un piccolo 25 pb?
Mostrerebbe un segno di normalizzazione senza alcun impatto reale sulla crescita dei mutui, del credito o degli investimenti. Sarebbe un segnale di salute.
Persistere con misure in stile giapponese, ignorando la tecnologia e la demografia, così come ignorare gli effetti collaterali dei tassi negativi, porterà solo la zona euro più profonda alla stagnazione. L'articolo " Aumentare i tassi per aumentare l'inflazione? Il neo-pescanesimo nel nuovo modello keynesiano ”di Garin et al. Mostra anche che, anche se si seguono i principi keynesiani dei pianificatori centrali, il modo migliore per migliorare le aspettative di inflazione è aumentare leggermente i tassi.
Le prove degli ultimi anni mostrano che la zona euro sta rallentando nel mezzo di una catena senza precedenti di stimoli fiscali e monetari. L'incapacità di migliorare la crescita non può essere staccata dalla persistenza nel ripetere misure fallite. L'implementazione di un più ampio allentamento quantitativo e un più profondo programma di riduzione dei tassi non lo risolverà, poiché la diagnosi non è corretta.
Un piccolo aumento dei tassi aggiunto per sostenere quei governi che attuano riforme strutturali può aiutare la zona euro. La politica monetaria ora sta pericolosamente imbiancando i populisti che sentono di poter aumentare gli squilibri e mettere ulteriori tensioni fiscali sui bilanci dei loro paesi senza rischi reali, poiché i rendimenti continuano a scendere, sebbene artificialmente.
Un piccolo aumento dei tassi sarebbe un segnale salutare che potrebbe aiutare la BCE a comprendere la reale domanda secondaria di titoli sovrani, fermare la zombificazione dell'economia e migliorare le trasmissioni di liquidità all'economia reale. Invece di essere un incentivo per comportamenti sconsiderati da parte di governi che spendono deficit, può essere l'inizio di un incentivo per rafforzare il settore privato e l'economia reale.
Secondo l'MBA, il tasso ipotecario fisso di riferimento a 30 anni è sceso al di sotto del livello del 4% in agosto, ripetendo ciò che è accaduto altre tre volte dal 2012; nei primi due episodi, le applicazioni di acquisto sono saltate di due cifre mentre nel terzo e nell'attuale attività sono state rallentate
Le aspettative dei consumatori per i tassi di interesse più bassi sono aumentate al massimo di dieci anni in agosto; sebbene i tassi in calo siano passati a un dosso nelle vendite di case nuove ed esistenti, la mancanza di urgenza comunicata nelle aspettative di tassi in calo probabilmente spingerà l'attività abitativa
Nel secondo trimestre, l'equità domestica "toccabile" è salita a $ 6,3 T, suggerendo che l'attività di rifinanziamento, in crescita del 167% rispetto allo scorso anno, dovrebbe continuare a beneficiare; mentre il rifinanziamento rafforza il consumo, un minimo di sei mesi di disponibilità lavorativa percepita e la guerra commerciale potrebbero ridurre le vendite di case
"Qualcosa è marcio nello stato della Danimarca", è una delle linee più riconoscibili di tutti i tempi. La chiave è che Shakespeare ha scritto questa riga in Amleto , ma non è stata pronunciata da Amleto. Marcello lo disse a Orazio dopo la comparsa del fantasma del padre di Amleto e Amleto uscì dal palco con il suo caro vecchio papà galleggiante. La frase iconica ha definito la corruzione politica, una sottigliezza che gli studenti delle scuole superiori devono trarre dalla loro lettura richiesta. Oppure, se preferisci l'ovvio, segnala qualcosa che è andato storto.
Oggi, qualcosa di veramente negativo nello stato della Danimarca. Come da questo titolo CNBC: "La banca danese offre mutui con tassi d'interesse negativi dello 0,5% - ecco perché non è necessariamente una buona cosa." Lunedì 5 agosto, Jyske Bank A / S, la terza banca danese, ha annunciato che la carota grande su un mutuo di 10 anni. Le banche che offrono mutui negativi sono disposte a subire una perdita minore rispetto ai prestiti a tassi di interesse più elevati laddove rischiano debitori meno meritevoli di credito che potrebbero non essere in grado di rimborsarli in futuro.
Le buone notizie? Qualcosa è positivo nello stato dell'America. I tassi ipotecari positivi sono ancora di gran moda nel buon ole USA di A. Ciò non rende i finanziatori meno nervosi. Secondo l'ultimo rapporto settimanale della Mortgage Bankers Association (MBA), ad agosto, il tasso fisso di riferimento di 30 anni ha fatto la sua quarta incursione in un territorio inferiore al 4% . Gli unici altri tre periodi in cui i mutui trentennali si sono dilagati in 3 maniglie si sono verificati da maggio 2012 a maggio 2013, da gennaio 2015 ad aprile 2015 e da febbraio 2016 a ottobre 2016 .
'3' era un numero magico per i broker ipotecari? Nei primi due casi, le domande di prestito ipotecario per l'acquisto di case sono state accese, crescendo di due cifre su base annua. Nel terzo episodio, la crescita è rallentata da doppie cifre a singole cifre .
La giuria è ancora fuori sul qui e ora. Temiamo che sia in gioco la legge dei rendimenti decrescenti. Nelle ultime tre settimane, le domande di acquisto sono rallentate di oltre il 5% anche se i tassi dei mutui sono scesi dal 4,01% al 3,94% .
Sappiamo che questa breve durata non costituisce una tendenza, ma gli acquirenti di case potrebbero resistere a tassi ancora più bassi. Come puoi vedere sopra, ad agosto, le aspettative dei consumatori per un interesse inferiore sono salite a un massimo di dieci anni. Perché bloccare oggi quando verrai "pagato" per aspettare una tariffa ancora più bassa?
Questa mancanza di urgenza implica deludenti vendite di case. A tal fine, fino a luglio, abbiamo avuto tre mancate consecutive nelle vendite di nuove case. Nonostante ciò, quest'anno le vendite di nuove case sono ancora aumentate del 13%. Nel frattempo, le vendite di case esistenti hanno rotto la loro serie perdente, aumentando dello 0,6% rispetto all'anno precedente per la prima volta da febbraio 2018.
Il track record delle vendite di case in sospeso è stato più contrastato negli ultimi mesi e ne sapremo di più stamattina con il rilascio dei dati di luglio. Per il contesto, gli impegni per l'acquisto di case sono aumentati di un decimo da quando è toccato il fondo nel dicembre 2018.
Questi sviluppi hanno l'odore di una svolta. Inserisci la presa di Richard Curtin sulle aspettative dei tassi di interesse dei consumatori dal sondaggio sui consumatori dell'Università di August del Michigan:
“Il principale asporto per i consumatori dal primo taglio dei tassi di interesse in un decennio è stato quello di aumentare le apprensioni su una possibile recessione. I consumatori hanno concluso, seguendo l'esempio della Fed, che potrebbe essere necessario ridurre la spesa in previsione di una potenziale recessione. La caduta dei tassi di interesse è stata a lungo associata all'inizio delle recessioni. ”
Il rivestimento d'argento per i finanziatori e le famiglie sarà rifinanziato . I nuovi dati di Black Knight hanno scoperto che i proprietari di case che possono prelevare dalle loro case sono aumentati di $ 355 miliardi, raggiungendo un record di $ 6,3 trilioni nel secondo trimestre, un quarto in più rispetto alla metà del 2006 $ 5 trilioni prima del picco . Il denaro per attutire i budget delle famiglie mentre l'economia rallenta è lì per la presa - dei 45 milioni con un eccesso di capitale proprio, la metà ha tassi ipotecari a nord del 4,25%. Non sorprende che l'attività di rifinanziamento sia del 167% superiore al livello dell'anno precedente.
Mentre ciò contribuirà ad aumentare i consumi, sono i nuovi scavi che guidano l'economia . Con le percezioni delle famiglie sulla disponibilità di lavoro al minimo di sei mesi, aumenta il rischio che gli acquisti di case vengano posticipati nonostante i tassi ipotecari in calo, frustrando i responsabili politici della Federal Reserve . Con tassi così bassi e poco prezioso per facilitare la capacità della Fed, il riavvio di immobili residenziali potrebbe rivelarsi inutile nell'attuale ciclo di allentamento .
Questo ci riporta a ciò che è marcio nello Stato dell'America. Ciò che è iniziato qui - la guerra commerciale - è già passato all'aumento dei costi tra i datori di lavoro. Man mano che questi si trascinano sulla crescita dei vertici, le riduzioni del costo del lavoro saranno sempre più focalizzate minacciando di infiammare la crescente ansia delle famiglie per le spese altissime di mettere un tetto sopra la testa.
Secondo quanto riferito, il governo della coalizione olandese sta prendendo in considerazione un fondo di investimento di 50 miliardi di euro per sostenere la crescita economica, da finanziare prendendo a prestito a tassi negativi
Molti dettagli devono ancora essere determinati, ma i Paesi Bassi dovrebbero disporre di uno spazio fiscale sufficiente per finanziare ulteriori spese di investimento su questa scala negli anni a venire
Ciò rappresenta un notevole spostamento dal consenso politico avverso al debito nei Paesi Bassi e potrebbe aumentare la pressione sulla Germania affinché utilizzi la politica fiscale per sostenere la crescita.
La notizia è trapelata la scorsa settimana che il governo della coalizione olandese sta valutando la possibilità di istituire un fondo per investire nella crescita economica. I dettagli sono scarsi, ma i rapporti dei media suggeriscono un fondo fino a 50 miliardi di euro che verosimilmente verrebbero annunciati insieme al resto del bilancio olandese a metà settembre. Potrebbe essere finanziato prendendo in prestito dal mercato e speso in iniziative favorevoli alla crescita in settori quali infrastrutture, innovazione e istruzione. I politici sembrano desiderosi di capitalizzare tassi negativi lungo l'intera curva dei rendimenti dello stato olandese.
Nonostante potenziali nuovi prestiti, i livelli del debito pubblico olandese sarebbero ancora modesti rispetto ad altri paesi europei e al di sotto del limite del debito del Maastricht del 60%. Il grado in cui il fondo comporta effettivamente investimenti aggiuntivi e se ciò contribuirà alla crescita dipenderà dalla governance che lo circonda. Da una prospettiva internazionale, l'idea di un fondo di investimento pubblico potrebbe influire sul dibattito sul ruolo della politica fiscale nel sostenere la crescita, in particolare il ruolo speciale degli investimenti (in contrasto con la spesa per voci ricorrenti). Con uno spazio limitato per ulteriori stimoli della BCE, la banca centrale ha invitato i paesi con spazio fiscale disponibile a utilizzare il proprio budget per sostenere la crescita. Le politiche della banca centrale hanno anche reso possibili rendimenti negativi, offrendo ai governi l'opportunità di finanziare tali politiche. I Paesi Bassi sono sempre stati visti esattamente nel campo avverso al debito, insieme alla Germania. Pertanto, questa iniziativa potrebbe aumentare la pressione sulla Germania affinché utilizzi la sua politica fiscale in modo più attivo, soprattutto perché la necessità di investimenti in infrastrutture e digitalizzazione è vista come più acuta lì
Fondo di investimento governativo: più domande che risposte
Il fondo di investimento è stato inizialmente segnalato dal quotidiano olandese De Telegraaf e successivamente confermato da altre fonti. La cifra principale di 50 miliardi di euro rimane indicativa. Mancano anche altri dettagli, probabilmente perché rimangono da elaborare. Ma l'idea principale è chiara: il governo dovrebbe utilizzare tassi di interesse negativi sui titoli di stato olandesi per investire in cose "come" le infrastrutture e l'innovazione. Apparentemente i contorni di un'idea sono stati discussi tra i partner della coalizione in vista del bilancio statale (che sarà pubblicato il 17 settembre) e sono stati accolti favorevolmente.
Da allora c'è stata una discussione diffusa sull'argomento nei media olandesi. La maggior parte delle risposte è stata di supporto, in base alla necessità di stimolare la crescita della produttività nei Paesi Bassi e l'opportunità di contrarre prestiti a tassi negativi. Ma c'erano anche critici che ritenevano che questa fosse una distrazione dal bisogno più immediato di spendere in politiche sul reddito per la classe media o che citavano precedenti esperienze insoddisfacenti con un fondo di investimento simile finanziato dal reddito del gas naturale. Tuttavia, se i rapporti fossero un pallone di prova per valutare il sostegno a tale piano, sembra che ci sia un ampio margine per il governo di esplorare ulteriormente l'idea. E in effetti, c'è ancora molto da elaborare e il modo in cui è progettato lo schema sarà cruciale per il suo impatto e successo. Le domande aperte includono i seguenti ...
A cosa serve il fondo?
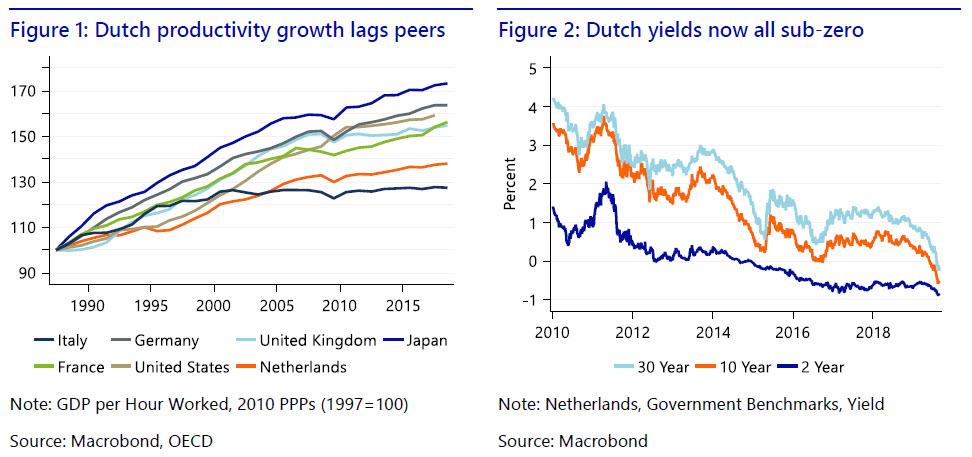
Generalmente, le relazioni suggeriscono che l'obiettivo del fondo dovrebbe essere quello di sostenere il potenziale di crescita a lungo termine dell'economia. Questo è un obiettivo positivo, poiché la crescita della produttività è stata lenta nei paesi sviluppati in generale e nei Paesi Bassi in particolare (Figura 1).
Non è del tutto chiaro quali tipi di progetti sarebbero finanziati. Infrastruttura, innovazione, istruzione ed energia verde sono stati nominati. Da quando è stata riportata l'idea di un fondo, proposte come lo spostamento di Schiphol, l'aeroporto nazionale, nel Mare del Nord (per aggirare i vincoli di crescita spaziale e ambientale nella sua posizione attuale) e la costruzione di una linea ferroviaria ad alta velocità a nord del paese.
Il fondo dovrebbe essere concentrato esclusivamente su investimenti a lungo termine o può anche svolgere un ruolo nello stimolare l'economia durante una recessione?Molte notizie di stampa hanno citato la possibilità di un'imminente recessione come motivazione per il fondo. Tuttavia, l'insieme di progetti che hanno un senso dal punto di vista dello stimolo ciclico - cose come i progetti infrastrutturali - è più piccolo dell'insieme che potrebbe supportare la crescita a lungo termine.
Come e quando sarà finanziato?
L'idea del fondo è nata poco dopo che l'intera curva dei rendimenti del governo olandese, compreso il tasso a 30 anni, è scesa sotto lo 0 percento (Figura 2). La possibilità di prendere in prestito denaro dal mercato e essere pagato per il privilegio ha catturato l'immaginazione del pubblico olandese e dei politici. Alcuni rapporti suggeriscono che il fondo potrebbe essere immediatamente rifornito prendendo a prestito dal mercato. Forse questo riflette la sensazione che questa opportunità di indebitarsi a tassi negativi sia una fugace aberrazione. Tuttavia, incaricare la DSTA di pre-finanziare questo veicolo sembra fantasioso. Innanzitutto, ciò minerebbe la politica di lunga data dello Stato olandese di essere un emittente stabile e affidabile. Inoltre, i tassi negativi sono un'arma a doppio taglio. Possono essere un sussidio efficace per i mutuatari, ma sono anche una penalità per coloro che desiderano investire in attività liquide. Pertanto, è più sensato raccogliere capitali man mano che i progetti richiedono finanziamenti.
Chi deciderà che il fondo investe?
Il "fondo" dovrebbe essere finanziato in movimento, quindi ci si potrebbe chiedere, qual è il punto? I governi olandesi potrebbero facilmente investire in progetti di crescita a lungo termine utilizzando il budget regolare. La creazione di un fondo separato dovrebbe probabilmente essere vista come un dispositivo di impegno per realizzare gli investimenti necessari, non solo per gli attuali governi ma anche per quelli futuri.
I Paesi Bassi hanno un'esperienza con una struttura simile e diversi economisti olandesi hanno citato questa esperienza come motivo per essere scettici su questa nuova idea. Le entrate del gas naturale avrebbero dovuto essere assegnate separatamente dal resto del bilancio agli investimenti che avrebbero "rafforzato la struttura economica" dei Paesi Bassi. Tuttavia, sembra che la spesa per investimenti del fondo abbia semplicemente sostituito gli investimenti fuori dal budget normale. Inoltre, parte del fondo è stata saccheggiata per finanziare spese statali regolari. Mancava anche un solido quadro strategico di investimento.
Senza regole chiare su ciò che il nuovo fondo può spendere i suoi soldi per chi decide ciò che conta come un investimento adeguato, sembra probabile una ripetizione di queste precedenti esperienze. Un'agenzia governativa indipendente con un mandato di spesa per investimenti sarebbe il modo più efficace per evitarlo, ma è tutt'altro che chiaro che sarà politicamente fattibile.
È improbabile che il fondo violi il budget
Indipendentemente dalla struttura esatta, è probabile che un fondo della scala proposta si adatti allo spazio fiscale del governo olandese. Prevediamo che le spese a titolo del fondo rientrino nelle regole di bilancio dell'UEM e che il governo olandese vorrebbe attenersi a esse. Tuttavia, secondo le stime ufficiali (CPB), l'eccedenza dell'UEM sarà pari all'1,2% del PIL quest'anno e il rapporto debito / PIL sarà del 49% del PIL. Una spesa per investimenti di 50 miliardi di euro, che rappresenta circa il 6% del PIL, potrebbe essere facilmente compensata se fosse spesa per diversi anni e vedrebbe ancora il debito rimanere al di sotto della soglia del 60% di Maastricht. Vista la domanda in corso di obbligazioni rifugio in linea con l'elevato livello di tensione geopolitica e con la BCE ampiamente prevista che presto si diffonderà e ridurrà ulteriormente l'offerta di fatto di tali obbligazioni, è improbabile che un programma di finanziamento incrementale per il veicolo di investimento proposto pesa sugli spread. Come detto, riteniamo che un pre-finanziamento del fondo basato sul mercato all'ingrosso, come ipotizzato in alcuni angoli della stampa, sembra essere una fuga di immaginazione.
L'effetto di crescita dipende da quanto saggiamente vengono spesi i soldi
La spesa per investimenti da parte di un fondo governativo come questo potrebbe avere un impatto sulla crescita sia a breve che a lungo termine.
A breve termine, la spesa per investimenti extra aumenterebbe la crescita del PIL direttamente e attraverso un effetto moltiplicatore attraverso la spesa del settore privato. La dimensione di questo effetto dipende dallo stato dell'economia. Attualmente, il governo ha difficoltà ad attuare i suoi piani di investimento esistenti a causa del ristretto mercato del lavoro. Tuttavia, poiché l'economia si indebolisce, prevediamo un aumento della disoccupazione e vi sarà più spazio per questo tipo di spesa. Un rallentamento dell'economia dovrebbe inoltre comportare un maggiore effetto moltiplicatore e ridurre il rischio di spiazzare gli investimenti del settore privato. In effetti, se molti dei rischi che l'economia olandese dovesse attualmente affrontare, la spesa aggiuntiva sarebbe uno stimolo positivo.
L'effetto a lungo termine sulla crescita (e quindi indirettamente sulla sostenibilità del debito) dipenderà da quanto saggiamente il governo investirà questi fondi. Gli investimenti in infrastrutture, ricerca e istruzione potrebbero tutti favorire la crescita economica a lungo termine. Tuttavia, ci sono anche validi casi da investire nell'ampliamento dell'offerta di alloggi e nel rendere la crescita più rispettosa del clima. I rendimenti sociali di tali investimenti giustificherebbero i loro costi di finanziamento (negativi), ma non si tradurrebbero in una maggiore crescita del PIL potenziale.
È questo che la BCE aveva in mente?
La BCE ha invitato i paesi della zona euro con spazio fiscale a fare di più per stimolare la crescita. La BCE potrebbe quindi accogliere con favore i piani dei Paesi Bassi. Tuttavia, non sembra che il governo olandese abbia in mente misure di stimolo classiche, che aumenterebbero la domanda aggregata a breve termine. Per non parlare del fatto che i Paesi Bassi sono troppo piccoli per influenzare il PIL complessivo dell'Eurozona abbastanza da tener conto nel calcolo della BCE da solo.
È anche dubbio che la richiesta della BCE di un maggiore sostegno fiscale all'economia abbia influenzato i politici olandesi. Piuttosto che considerare questa come una questione di coordinamento della politica fiscale-monetaria, un altro modo di esaminarla sarebbe vederlo come parte del canale di trasmissione della politica monetaria. La BCE ha contribuito a creare, inizialmente bassi e ora rendimenti negativi sui titoli di Stato olandesi attraverso il suo tasso di deposito negativo, i suoi acquisti di obbligazioni e alimentando le aspettative di un ulteriore allentamento a venire. A causa delle profonde preferenze politiche, il governo olandese non ha finora risposto molto a questi incentivi, ma i tassi sotto zero sono apparentemente un punto di svolta per i politici olandesi.
La pressione sulla Germania per investire di più potrebbe aumentare
Un fondo di investimento olandese di per sé non cambierebbe molto per il resto della zona euro. Potrebbe avere un'influenza, tuttavia, sul dibattito sulla politica fiscale tedesca. I Paesi Bassi e la Germania hanno sempre visto essere nello stesso club di paesi che sostengono la politica fiscale e monetaria conservatrice. Un fondo di investimento nei Paesi Bassi potrebbe aumentare la pressione di altri paesi dell'UE, la Commissione europea, la BCE e il FMI sulla Germania affinché facciano di più. Potrebbe anche svolgere un ruolo nel dibattito nella stessa Germania. Esistono già segnali che l'umore politico in Germania si sta spostando verso maggiori investimenti (e forse questo ha influenzato anche l'umore nei Paesi Bassi). Un fondo o programma di investimento a lungo termine sarebbe probabilmente anche più politicamente appetibile in Germania rispetto allo stimolo diretto. Sarebbe anche più gradito, dato il consenso sul fatto che la Germania è in ritardo nella digitalizzazione e necessita di maggiori investimenti in infrastrutture. Mentre dal punto di vista della BCE e dell'area dell'euro nel suo insieme, gli investimenti coordinati nell'unione monetaria, indirizzati a progetti con i più alti rendimenti potenziali nelle regioni con elevata disoccupazione, potrebbero essere considerati una politica ottimale. Ma ciò richiederebbe un cambiamento ancora più grande negli atteggiamenti nei confronti della politica fiscale.


 JEAN PIERRE MUSTIER
 ARIO DRAGHI E CHRISTINE LAGARDE