Visualizzazione post con etichetta Jp Morgan. Mostra tutti i post

lunedì 13 aprile 2020

Qui è dove il mondo è sulla "curva dei contagi da coronavirus" in questo momento: un aggiornamento

La scorsa settimana, quando abbiamo esaminato l'ultima forma della curva del Coronavirus, abbiamo detto che anche mentre i casi degli Stati Uniti continuano a salire, "la luce alla fine del tunnel è ora visibile" e in effetti come scrive Kim Kim di JPMorgan nella sua ultima Covid -19 nota di aggiornamento pubblicata alla fine della scorsa settimana, la crescita globale delle infezioni sta mostrando i primi segni di rallentamento (53% peso / peso rispetto al 95% peso / peso due settimane fa), secondo i dati di Johns Hopkins , secondo cui il numero di i casi confermati supereranno i 2 milioni nei prossimi giorni.
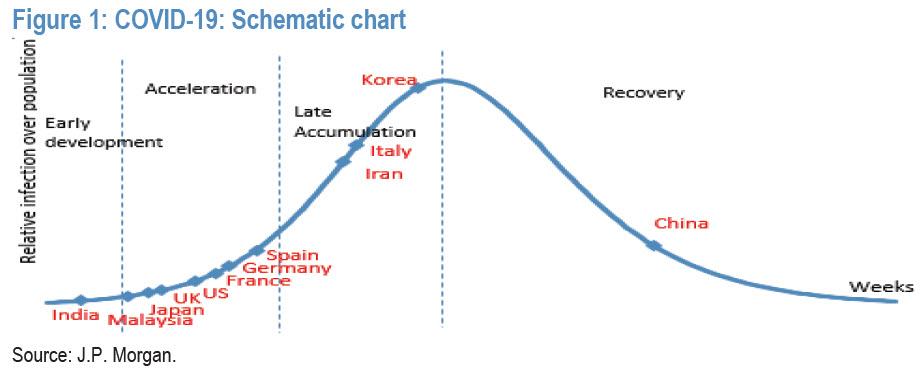
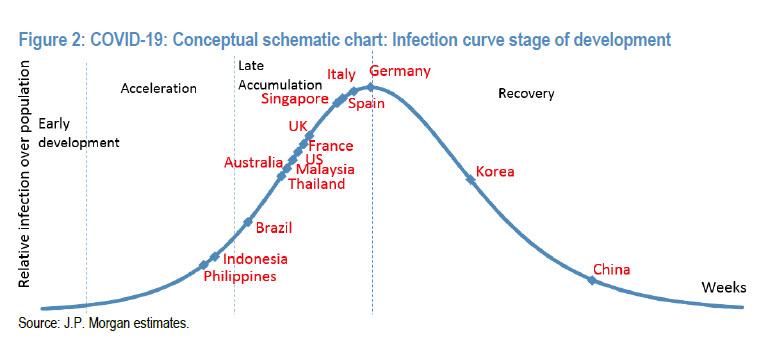
Questa riduzione in nuovi casi è il risultato di un forte calo del numero di obiettivi sensibili (ovvero, tagliare nuovi contatti), il che significa che il controllo della curva sta funzionando sia con la Cina che con la Corea, ora in fase di ripresa, mentre Germania, Spagna e L'Italia è al picco della curva o vicino, con Stati Uniti, Francia, Regno Unito e molte altre nazioni vicine.
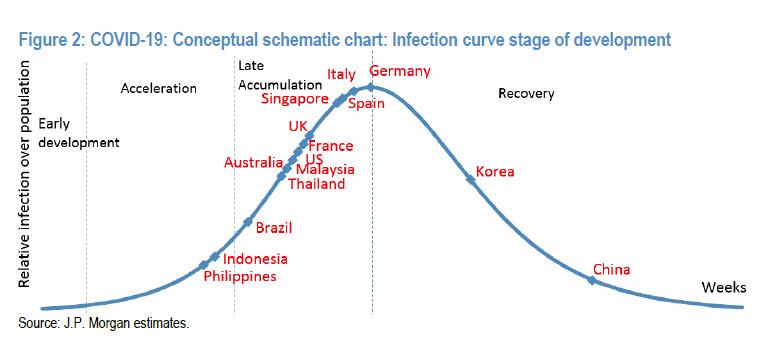
Questo è certamente impressionante considerando l'aspetto della curva solo due settimane fa :
In altre parole, la prima ondata di infezioni da coronavirus sembra essere plateau a seguito di una forte riduzione forzata dei tassi di infezione secondaria, o R-0 . Ciò è stato ottenuto in tre modi:
  • Riduzione dei soggetti sensibili: un vaccino accurato mirato a COVID-19 potrebbe ridurre il suscettibile iniziale (o S0) con uno sviluppo di infezione più piccolo / più lento simile all'influenza stagionale.
  • Riduzione del periodo di infezione: alcune terapie per COVID-19 potrebbero abbreviare il periodo di recupero (o la durata dell'infezione). Di conseguenza, ciò potrebbe ridurre il tasso di infezione secondaria (o R0) rispetto all'esperienza iniziale della curva di infezione senza il trattamento.
  • Riduzione della velocità di trasmissione: la velocità di trasmissione (o battito) può essere ridotta incoraggiando un livello più elevato di adozione dell'igiene, compreso l'uso di maschere. Dato che la velocità di trasmissione è la combinazione di (1) velocità media di contatto tra suscettibile e infettiva e (2) la probabilità di trasmissione, indossare una maschera potrebbe ridurre la probabilità di trasmissione.
Tenendo presente ciò, JPMorgan ha esaminato alcuni nuovi sviluppi nell'approccio terapeutico del coronavirus (o possibile modo per ridurre il periodo di recupero) e aggiorna i suoi pensieri sull'uso delle maschere (o sui possibili modi per ridurre la probabilità di trasmissione).
  • Controllo della tempesta di citochine come approccio terapeutico. Si ritiene che la tempesta di citochine, una sovrapproduzione di cellule immunitarie e dei loro composti attivanti (citochine), sia responsabile della sindrome da distress respiratorio acuto (ARDS) e dell'insufficienza multipla di organi in gravi pazienti con COVID-19. Pertanto, alcune aziende intendono sviluppare farmaci mirati alla produzione di citochine in COVID-19; tra cui Siltuximab, un mAB interleuchina (IL) -6 approvato dalla FDA e EMA sviluppato da EUSA Pharma con incoraggiante efficacia preliminare; Kevzara (IL-6 mAB) di Regeneron e Sanofi (attualmente in Fase II / III); TJM2 (anti GM-CSF) dalla biotecnologia cinese I-MAB (ricevuto l'autorizzazione IND dalla FDA); e Jakafi di Incyte (in collaborazione con Novartis), un inibitore JAK-1/2 approvato per la policitemia vera (PV) e la malattia del trapianto contro l'ospite (GVHD) (recentemente avviato lo studio di fase III in COVID-19).
  • Maschere o nessuna maschera in luoghi pubblici durante COVID-19? L'opinione di JPM è che ridurre il numero di persone esposte alle persone infette dovrebbe essere la strategia principale per il controllo delle curve. Indossare una mascherina come misura aggiuntiva per ridurre la velocità di trasmissione è anche d'attualità. In paesi come la Cina e la Corea, si consiglia di indossare mascherine nei luoghi pubblici per ridurre il rischio di infezione, mentre le agenzie di sanità pubblica occidentali hanno generalmente raccomandato di indossare maschere solo per gli operatori sanitari e i malati. Il CDC statunitense ha recentemente rivisto la sua posizione e raccomanda alle persone di indossare i rivestimenti per il viso in luoghi pubblici. Riteniamo che indossare una mascherina correttamente (che non richiede abilità speciali e richiede solo istruzione) ridurrà il rischio di infezione, dato che la trasmissione potrebbe avvenire tramite goccioline, che possono essere controllate impedendo di toccarsi il viso con le mani. 
La conclusione di JPM è che ridurre la suscettibilità (cioè tagliare nuovi contatti) dovrebbe rimanere la strategia principale. L'immunità da gregge potrebbe essere considerata un'opzione una volta che un vaccino sarà disponibile. Tuttavia, vi sono preoccupazioni per una possibile serie di ondate di infezione a seguito del rilassamento delle regole di allontanamento sociale. Pertanto, sulla base del quadro di modellizzazione dell'epidemiologia della banca, abbreviare il periodo di infezione (ovvero terapie: produzione di citochine in COVID-19) e abbassare la velocità di trasmissione (cioè indossare mascherine) potrebbe essere un ulteriore fattore mitigante.
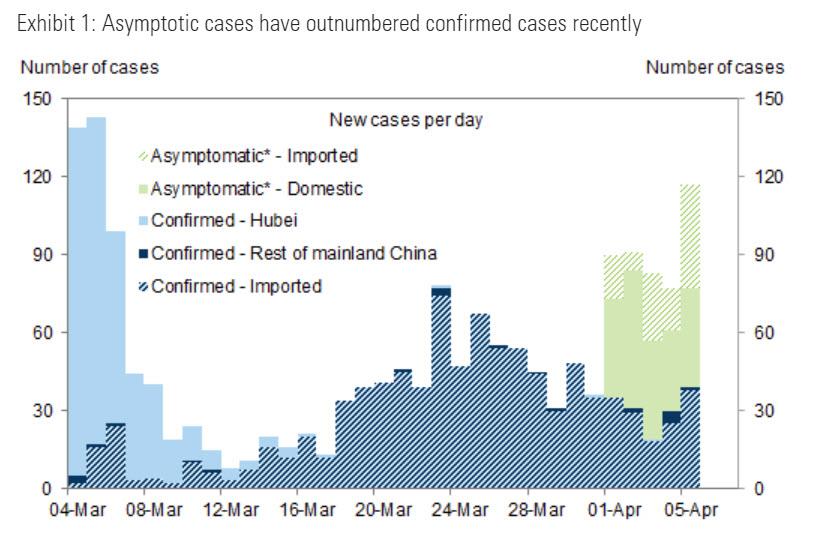
E a proposito della seconda ondata di infezioni, ci sono alcune notizie non così buone: la Cina sembra sperimentare un rimbalzo in nuovi casi e l'inizio della temuta seconda ondata, anche se è ancora presto per determinare se c'è un numero sufficientemente alto di nuovi casi per Pechino per cercare una rinnovata ripresa dell'economia (è improbabile che la Cina perseguirà questa opzione fino a quando non sarà di nuovo troppo tardi e il numero reale di casi è aumentato vertiginosamente). In ogni caso questa dinamica deve essere osservata attentamente.
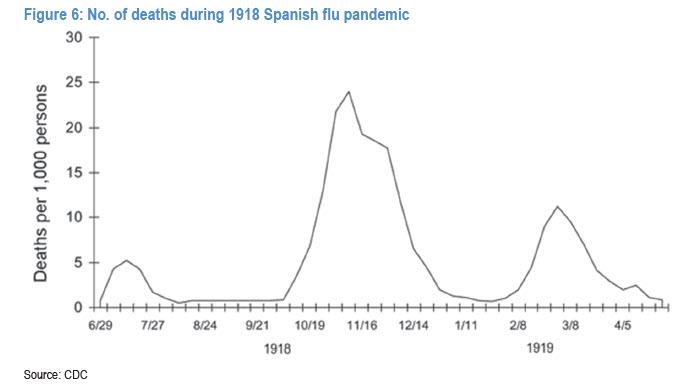
Il che ci porta quindi alla domanda da $ 64 trilioni (non così lontana dal PIL globale): la prossima "seconda ondata di reinfezione" sarà più piccola o più grande - simile alla pandemia di influenza spagnola - dove i decessi nella seconda ondata erano 5 volte maggiori rispetto a quelli del primo?
Qui JPM ritiene che le ondate successive potrebbero avere un'ampiezza minore con un potenziale di tasso di mortalità inferiore rispetto all'attuale prima ondata. Ciò è dovuto alla (1) forte consapevolezza del rischio tra le parti interessate; (2) potenziale di risposta del governo più veloce al punto di ribaltamento dell'infezione; e (3) migliorato manuale di rischio nella fase di contenimento. Tuttavia, anche un'ampiezza sostanzialmente ridotta dell'onda 2 (e 3 e 4), suggerisce che gli arresti economici in corso saranno una caratteristica ricorrente della vita per quarti se non anni!
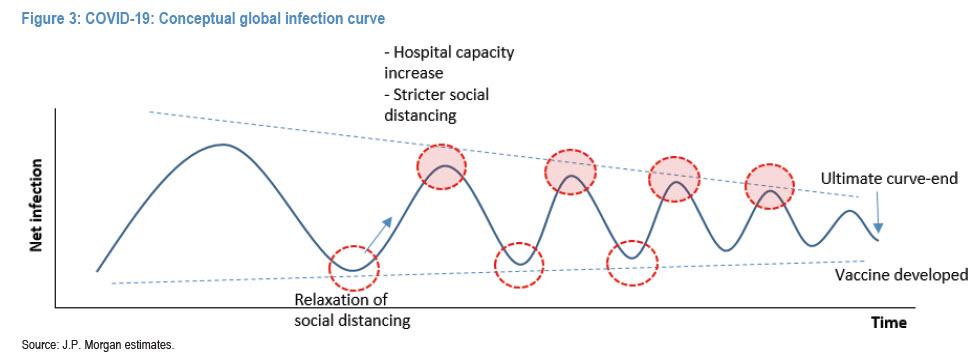

L'ampiezza potrebbe essere più elevata, tuttavia, alla pandemia di influenza spagnola, se si scopre che il ciclo di vita del coronavirus è molto più lungo di quanto ipotizzato. Come notato da JPM la scorsa settimana , il ciclo di vita dell'infezione COVID-19 potrebbe durare per 4-5 settimane incluso un periodo di incubazione di 2 settimane.
La linea di fondo, e in qualche modo controintuitivamente, prima il mondo dichiara la vittoria contro l'influenza Wu, più velocemente la popolazione generale si affretterà a tornare "a distanza sociale", innescando nuovi gruppi di casi mentre l'infezione si riavvia da zero, costringendo le autorità a ri -stradare di nuovo le distanze sociali, e così via, poiché l'intero processo si ripete da zero.
Il che ci porta all'ultima valutazione fatta dal capo della Fed di Minneapolis ed ex staff di Goldman e PIMCO, Neel Kashkari, che in qualche modo è emerso anche come epidemiologo in erba e che oggi ha avvertito che senza una terapia efficace o un vaccino per il nuovo coronavirus, l'economia americana potrebbe affrontare 18 mesi di "arresti di rotazione" quando l'epidemia si ritira e si riaccende.
"Stiamo guardando in giro per il mondo. Mentre rilassano i controlli economici, il virus si riaccende di nuovo", ha dichiarato Kashkari, elettore del FOMC del 2020, domenica su "Face the Nation" della CBS. Kashkari "Potremmo avere queste ondate di riacutizzazioni, controlli, riacutizzazioni e controlli fino a quando non avremo effettivamente una terapia o un vaccino. Penso che dovremmo concentrarci tutti su una strategia di 18 mesi per il nostro sistema sanitario e la nostra economia ".
Kashkari ha avvertito che “questa potrebbe essere una lunga strada difficile che abbiamo davanti a noi fino a quando non arriveremo a una terapia efficace o un vaccino. È difficile per me vedere una ripresa a forma di V in quello scenario ”, ha detto.
Ovviamente, dal momento che Kashkari ha sbagliato su tutto durante la sua intera carriera - in particolare, alla fine di gennaio ha chiesto ai "cospirazionisti del QE" di mostrargli come la Fed sta manipolando i prezzi delle azioni , il che ha portato la Fed a lanciare un QE illimitato solo due mesi dopo e dimostrando in modo molto vivido il modo in cui sta manipolando i prezzi delle azioni , questa potrebbe essere la valutazione più promettente di dove siamo ancora sulla curva. Fonte: qui

Morgan Stanley pubblica la cronologia completa delle prossime tappe del coronavirus; Vede il secondo picco di coronavirus a dicembre


Ora che è diventato chiaro che ogni giorno che la chiusura economica degli Stati Uniti continua a causa della pandemia di coronavirus, si traducono in miliardi di perdite economiche e danni indicibili al tessuto sociale degli Stati Uniti, dove oltre 20 milioni di persone saranno presto disoccupate, gli analisti - e francamente tutti gli altri - vogliono sapere se io) quando gli Stati Uniti raggiungeranno il picco della curva del coronavirus e ii) quando inizieranno la riapertura degli Stati Uniti.
Rivolgendoci alla prima, ieri abbiamo mostrato alcune buone notizie quando l'ultima "curva" del coronavirus di JPMorgan ha mostrato che gli Stati Uniti si stanno avvicinando rapidamente al picco della curva, cioè alla fine della fase di "accumulo tardivo", e scivolando in ripresa.
Tuttavia, mentre la prima ondata della pandemia sembra avvicinarsi al suo apice, la grande preoccupazione è che una seconda ondata ancora più potente possa emergere in seguito se la pandemia di influenza spagnola è un'indicazione.
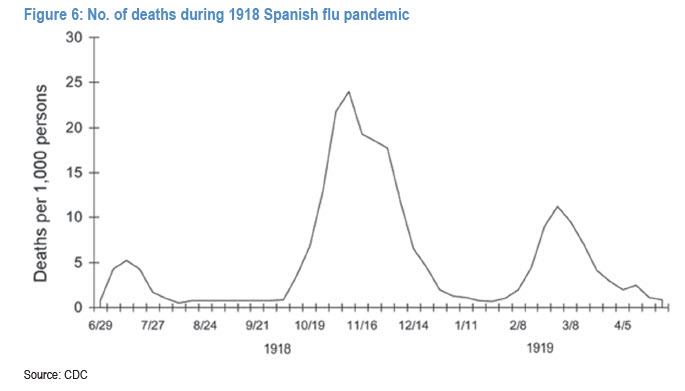
Purtroppo convalida i timori che la prima ondata sia solo l'inizio, in una nota della domenica del principale analista di biotecnologie di Morgan Stanley Matthew Harrison, scrive che "riprendersi da questo periodo acuto nell'epidemia è solo l'inizio e non la fine" e " il percorso riaprire l'economia sarà lungo. Richiederà l'accensione e lo spegnimento di varie forme di distanziamento sociale e terminerà quando saranno disponibili i vaccini, nella prima primavera del 2021 ".
In particolare, lo stratega delle biotecnologie prevede un picco "multifasico" in cui le regioni costiere, guidate da New York, raggiungeranno il picco "nei prossimi 3-5 giorni. Tuttavia, prevediamo che il resto del paese seguirà lentamente, trascinando le coste di circa tre settimane." E mentre è improbabile che questo "secondo" picco sia grave come il primo (~ 10.000-15.000 nuovi casi giornalieri contro 30.000-35.000 nel primo picco), "significa che l'epidemia statunitense avrà una coda molto lunga. Molto più a lungo la coda porterebbe il tempo degli Stati Uniti a raggiungere il picco a circa 4x Cina e 2x Italia, spinti dalla lenta adozione di misure di distanziamento sociale e dalla mancanza di test robusti, il che porterebbe una riapertura iniziale degli Stati Uniti all'inizio della metà-fine maggio ".
Peggio ancora, con l'analista delle biotecnologie che prevede anche che "ci sarà ancora un gran numero di lavoratori non in grado di tornare al lavoro fino a quando un vaccino non sarà abbondantemente disponibile in quanto il distanziamento sociale non potrà essere completamente rilassato fino a quando non avremo l'immunità della mandria (~ 60% di persone vaccinate). Inoltre, è probabile che grandi spazi come stadi sportivi, sale da concerto e parchi a tema rimangano chiusi o che la partecipazione sia limitata al 10-25% dei livelli precedenti. "
Infine, e il più inquietante, Morgan Stanley avverte che una potenziale seconda ondata di infezioni potrebbe colpire intorno a novembre / dicembre, che la banca spera sia meno grave dell'attuale picco, anche se in verità nessuno lo sa.
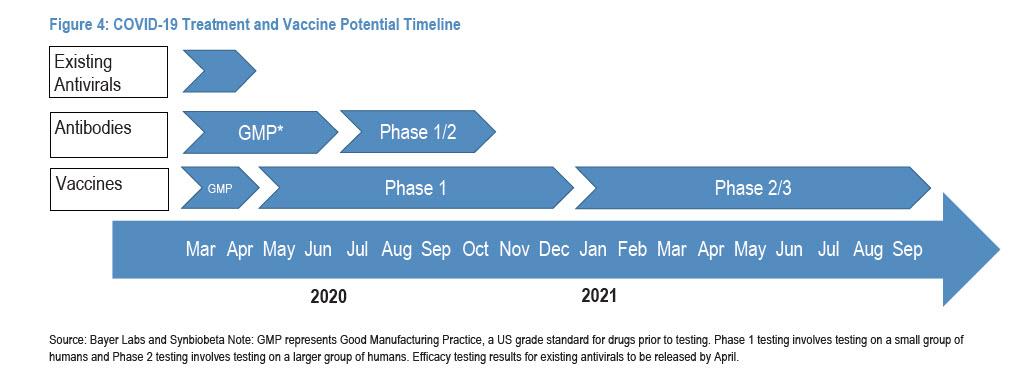
"Questa opinione sul picco ritardato e il lento ritorno al lavoro ha portato i nostri economisti statunitensi a rivedere le loro previsioni statunitensi per un ritorno ai livelli pre-COVID-19 non fino al 4 ° trimestre del 21" scrive Harrison, ma conclude con una nota positiva, sottolineando che lì sono promettenti antivirali e terapie anticorpali in cantiere con dati che iniziano ad aprile e proseguono fino alla fine dell'estate.
Crediamo che almeno alcuni di questi farmaci possano avere successo e contribuire a trasformare i casi più gravi in ​​forme più lievi della malattia. Un simile risultato potrebbe ridurre il potenziale stress per gli ospedali e consentire ai funzionari della sanità pubblica di sostenere una più ampia riapertura dell'economia prima che sia disponibile un vaccino
Si può solo sperare di avere ragione.
Di seguito è riportato il calendario completo delle prossime pietre miliari del coronavirus di Morgan Stanley:
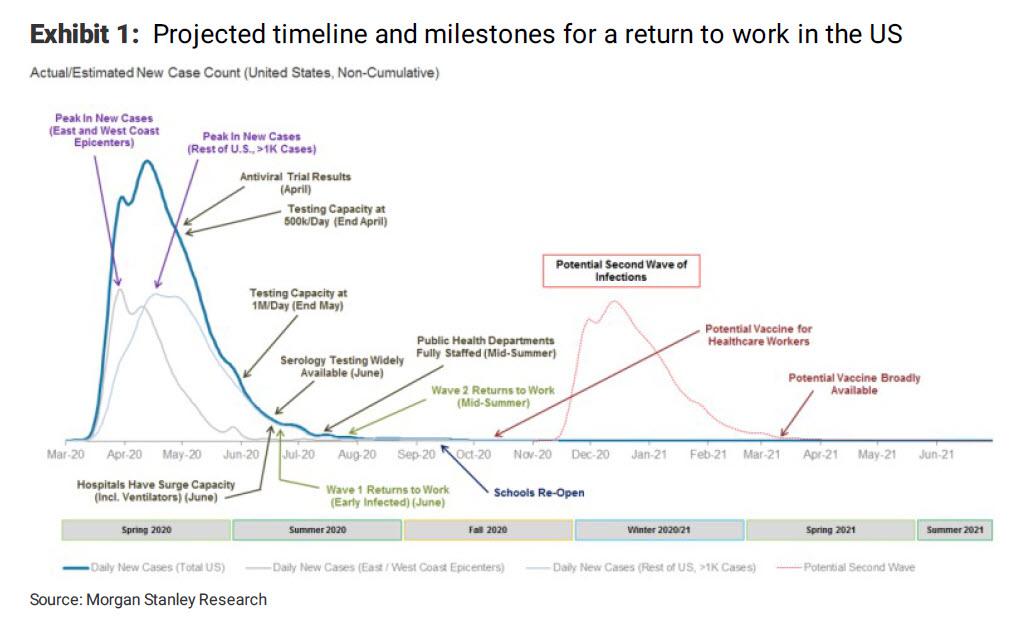
* * *
La sua nota completa è di seguito:
Benvenuto nella tua prima e unica possibilità di farti dire da un analista biotecnologico di Morgan Stanley cosa ne pensa del mercato. La scorsa settimana è stato sorprendente vedere come gli investitori hanno reagito ai primi segnali che i nuovi casi COVID-19 a New York stanno iniziando a stabilizzarsi. Mentre comprendiamo il desiderio di ottimismo, avvertiamo anche che l'epidemia degli Stati Uniti è tutt'altro che finita. Il recupero da questo periodo acuto nell'epidemia è solo l'inizio e non la fine. Riteniamo che il percorso per riaprire l'economia sarà lungo. Richiederà l'accensione e lo spegnimento di varie forme di allontanamento sociale e terminerà quando saranno disponibili i vaccini, nella primavera del 2021 al più presto.
Con l'Italia che finalmente gira l'angolo nel suo scoppio mentre la crescita nei nuovi casi quotidiani ha iniziato a declinare, il mercato ha rivolto la sua attenzione agli Stati Uniti. Di recente abbiamo completato un modello a livello statale per gli Stati Uniti, il che suggerisce che probabilmente dovrà affrontare un picco multifasico. In particolare, prevediamo che le regioni costiere, guidate da New York, raggiungeranno il picco - definito come un declino sostenuto nei nuovi casi quotidiani - nei prossimi 3-5 giorni. Tuttavia, prevediamo che il resto del paese seguirà lentamente, trascinando le coste di circa tre settimane. Mentre è improbabile che questo "secondo" picco sia grave come il primo (~ 10.000-15.000 nuovi casi giornalieri contro 30.000-35.000 nel primo picco), significa che l'epidemia statunitense avrà una coda molto lunga. Questa coda molto più lunga porterebbe il tempo degli Stati Uniti al picco a ~ 4x Cina e 2x Italia, guidato dalla lenta adozione delle misure di allontanamento sociale e dalla mancanza di test robusti (New York, con il più alto rapporto di test negli Stati Uniti, sta ancora testando a un tasso pro capite appena la metà di quello della città più colpita della Corea del Sud Daegu). Ciò porrebbe al più presto una riapertura iniziale degli Stati Uniti per metà-fine maggio.
Gli investitori dovrebbero rendersi conto che questa non sarà una riapertura "normale". In COVID-19: una prescrizione per riportare gli Stati Uniti al lavoro, sosteniamo che solo dopo aver visto (1) un'adeguata capacità di sovraccarico negli ospedali, (2) un'ampia infrastruttura di sanità pubblica per supportare i test per la sorveglianza delle malattie, (3) un solido contatto rintracciando per ridurre i "punti caldi" e (4) la diffusa disponibilità di test sierologici (esami del sangue per vedere chi è già immune al virus), gli Stati Uniti possono tornare con sicurezza al lavoro. Lo vediamo accadere a ondate a partire da metà estate. Sfortunatamente, pensiamo che ci sarà ancora un gran numero di lavoratori che non saranno in grado di tornare al lavoro fino a quando un vaccino non sarà abbondantemente disponibile poiché il distanziamento sociale non potrà essere completamente rilassato fino a quando non avremo l'immunità della mandria (circa il 60% delle persone vaccinate). Inoltre, grandi spazi come stadi sportivi, è inoltre probabile che le sale da concerto e i parchi a tema rimangano chiusi o che la partecipazione sia limitata al 10-25% dei livelli precedenti. Questa visione del picco ritardato e del lento ritorno al lavoro ha portato i nostri economisti statunitensi a rivedere le loro previsioni statunitensi per un ritorno ai livelli pre-COVID-19 non prima del 4T21.
Nonostante le significative preoccupazioni che solleviamo sul percorso verso una ripresa negli Stati Uniti, continuiamo a credere che il mercato stia sottovalutando l'impatto che il gasdotto può avere sulla risposta delle politiche pubbliche al virus. Dobbiamo sottolineare che gli investitori non possono permettersi di perdere di vista il fatto che solo un vaccino fornirà una vera soluzione a questa pandemia. Riteniamo inoltre che i governi dovrebbero investire nella produzione di vaccini su larga scala prima di ottenere risultati positivi per tutti i candidati vitali, nonostante alcuni non lo facciano sul mercato. Solo sviluppando la capacità produttiva ora i governi possono fornire i miliardi di dosi di vaccino di cui abbiamo bisogno per soddisfare la domanda per la stagione 2021. Detto questo, nel frattempo ci sono promettenti antivirali e terapie anticorpali in cantiere con dati che iniziano ad aprile e proseguono per la fine dell'estate. Crediamo che almeno alcuni di questi farmaci possano avere successo e contribuire a trasformare i casi più gravi in ​​forme più lievi della malattia. Un simile risultato potrebbe ridurre il potenziale stress per gli ospedali e consentire ai funzionari della sanità pubblica di sostenere una più ampia riapertura dell'economia prima che sia disponibile un vaccino. Pertanto, con le terapie disponibili a breve termine e un vaccino all'orizzonte, il mercato potrebbe iniziare a "esaminare" la lenta ripresa degli Stati Uniti e tornare ai prezzi nella futura crescita degli Stati Uniti.
Fonte: qui

giovedì 9 aprile 2020

Usa - Aspettatevi (almeno) altri 6,5 milioni di richieste di sussidi di disoccupazione

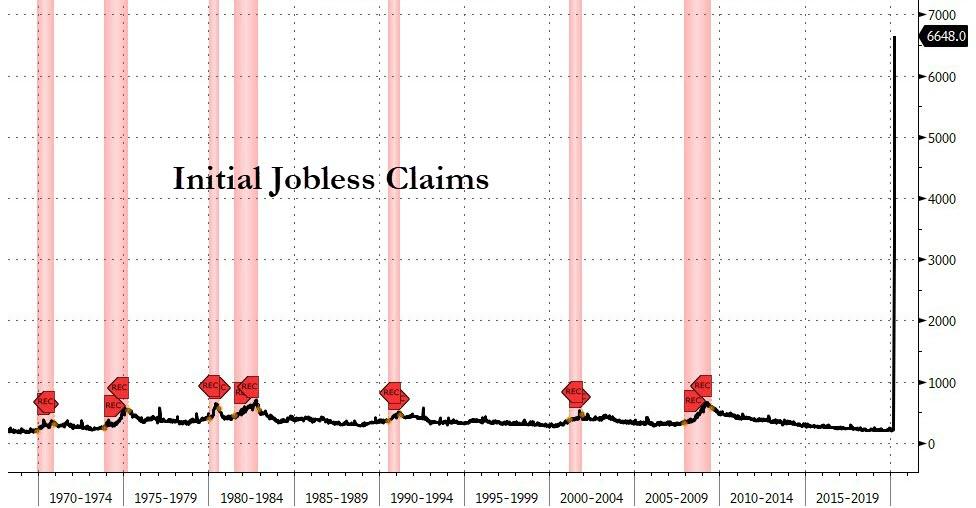
Due settimane fa è stato un record di 3,3 milioni di richieste iniziali;  la settimana scorsa è stato un  ulteriore 6,6 milioni nei reclami iniziali per due settimane totale di 10 milioni di americani che hanno appena perso il lavoro.
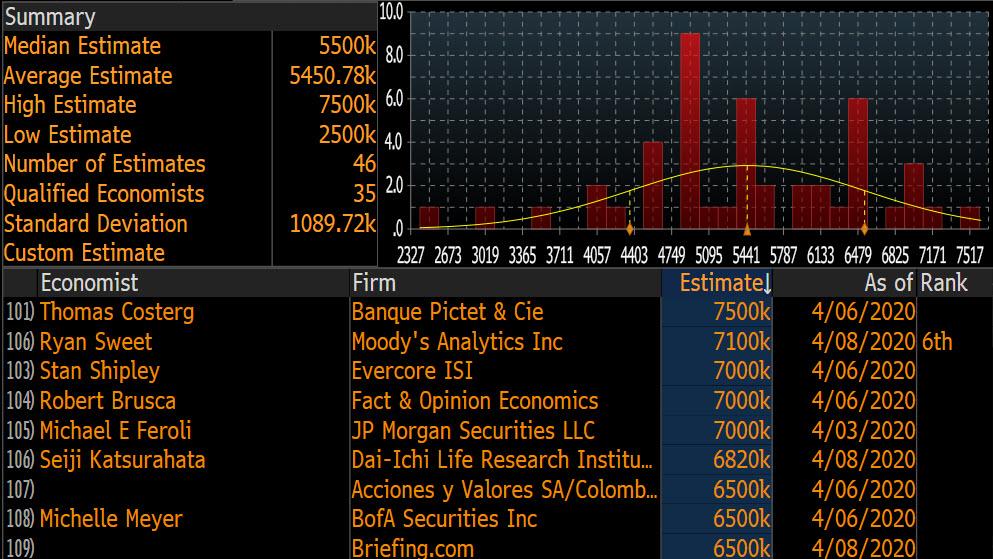
Domani, il consenso di Wall Street prevede che siano stati depositati altri 5,5 milioni di reclami iniziali, anche se la verità è che nessuno ha idea di come quantificare e stimare ciò che è essenzialmente l'economia americana che sta scivolando in una depressione economica (presumibilmente breve, ma di nuovo, chissà). Per la seconda settimana di seguito, l'analista di Pictet Thomas Costerg rimane il più ribassista con una previsione di 7,5 milioni, il che , se accurato, significherebbe che circa 18 milioni di americani - l'11% della forza lavoro - hanno presentato domanda di sussidio di disoccupazione nelle ultime tre settimane .
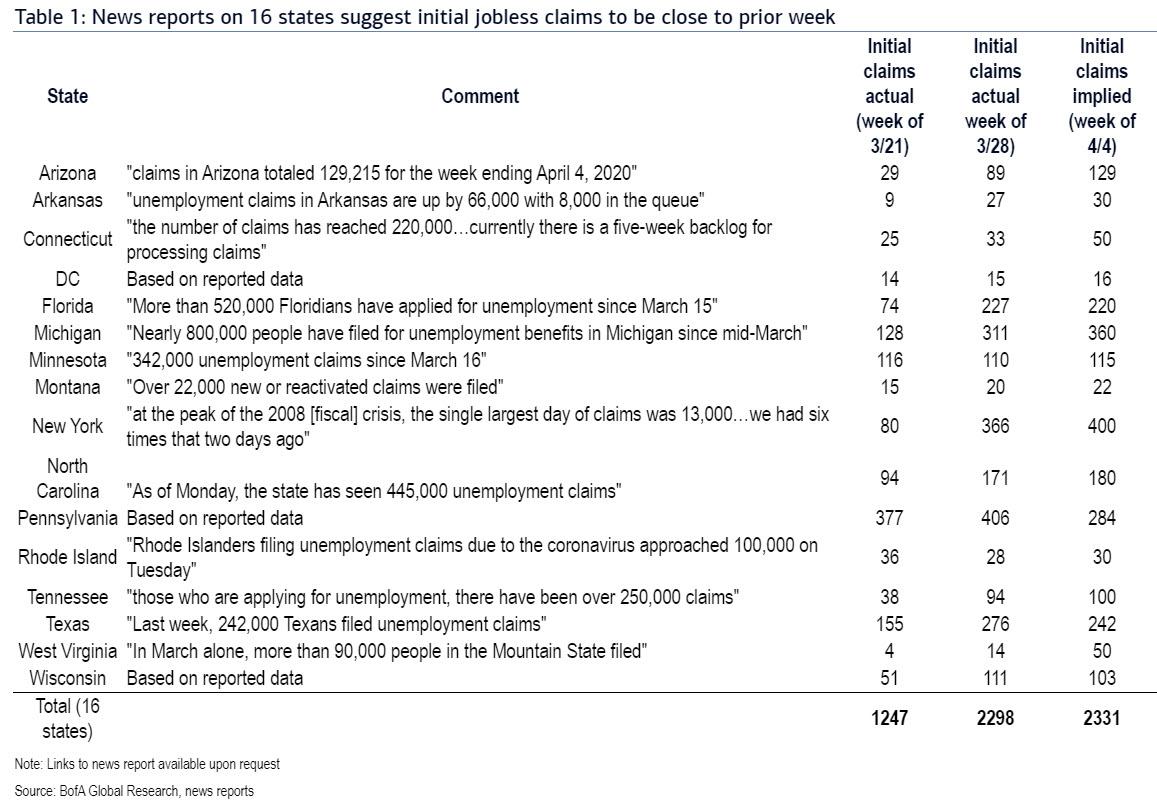
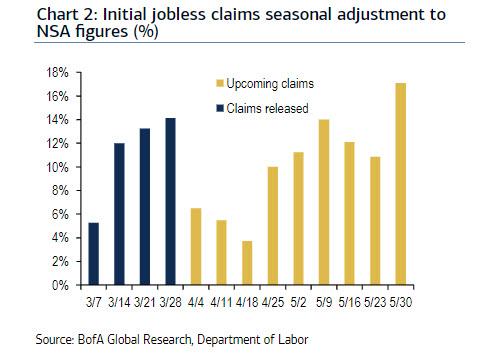
Analizzando il numero utilizziamo la previsione di BofA che è tra la mediana e il massimo a 6,5 ​​milioni. Secondo la banca, "le notizie locali che riguardano gli sviluppi in vari stati indicano che i crediti nazionali restano vicini ai livelli record" anche se, come le note bancarie, "i rischi sono inclinati al rialzo dati i dati di Google Trends e il CARES Act. L'adeguamento stagionale sarà negativo compensare."
Qualche dettaglio in più:
Dopo aver esaminato i dati delle notizie locali per raccogliere una valutazione da parte dello Stato, BofA ritiene che 6,5 milioni di richieste siano una previsione ragionevole. Per 16 stati, la banca ha trovato informazioni specifiche o sufficienti per recuperare un numero implicito, calcolando un totale di 2,3 milioni per il rapporto in arrivo che corrisponde alla settimana che termina il 28 marzo per questi 16 stati.
Supponendo che gli altri stati arrivino in modo simile alla settimana precedente, siamo sulla buona strada per quasi 6,5 milioni di richieste di sussidi di disoccupazione.
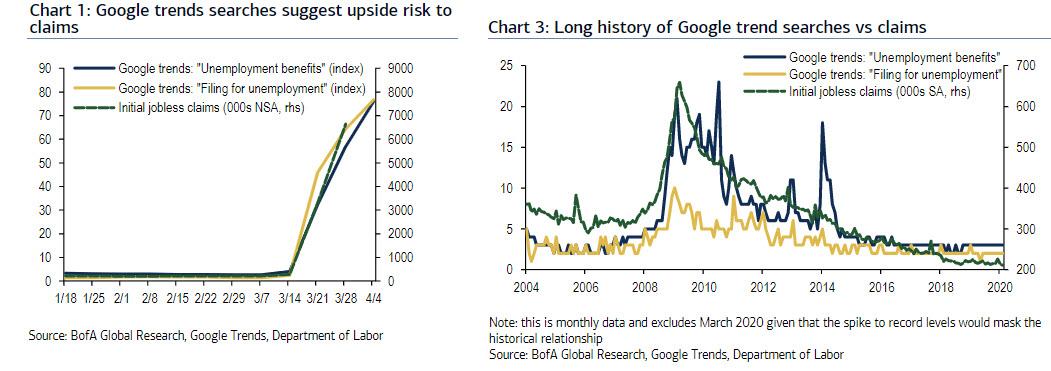
Detto questo, i rischi sono chiaramente inclinati al rialzo (vale a dire, una stampa di richieste molto più elevate). Vi erano ampi segnali del fatto che i governi statali stessero aumentando le assunzioni o spostando le risorse per elaborare meglio le domande di sussidi di disoccupazione, dato il diluvio nelle ultime settimane. Alcuni stati credevano che il peggio dovesse ancora venire. Raccogliendo le nostre analisi della scorsa settimana, BofA osserva che i dati di Google Trends rivelano un ulteriore riscontro nelle ricerche di "sussidi di disoccupazione" e di "presentazione di disoccupazione", che potrebbero essere al rialzo.

Esiste un potenziale offset negativo: aggiustamento stagionale. Il Bureau of Labor Statistics rilascia anticipatamente i fattori stagionali e per la settimana che termina il 4 aprile vi è un aggiustamento positivo del 6,5% per i crediti non destagionalizzati, che è 7,7 ppi inferiore all'adeguamento stagionale del + 14,2% nell'ultimo rapporto.
Per mettere questo nel contesto, combinando il dato destagionalizzato della scorsa settimana di 5,8 milioni con il fattore stagionale inferiore di questa settimana si tradurrebbe in richieste destagionalizzate di 6,2 milioni invece di 6,6 milioni che sono state effettivamente segnalate.
Detto questo, il numero effettivo sarà probabilmente ancora più alto a causa del salvataggio stesso: come promemoria, la legge sugli aiuti, il soccorso e la sicurezza economica (CARES) del Coronavirus, approvata il 27 marzo, potrebbe contribuire a raggiungere nuovi record nelle prossime settimane poiché aumenta l'ammissibilità per le richieste di sussidi di disoccupazione ai lavoratori autonomi e ai lavoratori giganti, estende il numero massimo di settimane in cui uno può ricevere benefici e fornisce ulteriori $ 600 a settimana fino al 31 luglio. Un recente articolo del WSJ ha notato che questo ha creato incentivi per alcuni le imprese a trasferire temporaneamente i propri dipendenti, sapendo che saranno coperti finanziariamente con l'arresto dell'economia. Nel frattempo, coloro che guadagnano meno di $ 50.000 saranno generalmente resi interi e probabilmente miglioreranno le indennità di disoccupazione. Fonte: qui

Oltre il 30% degli affittuari statunitensi non ha pagato l'affitto dell'appartamento di aprile

Padroni di casa in tutto il paese sono stati lasciati in asso dopo quasi un terzo degli affittuari di appartamenti negli Stati Uniti non ha pagato alcuna del loro affitto aprile durante la prima settimana del mese, secondo i nuovi dati del Consiglio Nazionale multifamiliare abitative da rilasciato mercoledì.
La cifra scioccante arriva quando nelle ultime tre settimane sono state presentate 10 milioni di nuove domande di disoccupazione a causa della pandemia di COVID-19.
Secondo il rapporto citato dal Wall Street Journal , solo il 69% degli inquilini ha pagato l'affitto tra l'1 e il 5 aprile contro l' 81% della stessa settimana a marzo e l' 82% ad aprile 2019 .
Il conteggio include gli affittuari che hanno effettuato solo pagamenti parziali. Molti affittuari che non hanno ancora pagato potrebbero ancora pagare entro la fine del mese, ha detto NMHC, e un aumento dei pagamenti senza carta durante il fine settimana potrebbe non riflettersi in questo conteggio iniziale.
I dati provengono da 13,4 milioni di appartamenti in affitto analizzati da diverse società di dati immobiliari, tra cui RealPage, Yardi ed Entrata . Le proprietà incluse sono considerate investment grade con una base di inquilino che può inclinare un reddito maggiore rispetto al locatario medio. I dati non comprendono le case unifamiliari e gli appartamenti conteggiati escludono l'edilizia pubblica e altre abitazioni economiche sovvenzionate. Wall Street Journal
Il Journal rileva inoltre che alcuni inquilini riceveranno una protezione temporanea dagli sfratti "da un mosaico di leggi federali e locali", ma la realtà è che man mano che gli affitti non pagati si accumulano, anche i default dei mutui man mano che i proprietari faticano a soddisfare i loro obblighi - che a sua volta influisce sugli investimenti a reddito fisso sostenuti da detti mutui.
Ostacolare questa cascata è una promessa del governo federale che consentirà ai proprietari di condomini di differire i pagamenti dei mutui sostenuti dal governo, mentre la Federal Reserve ha anche promesso di acquistare obbligazioni legate a determinati prestiti a più famiglie, secondo il rapporto.
Ciò detto, le misure non riguardano i prestiti detenuti dalle banche senza una garanzia del governo , lasciando oltre i 2/3 delle unità locative finanziate soggette a pignoramento.

Fonte: qui

Gli americani che non pagano i mutui aumentano del 1064% in un mese

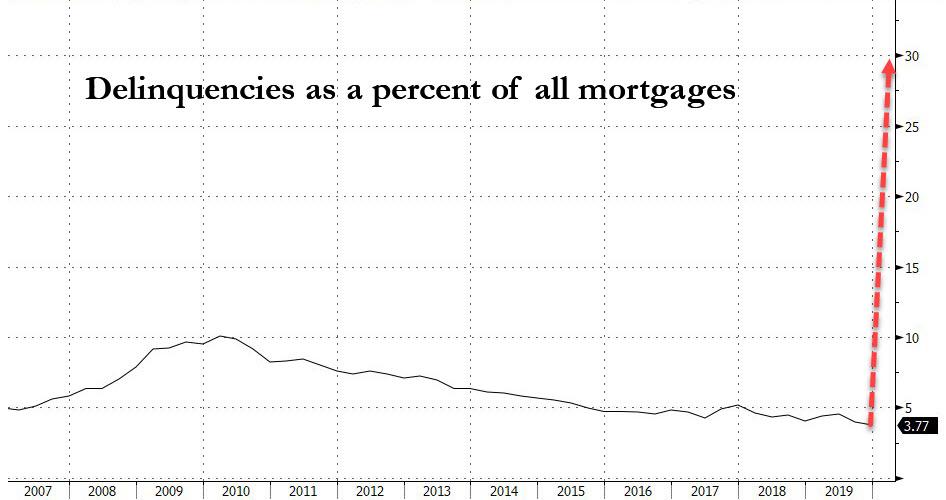
Precedentemente oggi abbiamo riferito che " La crisi di liquidità sta rapidamente diventando una crisi di solvibilità ", e in nessun luogo questo è più vero che per i proprietari di case statunitensi (i loro servitori e i loro prestatori).
Secondo l'ultimo sondaggio Mortgage Bankers Association Forbearance and Call Volume Survey che evidenzia la "tolleranza ipotecaria diffusa e senza precedenti già richiesta dai mutuatari colpiti dalla diffusione del coronavirus", il numero totale di prestiti in tolleranza è cresciuto al 2,66% dal 1 ° aprile; solo un mese fa, il 2 marzo, il tasso era dello 0,25%, ovvero un aumento del 1,064% in un solo mese .
Per i prestiti garantiti da Ginnie Mae, che serve mutuatari a basso e moderato reddito, l'ondata è stata molto maggiore, con un totale di prestiti in sofferenza saliti al 4,25% dallo 0,19% di un mese fa.
Complessivamente, l'MBA riporta che le richieste di tolleranza totali sono cresciute del 1,270% tra la settimana del 2 marzo e la settimana del 16 marzo, e un altro 1,896% tra la settimana del 16 marzo e la settimana del 30 marzo.
Secondo Bloomberg, i mutuatari con punteggi di credito relativamente bassi, molti dei quali vivono uno stipendio per uno stipendio, molto probabilmente cercheranno sollievo. Negli ultimi due anni, Ginnie Mae ha garantito $ 583 miliardi di mutui trentennali con punteggi FICO inferiori a 715, secondo i dati compilati da Bloomberg. Tuttavia, quanto più dura la chiusura del coronavirus, tanto maggiore è il limite FICO per quei mutuatari che non sono in grado (o non sono disposti) a versare mutui.
"L'indagine di MBA evidenzia l'immediato soccorso che i consumatori cercano mentre affrontano le difficoltà economiche causate dagli sforzi di mitigazione per fermare la diffusione di COVID-19", ha dichiarato Mike Fratantoni, Senior Vice President ed Chief Economist di MBA. "L'industria dei mutui si è impegnata a fornire questa necessaria tolleranza, come previsto dalla legge ai sensi del CARES Act. Si prevede che le richieste continueranno a salire alle stelle a un ritmo insostenibile nelle prossime settimane, ponendo vincoli insormontabili di flusso di cassa su molti server - in particolare IMB ".
L'impennata dei non pagamenti arriva quando l'economia americana si è ampiamente chiusa per arginare la diffusione del coronavirus. Il governo richiede ai finanziatori che gestiscono i pagamenti sui prestiti garantiti dalla Confederazione per concedere ai mutuatari periodi di grazia fino a sei mesi alla volta senza penalità. Com'era prevedibile, i prestatori di prestiti sono stati inondati di mutuatari che chiedevano aiuto.
Con l'ondata di richieste per fermare i pagamenti dei mutui, l'MBS ha riferito che, secondo i call center del servizio ipotecario, i tempi di attesa sono aumentati a 17,5 minuti da meno di due minuti tre settimane prima e i tassi di abbandono sono saliti al 25% dal 5%. Potrebbe andare peggio: quando gli americani perdono lavoro a milioni, le compagnie ipotecarie affermano che presto saranno sopraffatte.
Naturalmente, il problema con una crisi di solvibilità è che si insinua lungo la catena finanziaria e i prestatori di servizi di prestito, che sono tenuti a pagare gli obbligazionisti indipendentemente dal fatto che i mutuatari paghino, si trovano di fronte a un deficit di liquidità che potrebbe essere devastante per alcune società di mutui indipendenti. L'MBA ha dichiarato che il 3,45% dei prestiti detenuti da banche non bancarie è andato in sofferenza. Quel che è peggio è che mentre è facile per le persone smettere di pagare il mutuo, ci vorranno mesi se non anni per far ricominciare tutti coloro che hanno smesso di pagare.
* * *
Sfortunatamente, questo è solo l'inizio. Come riportato la scorsa settimana , secondo Moody's Analytics, ben il 30% dei proprietari di case - circa 15 milioni di famiglie - potrebbe smettere di pagare i mutui se l'economia americana rimarrà chiusa durante l'estate o oltre.
"Questo è un evento senza precedenti", ha dichiarato Susan Wachter, professore di proprietà immobiliari e finanziarie presso la Wharton School dell'Università della Pennsylvania. Sottolinea inoltre un altro modo in cui l'attuale crisi è diversa dalla CGC del 2008: "La grande crisi finanziaria si è verificata nel corso di diversi anni. Questo sta accadendo nel giro di pochi mesi, nel giro di poche settimane".
Nel frattempo, i finanziatori - come tutti gli altri - stanno operando al buio, senza alcun modo di prevedere la portata o la durata della pandemia o il danno che causerà all'economia. Se il virus si allontana presto e l'economia ritorna in vita, il piano aiuterà i mutuatari a rimettersi rapidamente in carreggiata. Ma maggiore è la ricaduta, più dura e costosa sarà
Nel frattempo, i finanziatori - come tutti gli altri - stanno operando al buio, senza alcun modo di prevedere la portata o la durata della pandemia o il danno che causerà all'economia. Se il virus si allontana presto e l'economia ritorna in vita, il piano aiuterà i mutuatari a rimettersi rapidamente in carreggiata. Ma maggiore è la ricaduta, più difficile e costoso sarà evitare le acquisizioni.
"Nessuno ha idea di quanto tempo potrebbe durare", ha affermato Andrew Jakabovics, ex consulente senior per le politiche del Dipartimento per l'edilizia abitativa e lo sviluppo urbano, che ora fa parte dell'Enterprise Community Partners, un gruppo di alloggi a prezzi accessibili senza scopo di lucro. "Il programma di tolleranza consente a tutti di fare una pausa sulle loro circostanze attuali e di fare un respiro profondo. Quindi possiamo guardare come potrebbe essere il mondo tra sei o 12 mesi da oggi e pianificarlo."
Ma se il tumulto economico è di lunga durata, il governo dovrà trovare un modo per prevenire pignoramenti - il che potrebbe significare perdonare un po 'di debito, ha detto Tendayi Kapfidze, capo economista di LendingTree. E con il governo ora bloccato nella "modalità di salvataggio di tutti", il rischio di consentire la spirale dei pignoramenti è semplicemente troppo grande perché danneggerebbe i mercati finanziari e questo potrebbe reinfettare l'economia, ha spiegato.
"Mi aspetto che i responsabili politici facciano tutto il possibile per tenere la linea in caso di crisi finanziaria", ha detto Kapfidze accennando solo a una traccia di un conflitto di interessi in quanto la sua impresa potrebbe essere prossima a piegare se i suoi mutuatari dichiarassero una moratoria sui pagamenti. "E questo significa prevenire i pignoramenti con ogni mezzo necessario."
Prendiamo ad esempio Laura Habberstad, un bar manager di Washington, DC, che ha ottenuto un riscatto dal suo prestatore ma ha bisogno di tempo per recuperare. Il coronavirus ha strappato via il suo reddito, come ha fatto per milioni, e lo ha sostituito con incertezza. Il ristorante e la birreria all'aperto dove lavora è stato temporaneamente chiuso. Laura non ha idea di quando riprenderà il suo lavoro, né ha idea di come cercare un nuovo lavoro. Dopo tutto, come cerchi un altro lavoro di ospitalità durante una pandemia globale? Ora vive in Oregon con sua madre, la cui agenzia di viaggi è stata costretta a chiudere.
"Non so come pagherò il mio mutuo e le quote del mio condominio e potrò ancora nutrirmi", ha detto Habberstad. "Spero solo che, una volta riaperte le cose, noi che siamo colpiti da Covid-19 ricevano considerazione e tempo sufficiente per portare tutti i pagamenti correnti senza penalità e in un modo che non ci porti ancora più difficoltà finanziarie".
I mutuatari devono contattare i loro finanziatori per ottenere aiuto ed evitare segni neri sui loro rapporti di credito, secondo le disposizioni del pacchetto di incentivi approvato dal Congresso la scorsa settimana. Bank of America ha dichiarato di aver finora consentito a 50.000 clienti ipotecari di differire i pagamenti. Ciò include i prestiti che non sono sostenuti a livello federale, quindi non sono coperti dal programma del governo.
Nel frattempo, il segretario al Tesoro Steven Mnuchin ha convocato una task force per far fronte alla potenziale carenza di liquidità affrontata dai gestori dei mutui, che riscuote i pagamenti e è tenuta a risarcire gli obbligazionisti anche se i proprietari di case ne mancano. Il gruppo avrebbe dovuto formulare raccomandazioni entro il 30 marzo.
"Se una grande percentuale del libro di manutenzione - diciamo il 20-30% dei clienti di cui ti occupi - non ha la possibilità di effettuare un pagamento per sei mesi, la maggior parte dei gestori non avrà il capitale necessario per coprire tali pagamenti, "  Jay Farner, amministratore delegato di QuickenChief, ha dichiarato in un'intervista. Ma non Quicken, ovviamente.
Quicken, che serve 1,8 milioni di mutuatari, e nel 2018 ha superato Wells Fargo come primo prestatore di mutui negli Stati Uniti, ha un bilancio abbastanza forte da servire i suoi mutuatari mentre paga i detentori di obbligazioni garantite dai suoi mutui, ha detto Farner, anche se qualcosa dice noi che in 6-8 settimane il suo punto di vista cambierà radicalmente. Fino ad allora, la società prevede di triplicare i lavoratori dei call center entro maggio per mettere in campo l'atteso assalto dei mutuatari in cerca di sostegno, ha affermato.
Ironia della sorte, come conclude Bloomberg, "se la pandemia ci ha insegnato qualcosa, è quanto velocemente tutto può cambiare. Qualche settimana fa, i prestatori di mutui prevedevano la primavera più grande degli anni per le vendite di case e i rifinanziamenti dei mutui". Invece, poche settimane dopo, il mercato immobiliare statunitense è caduto in un abisso che potrebbe essere molto peggio della Grande Depressione.

Fonte: qui

JPMorgan interrompe tutti i prestiti alle piccole imprese garantiti dal governo

Con le piccole e medie imprese americane che soffrono di arresto cardiaco ora che l'economia è in coma indefinito, non sorprende affatto che la più grande banca americana, JPMorgan Chase, sia stata inondata da oltre 375.000 richieste per $ 40 miliardi di prestiti sotto i $ 350 miliardi programma di salvataggio per piccole imprese, un numero più elevato di domande rispetto a qualsiasi altra banca, ha detto il capo dei consumatori Gordon Smith al presidente Donald Trump martedì.
È in questo contesto che la FT riferisce che Chase ha temporaneamente smesso di accettare richieste di prestiti per piccole imprese al di fuori del programma di protezione dello stipendio del governo. Un portavoce di Chase ha detto al FT che la banca stava ora dedicando tutte le sue piccole imprese a sottoscrivere risorse per l'elaborazione di queste applicazioni e aveva "temporaneamente sospeso" il prelievo di altre applicazioni dalle piccole imprese. La banca stava continuando a elaborare le domande non PPP già in circolazione, ha detto, e avrebbe rivisitato il problema delle nuove applicazioni la prossima settimana.
Ciò significa che qualsiasi piccola impresa che ha esigenze di prestito oltre i limiti del PPP, o se vuole prendere in prestito per scopi che vanno oltre le fatture salariali, dovrebbe cercare altre strutture o altri istituti di credito.
Ok bene, JPM è così impegnata nel tentativo di salvare mamma e negozi pop, non ha tempo di occuparsi di nessun altro. Perché è una storia? Ecco perché.
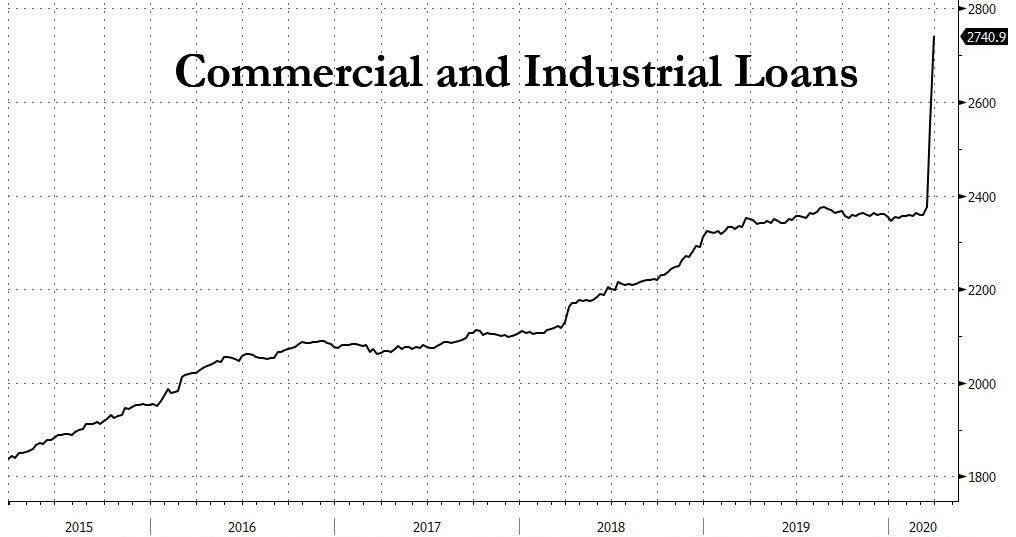
Prima di tutto, anche prima che il Tesoro annunciasse che avrebbe distribuito prestiti PPP a imprese ammissibili, l' emissione di prestiti commerciali e industriali è esplosa e, nell'ultimo mese, è salito di quasi $ 400 miliardi, il più rapido aumento mai registrato.
C'è una buona ragione per questa ondata, e non ha a che fare solo con un'impennata della domanda, ma anche dell'offerta - dopo che tutti questi prestiti sono alcuni dei prodotti con il margine più alto offerti dalle banche commerciali statunitensi, in effetti si può sostenere che non lo è prop il trading o il front-front della Fed, ma l'emissione di prestiti che è l'attività principale di - sai - banche commerciali!
Inoltre, i prestiti non sono solo estremamente redditizi nel corso della loro vita, ma sono anche garantiti da attività, eliminando efficacemente il rischio di ribasso per il creditore bancario. Detto altrimenti, di tutti i prodotti bancari, questi sono quelli che le banche commerciali statunitensi vogliono fluire, qualunque cosa accada. Un ultimo punto: i prestiti bancari sono i più scalabili, poiché comportano una quantità minima di lavoro iniziale che crea un flusso di entrate estremamente redditizio poiché tradizionalmente solo una piccola percentuale di prestiti fallisce, a quel punto iniziano i team di allenamento dei prestiti della banca.
A meno che ... non sia più il caso.
Il che ci porta a qual è la ragione molto più probabile per cui la più grande banca commerciale americana ha deciso improvvisamente di non partecipare più all'unico prodotto che è il pane e il burro delle grandi banche commerciali statunitensi.
Come promemoria, c'è un modo in cui i prestiti PPP sono unici: sono garantiti dal Tesoro , il che significa che JPMorgan non corre assolutamente alcun rischio quando emette il prestito . Nel peggiore dei casi, il prestito è inadempiente e la banca invia una richiesta di rimborso a Zio Sam, che rende rapidamente JPM integra. Abbastanza semplice.
Ma tutti gli altri prestiti che hanno inondato il sistema e stanno ancora inondando il sistema ... vedi che non hanno una garanzia del governo, hanno solo un prestito in valore e se il valore delle attività sottostanti è praticamente nullo - come sarebbe il caso di una depressione e di un'ondata di inadempienze, beh ... ecco la tua scorta.
E anche se i prestiti normalmente pagano un generoso interesse nel corso della loro vita, non è così se le ipotesi di default di JPMorgan sono aumentate parallelamente all'ondata di nuove emissioni.
Detto altrimenti, l'unica ragione per cui JPMorgan "sospenderebbe temporaneamente" tutti i prestiti non governativi sostenuti da fondi come il PPP, è se la banca si aspetta che uno tsunami di default colpisca insieme a una depressione in piena regola che cancella il valore di tutti i beni impegnata a garantire i prestiti. Inoltre, perché emettere prestiti che saranno inadempienti in mesi se non settimane, proprio come i tribunali fallimentari si riempiono di milioni di casi (supponendo che il coronavirus si risolva da allora, poiché l'alternativa è semplicemente impensabile: uno tsunami predefinito senza alcun capitolo 11 o Capitolo funzionante 7) quando JPM può semplicemente attenersi all'emissione senza rischi al 100% di prestiti per piccole imprese garantiti dal governo che pagano un interessante interesse dell'1%, soprattutto se rende JPM un aspetto patriottico facendo il suo dovere di salvare l'America.
Se davvero è il caso che JPMorgan si stia tranquillamente allontanando dal mercato dei finanziatori non governativi, si aspettano che tutte le altre banche facciano presto lo stesso, e altre grandi e non grandi banche statunitensi come BofA, Citi e Wells Fargo per seguire altrettanto silenziosamente le orme di JPM e interrompere i prestiti a tutte le piccole imprese in tutta l'America a causa dei timori di uno tsunami predefinito.
Se ciò accade davvero, e se l'America sta per trovarsi non solo bloccato dai finanziamenti di corso normale, ma inondato di migliaia se non milioni di fallimenti aziendali, cosa succede allora? La Fed amplierà le sue funzioni per diventare un "tribunale fallimentare di ultima istanza" per tutta l'America e offrirà prestiti DIP incondizionati a milioni di piccole e medie imprese, equiparando allo stesso tempo i prestatori esistenti (e rendendo interi gli azionisti)?
Poiché questo è improbabile, le menti indagatrici vogliono sapere quanto sarà grave la depressione americana nei prossimi mesi se JPMorgan ha appena apposto un cartello "chiuso indefinitamente" sulla sua finestra. Fonte: qui