Visualizzazione post con etichetta crediti. Mostra tutti i post

mercoledì 22 aprile 2020

PER 15 MILA EURO DI CREDITO CI VOGLIONO 19 DOCUMENTI: IL LABIRINTO DI CARTE E AUTOCERTIFICAZIONI CHE STRITOLA UN PICCOLO IMPRENDITORE ALLA RICERCA DI UN PRESTITO DAL FONDO DI GARANZIA

MA COME FA UNA SRL CHE OGGI NON SA NEMMENO SE RIUSCIRÀ A RIAPRIRE I BATTENTI A FORNIRE ALLA BANCA PREVISIONI PER IL 2020 CHE, PER ALTRO, SE SI RIVELASSERO FALLACI POTREBBERO AVERE ANCHE CONSEGUENZE PENALI?
Dario Di Vico per il “Corriere della Sera”
imprenditore e burocraziaIMPRENDITORE E BUROCRAZIA
Mentre si mettono a punto (a fatica) calendari e modalità della già mitica Fase 2, come si dipanano i rapporti tra imprese e banche? La domanda è cruciale in un momento in cui le piccole aziende di servizi e manifattura hanno dovuto chiudere le serrande e hanno disperato bisogno di liquidità.

Con l' apposito decreto il governo ha fatto alcune scelte: avrebbe forse potuto rateizzare in automatico parte dei carichi fiscali/contributivi ma ha preferito coinvolgere il sistema bancario che dovrebbe erogare soldi ai Piccoli pressochè in automatico fino alla soglia dei 25 mila euro (con garanzia statale). Almeno così si diceva, purtroppo la realtà è diversa: gli automatismi e le semplificazioni vanno in soffitta e la burocrazia bancaria ha la meglio. Lo dimostra lo scambio di mail di cui siamo venuti in possesso relativo alla richiesta di un finanziamento di 15 mila euro da parte di una Srl.
imprese creditoIMPRESE CREDITO
Con una mail indirizzata alla propria banca, che ha base nel Centro Italia, una piccola azienda che per rispetto della privacy chiameremo Piemmeì invia la documentazione necessaria per richiedere un finanziamento coperto dal Fondo di garanzia. Aggiunge una preghiera di appuntamento, anche veloce, per presentare il tutto. La risposta è una doccia fredda per i titolari della Piemmeì. La banca risponde indicando i documenti necessari per accendere il mutuo. In tutto abbiamo calcolato 12 adempimenti che a loro volta implicano almeno altre 7 documentazioni aggiuntive. Un labirinto di carte.

Si comincia chiedendo la copia degli ultimi due bilanci completi di nota integrativa, verbale di approvazione, ricevuta di deposito e dettaglio delle voci «crediti» e «debiti» commerciali e diversi. Siamo solo alla prima curva. Subito dopo, giustamente, si chiede il bilancio provvisorio al 31.12.2019 sotto forma di stato patrimoniale e conto economico. Ma nella riga successiva della mail si obbliga la Piemmeì a produrre il Durf, il Durc e il DM10. Il Durc sta per Documento Unico di Regolarità Contributiva, il Durf serve a documentare i contratti di appalto, il DM10 è il modello compilato dal datore di lavoro per denunciare all' Inps le retribuzioni mensili dei dipendenti. Appena il tempo di pigiare il tasto per andare a capo e la banca insiste e sollecita «la situazione aggiornata degli affidamenti in essere con altri istituti creditizi, completa di piani di ammortamento e indicazione di eventuali moratorie già concesse» (ma non può consultare la Centrale dei rischi?, ndr). Potrebbe bastare e invece no, la richiesta del rigo successivo è: «Il dettaglio dei debiti tributari e documentazione attestante e eventuale concessione da parte dell' Erario di moratorie e rateizzazioni».
imprese creditoIMPRESE CREDITO

Appena due righe bianche nella mail e la folle corsa nel labirinto continua. Parte una nuova lunga lista di adempimenti pretesi. In questo caso non sono documenti prodotti dalle amministrazioni e dagli enti di controllo ma autocertificazioni da parte dell' impresa. Si comincia dalla «liquidità disponibile» ovvero cassa e importo fidi non totalmente utilizzati (anche presso altri istituti).

Subito dopo la Piemmeì dovrà comunicare i ricavi ripartiti su base mensile aprile-dicembre 2020, relativi a fatture emesse prima dell' interruzione attività. Il passaggio successivo riguarda i costi da sostenere su base mensile aprile-dicembre 2020. Una cifra tonda? No, la banca chiede alla Piemmeì di dettagliare i costi per: a) materie prime, sussidiarie e di consumo; b) servizi; godimento beni di terzi; stipendi e costi del personale; c) spese e oneri diversi di gestione inclusi oneri finanziari (impegni finanziari su cui non è stata richiesta la sospensione).

Ma come fa una Srl che oggi non sa nemmeno se riuscirà a riaprire i battenti a fornire alla banca previsioni per il 2020 che, per altro, se si rivelassero fallaci potrebbero avere anche conseguenze penali?

piccolo imprenditorePICCOLO IMPRENDITORE
Non ponete la domanda ai burocrati di banca, non è affar loro. Anzi chiedere un sovrappiù di documentazione, anche in epoca di coronavirus, serve a scoraggiare i Piccoli dal farsi avanti. E infatti la lista delle autocertificazioni richieste non è finita. La nostra Piemmeì dovrà anche indicare alla banca «i debiti di fornitura su base mensile relativi a fatture pregresse da sostenere nei mesi aprile-dicembre 2020» (stessa considerazione di sopra). E al rigo successivo si richiedono «i piani di ammortamento dei finanziamenti in essere per i quali è stata chiesta la sospensione».

Il tempo di prendere fiato e il lungo elenco prosegue: la malcapitata azienda che ha bussato per il mutuo deve autocertificare anche «le scadenze fiscali (imposte, tasse e contributi) su base mensile aprile-dicembre 2020», e dulcis in fundo, «le moratorie fiscali (imposte, tasse e contributi) su base mensile aprile-dicembre 2020». Ce l' abbiamo fatta, siamo a fine labirinto e il funzionario della banca con humour inglese chiude la mail con queste parole: «Restiamo a disposizione per eventuali chiarimenti e massima collaborazione».

Fonte: qui

VOLETE RIDERE? IL “REDDITO DI EMERGENZA” ARRIVERÀ A FINE EMERGENZA 
I DANNI A QUEL PUNTO SARANNO PRESSOCHÉ IRREPARABILI: COME SI PAGA L’AFFITTO DOPO DUE MESI SENZA ENTRATE? 
IL “DECRETO APRILE” SLITTA A MAGGIO E I SOLDI VERI, SE MAI ARRIVERANNO, SARANNO EROGATI DOPO TRE MESI DALL’INIZIO DEL LOCKDOWN. AUGURI!
Marco Palombi per “il Fatto quotidiano”

informativa di giuseppe conte sull'emergenza coronavirusINFORMATIVA DI GIUSEPPE CONTE SULL'EMERGENZA CORONAVIRUS
Il cosiddetto "decreto aprile" andrà probabilmente ribattezzato "decreto maggio": "Se va bene diamo il via libera giovedì 30 aprile: così, anche se solo formalmente, ci evitiamo una figuraccia", spiega una fonte di governo. Sarà davvero una sfida sul filo dei minuti visto che il voto parlamentare sulla modifica dei saldi di bilancio, preliminare all' approvazione di una legge che aumenta il deficit, "credo ci sarà tra il 29 e 30 aprile", ha detto ieri il ministro dei Rapporti col Parlamento, Federico D' Incà. Insomma, quel testo finirà comunque in Gazzetta Ufficiale a maggio.

FEDERICO D'INCA' GIUSEPPE CONTEFEDERICO D'INCA' GIUSEPPE CONTE
Di cosa si parla? Del secondo decreto, annunciato in pompa magna da settimane, per alleviare gli effetti di una crisi già gravissima. Il ministro dell' Economia Roberto Gualtieri ne parlò già il 16 marzo presentando il primo decreto da 25 miliardi, il 20 marzo promise che il testo sarebbe stato pronto "prima della scadenza fiscale di metà aprile". Da allora, pur spesso evocato dai membri dell' esecutivo, del testo corporeo s' è persa ogni traccia anche se il lavorio dei tecnici del Tesoro - ci assicurano - è matto e disperatissimo (matto al punto, vorremmo dire, che le cifre totali sui giornali variano da 35 a 70 miliardi).
Roberto Gualtieri e Giuseppe Conte al lavoro sul DefROBERTO GUALTIERI E GIUSEPPE CONTE AL LAVORO SUL DEF
disoccupazione crisiDISOCCUPAZIONE CRISI


Ovviamente il ritardo del governo è un problema per tutti i soggetti in difficoltà e per il Paese in generale, ma la cosa che vorremmo sottolineare su tutte comporta un danno che sa di beffa e racconta plasticamente quanto poco la realtà sia stata compresa da un pezzo del potere burocratico-politico. Nel prossimo decreto dovrebbero infatti trovare posto i tre miliardi destinati al cosiddetto "reddito di emergenza" per tutti quelli che non hanno ricevuto finora alcun aiuto: un esercito, secondo le stime dello stesso governo, di 3 milioni di persone tra (ex) lavoratori in nero, disoccupati a cui sono scaduti in questi mesi gli strumenti di sostegno al reddito e le decine di altri casi possibili in una società complessa; a questa platea va aggiunta quella di colf e badanti assunte a ore che in questo momento non stanno lavorando (decine di migliaia).

Il nome dato al provvedimento, d' altra parte, dovrebbe dire qualcosa anche a chi lo sta scrivendo, ma ci troviamo di fronte al paradosso per cui il "reddito di emergenza" sarà probabilmente erogato quando la fase più acuta dell' emergenza sarà passata e i danni pressoché irreparabili (come si paga l' affitto dopo due mesi senza entrate e, presumibilmente, senza risparmi in banca?). Non meno importanti sono le altre misure attese: dal rifinanziamento dei 600 euro per gli autonomi (che dovrebbero diventare 800) a quello del bonus baby sitter o dei congedi parentali; dai soldi "veri" per estendere le garanzie del "decreto liquidità" all' assegno per i figli proposto dalla ministra Elena Bonetti fino a ulteriori misure per le imprese (quelle del turismo, ad esempio). Cose che possono fare la differenza tra vivere e morire di dopo-virus e che pure continuano a essere rimandate lasciando nell' incertezza cittadini e aziende.
Giuseppe Conte pensosissimo durante il vertice virtuale con gli altri leader europeiGIUSEPPE CONTE PENSOSISSIMO DURANTE IL VERTICE VIRTUALE CON GLI ALTRI LEADER EUROPEI

Altrettanto paradossale il fatto che uno dei motivi del ritardo - insieme al solito delirio burocratico di un Paese in cui ci sono mille bonus ognuno per una categoria di cittadini - sia che al Tesoro stiano tentando di coordinare il nuovo decreto con le previsioni del Documento di economia e finanza che dovrebbe essere approvato domani: si tratta del quadro triennale dei conti pubblici che i governi sfornano ogni aprile per smentirlo una volta a settembre e una seconda a dicembre e che quest' anno è un esercizio totalmente inutile visto che nessuno può fare previsioni serie su quel che succederà quest' anno o, peggio, i prossimi due.
Roberto GualtieriROBERTO GUALTIERI

Non manca, ovviamente, l' attesa - spasmodica. come usa, al ministero dell' Economia - delle decisioni del Consiglio europeo e dell' esito delle interlocuzioni con Bruxelles. Una subalternità culturale e politica che rischia di costare cara agli italiani prima e al governo poi. Non ai grand commis di via XX settembre però.

Fonte: qui

martedì 31 marzo 2020

Come la Fed ha trasformato $ 454 miliardi in $ 4,5 trilioni


Venerdì scorso, per applaudire i bipartisan - e un unico dissidente razionale che è stato messo a tacere prontamente dopo aver chiesto "se $ 6 trilioni di dollari vanno bene, perché non $ 350 trilioni di dollari" - Trump ha firmato la legge per un pacchetto di spesa fiscale di $ 2,2 trilioni di società, hedge fund e salvataggio bancario , che divenne rapidamente l'argomento principale dell'attuale nuovo ciclo. Ciò che non è stato affatto discusso, intenzionalmente a causa della complessità della matematica sottostante, è che, parallelamente al pacchetto da 2 trilioni del Ministero del Tesoro, la Fed ha ricevuto il via libera per prestare fino a $ 4,5 trilioni di dollari in nuovo credito (che è il punto in cui Kudlow ha frainteso Il commento di "$ 6 trilioni di stimoli " è venuto da).
E come di solito accade per le questioni relative alla Fed, il fatto che la Fed ricevesse il permesso dal Tesoro di "stimolare" di oltre il doppio dell'intero importo del CARES, volò proprio sopra la testa dell'America. Il che, se prevedibile, è deplorevole, perché dando alla Fed il via libera per iniettare denaro a piacimento, il governo degli Stati Uniti ha lanciato ufficialmente denaro per elicotteri.
O meglio, " credito elicotteristico " come diceva Lou Crandall, capo economista dell'ICAP di Wrightson, e mentre Bloomberg lo perfezionava ulteriormente , " un calo di credito in elicotteri multitrilioni di dollari".
Quindi, come possiamo ottenere $ 4,5 trilioni? Ecco come è successo.


I ruoli del Dipartimento del Tesoro e della Federal Reserve sono diversi in un piano di salvataggio. Il dipartimento del tesoro fa parte del ramo esecutivo. Riceve i suoi finanziamenti dai contribuenti. È responsabile nei confronti del Congresso e del Presidente. Ha appena ricevuto $ 454 miliardi nel CARES Act. La Federal Reserve, al contrario, è un'agenzia privata di proprietà di una banca che finge di operare per conto del popolo, ma in realtà si assicura che il sistema finanziario e le banche commerciali che dominano siano vitali e redditizi.

Fonte: Bank of England

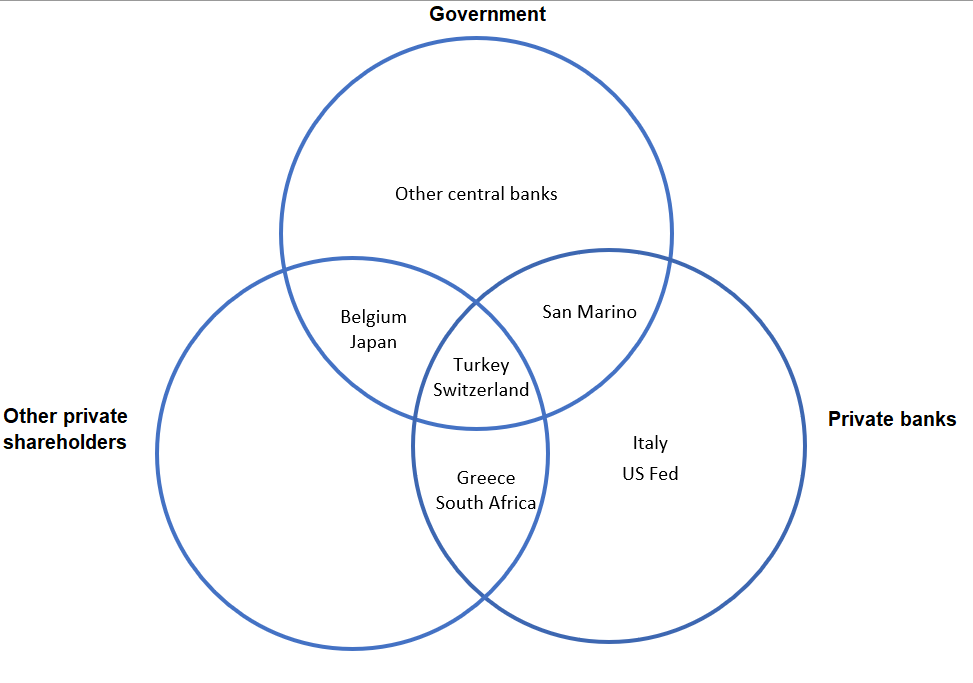
Di conseguenza, i membri della Fed e i proprietari privati sono istituti bancari che mantengono enormi riserve in deposito presso la Fed. La Federal Reserve ha molti ruoli nell'economia, ma nessuno di questi deve assumersi il rischio di creditoQuindi, come si fa a convincere la Fed a creare una struttura di "prestito", come previsto dalla legge CARES, se non si assumerà il rischio di credito? E non solo un prestito, ma $ 4,5 trilioni di prestiti?
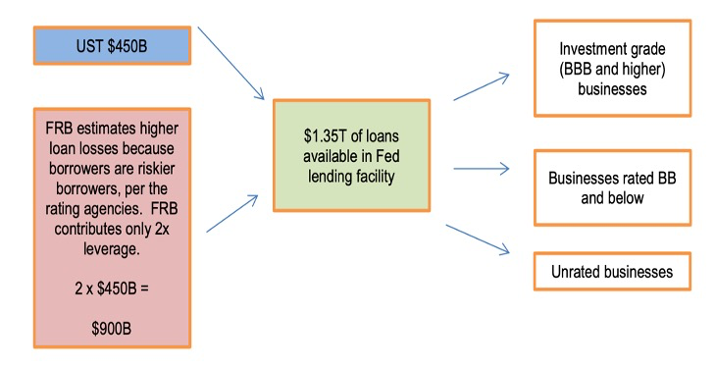
Questo tsunami di credito (l'elicottero viene dopo ... e ultimo) è reso possibile dai $ 454 miliardi accantonati nel pacchetto di aiuti per il Tesoro per finanziare i prestiti della Fed. Il contributo del Tesoro, come ha spiegato Tom Barrack di recente , può essere considerato "azionario" - ovvero, il Tesoro si troverà in una posizione di "prima perdita" su ogni prestito concesso all'America corporativa.
La Fed contribuirà con la "leva", il denaro che aiuterà a fare prestiti usando il patrimonio del Tesoro e sarà sfruttato da 10 a 1 Tale leva finanziaria non presuppone una perdita di capitale superiore al 10% (su carta con rating "AAA"), in quanto non è consentito che la Fed sia compromessa. Certo, in un vero incidente le perdite saranno molto maggiori ma attraverseremo quel particolare salvataggio del salvataggio quando ci arriveremo. Il fondo di prestito, ora aumentato di dieci volte grazie ai $ 4,1 trilioni della Fed, farà poi prestiti alle imprese.

"In effetti un dollaro di assorbimento delle perdite di backstop dal Ministero del Tesoro è sufficiente per sostenere prestiti per un valore di $ 10". Lo ha detto il presidente della Fed Powell in una rara intervista trasmessa a livello nazionale giovedì mattina. "Quando si tratta di questo prestito non finiremo le munizioni" e ha ragione: la Fed può applicare qualsiasi leva finanziaria desidera; dopo tutto il valore della garanzia prestata è qualunque cosa decida la Fed!
Visivamente, la magia della leva 10x della Fed è la seguente:

Fonte: Tom Barrack

La dimensione complessiva del fondo di prestito del Tesoro federale dipende dalla quantità di denaro della Fed che verrà fornita per ogni dollaro di "capitale" fornito dal Tesoro.
In teoria , la risposta è una funzione di quella che viene chiamata la "scatola di credito". Se il programma di prestito concede prestiti solo a società di investimento (quelle con rating BBB o superiore), la Fed contribuirà con più capitale rispetto a se il programma di prestito concede prestiti a società con rating creditizio inferiore o nessun rating. In altri programmi di prestito della Fed esistenti, la Fed fornisce circa $ 9 per ogni $ 1 di capitale del Tesoro, ma in quei programmi i prestiti sono garantiti da garanzie di altissima qualità (spesso AAA).

Fonte: Tom Barrack

In pratica , la Fed - che può "stampare" una quantità infinita di dollari in cambio di qualsiasi "garanzia" tra cui carte da baseball, asini, preservativi usati o ossigeno - può far leva su 20x, 50x, anche 100x o più con zero riguardo a la garanzia sottostante.
E il vero kicker è che cosa e come la Fed decide su quale leva finanziaria applicare, come valutare la garanzia e quali compagnie salvare (e quali far fallire), è ora un segreto. Questo perché la proposta di legge di stimolo approvata dal Senato abroga la legge del sole per le riunioni della Fed fino a quando il Presidente afferma che la minaccia del coronavirus è scaduta o alla fine dell'anno (avviso spoiler: la minaccia del coronavirus non sarà mai finita). Ciò potrebbe indurre qualsiasi causa FOIA a rivelare i dettagli di ciò che sta accadendo nella Fed che incontra un avvocato poiché è stato codificato in una legge federale, vale a dire: 
SEC. 4009. (a) IN GENERALE. - Salvo quanto previsto nella sottosezione 8 (b), nonostante qualsiasi altra disposizione di legge, se il Presidente del Consiglio dei Governatori del Federal Reserve System determina, per iscritto, che esistono circostanze insolite ed esigenti, il Il consiglio di amministrazione può tenere riunioni senza tener conto dei requisiti di cui alla sezione 552b del titolo 5, codice degli Stati Uniti, durante il periodo che inizia alla data di entrata in vigore della presente legge e termina prima del (1) la data in cui l'emergenza nazionale concernente termina il nuovo focolaio di coronavirus (COVID-19) dichiarato dal Presidente il 13 marzo 2020 ai sensi del National Emergencies Act (50 20 USC 1601 e seguenti); o (2) 31 dicembre 2020.
Cosa significa tutto ciò? Tre cose:
  1. la popolazione americana si indebiterà per un importo di almeno $ 454 per prefinanziare la tranche azionaria "prima perdita" del Tesoro che sarà poi consegnata alla Fed come capitale di avviamento. Ciò è in aggiunta ai trilioni di debito aggiuntivo che il Tesoro sosterrà per finanziare lo stimolo fiscale e qualunque programma successivo lanci.
  2. la Fed applicherà quindi una leva 10x - o molto di più - per rendere qualsiasi garanzia che faccia prestiti contro il "denaro buono", salvando tutti i detentori di attività mentre innesca il fine del gioco del dollaro USA come valuta di riserva mondiale, perché senza nemmeno un velata pretesa di scarsità, il dollaro diventa letteralmente meno prezioso della carta igienica. 
  3. Come ha affermato il principale economista di JPM, Michael Feroli, " la Fed si è effettivamente spostata dal prestatore di ultima istanza per le banche a un banchiere commerciale di ultima istanza per l'economia più ampia ".
E la battuta finale: questo meccanismo che è ora codificato dalla legge e che garantisce alla Fed un potere letteralmente illimitato di salvare qualsiasi cosa e chiunque, e che segna l'inizio della fine per il dollaro USA, è stato consegnato dai politici americani con orgoglio:
"Molto rapidamente speriamo di creare una struttura di prestiti a base molto ampia che possa essere sfruttata fino a $ 2 o $ 3 trilioni", ha detto il senatore Pat Toomey ai giornalisti mercoledì. "Speriamo che sia un meccanismo per mantenere in vita le aziende per qualche settimana o mesi prima che la nostra economia possa riprendere ".
E se non può riprendere in "poche settimane o mesi", il meccanismo continuerà a funzionare fino a quando la Fed potrà - e sarà - nazionalizzare tutto.

Quindi congratulazioni per l'America, sei stato appena acquistato da un gruppo di banchieri anonimi con i tuoi politici eletti che lo hanno reso possibile. Il prezzo? $ 1,200 a persona per un mese o due. Fonte: qui

Pandemic Pandemonium: La fine della finanziarizzazione e del globalismo


Il denaro gratuito della banca centrale   non crea mutuatari collaterali o degni di credito, e senza queste basi, la baracca in decomposizione e decomposta crollerà.
In termini di tendenze consequenziali, la pandemia non è una causa, è un acceleratore di turni già in atto prima dell'emergere di Covid-19.  Detto in altro modo, la marea si era già invertita, ma ora è visibile a tutti.
I motori gemelli della disuguaglianza neoliberista, della globalizzazione e della finanziarizzazione, stanno ora diminuendo , con grande disappunto delle banche centrali e delle élite che i gemelli d'oro del neoliberismo hanno arricchito a spese di tutti gli altri.
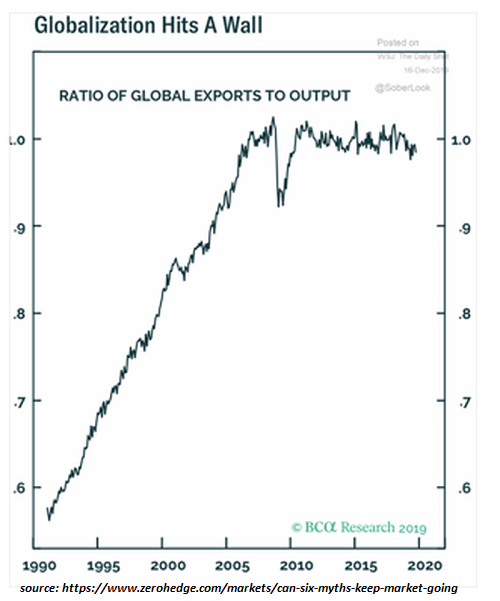
La globalizzazione ha smesso di espandersi qualche tempo fa, mentre i  rendimenti decrescenti si  stavano verificando  . Il frutto basso era stato raccolto da lungo tempo, e l'incessante arbitraggio di Wall Street dei costi del lavoro, la lassità ambientale e la governance corrotta avevano da tempo spogliato l'albero della globalizzazione non solo di frutta ma di corteccia e fogliame.
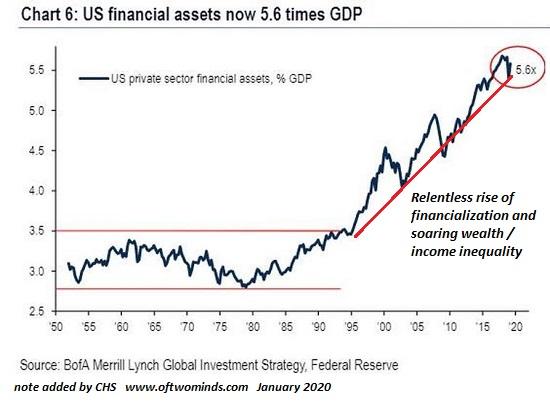
Anche la mercificazione inesorabile di attività, debito e leva finanziaria di Wall Street aveva raggiunto  rendimenti decrescenti , il che non sorprende poiché la finanziarizzazione è il motore principale dello spietato sfruttamento della globalizzazione.
Mentre i media convenzionali si sono da tempo concentrati sull'offshoring di posti di lavoro e fabbriche, i profitti davvero monumentali sono stati raccolti attraverso la mercificazione di attività, debito e leva su scala globale.
Pertanto, i mutui subprime garantiti al default sono stati ingannevolmente raggruppati come titoli "a basso rischio" e venduti ai fondi pensione in Norvegia nel 2008, essendo questa una semplice punta dell'iceberg del capitale fittizio venduto a marchi e rubi a livello globale.
La garanzia è sparita, piccola - se all'inizio c'era qualcosa di diverso dalla garanzia di fantasia.  Tutti quegli obblighi di debito collateralizzati (CLO), prestiti auto ben raggruppati, debito spazzatura basato su rendimenti illusori futuri da compagnie di fracking - tutto è andato, e i detentori di borse stanno cercando le banche centrali per salvarli comprando tutto il putrido liquame di finanziarizzazione.
Il problema con la finanziarizzazione, ovviamente, è che non crea beni o servizi reali.  Non è altro che un'elaborata perdita di valore prodotta da altri, un  paradiso per saccheggiatori  che sottrae la maggior parte dei guadagni nelle mani di pochi maestri burattinai finanziari.
I guadagni della globalizzazione sono stati anche ridotti nelle mani di pochi, mentre la macchina di propaganda del neoliberismo ha diffuso i falsi benefici della globalizzazione:  jeans e TV più economici e tostapane che potrebbero durare un anno se sei fortunato. Le industrie essenziali della nazione sono state inviate all'estero con un solo obiettivo e un solo obiettivo:  massimizzare i profitti per gli addetti ai lavori aziendali, i loro cagnolini politici e il 5% superiore che possiede la maggior parte delle azioni.
La pandemia non ha fatto altro che abbattere la facciata dipinta a colori vivaci, rivelando la baracca decomposta e decomposta della realtà.  La globalizzazione e la finanziarizzazione hanno sempre servito un obiettivo: massimizzare i profitti di pochi, con qualsiasi mezzo disponibile, a spese di molti.
Ora che la garanzia è sparita e l'albero della globalizzazione è stato messo a nudo, non rimane altro da sfruttare se non la vastità illimitata dei migliori amici della finanza predatoria, le banche centrali.
Solo imbecilli pensano di poter ottenere qualcosa per niente, eppure eccoci qui, stropicciandoci le mani di gioia per i trilioni della Fed in  denaro gratuito .  Sì, soldi gratis per tutti, ma soprattutto per i più sfrenati e predatori dei saccheggiatori della finanziarizzazione.
Siamo spiacenti, ma non c'è pranzo gratis.  Ogni dollaro di trilioni appena stampati della Fed verrà infine tolto dal potere d'acquisto o dalle garanzie dei possessori di valuta della Federal Reserve.
Proprio come  la via del Tao è invertita, le maree della globalizzazione e della finanziarizzazione si sono invertite.  Le banche centrali spalano sabbia controcorrente e nel loro delirio intriso di arroganza dichiarano già la vittoria.
Il denaro gratuito della banca centrale   non crea mutuatari collaterali o degni di credito, e senza queste basi, la baracca in decomposizione e decomposta crollerà. La pandemia ha rilasciato un pandemonio strettamente arrotolato che si svolgerà negli anni a venire.

Autore di Charles Hugh Smith tramite il blog OfTwoMinds